猜你想问
美债收益率近期为何持续上升?
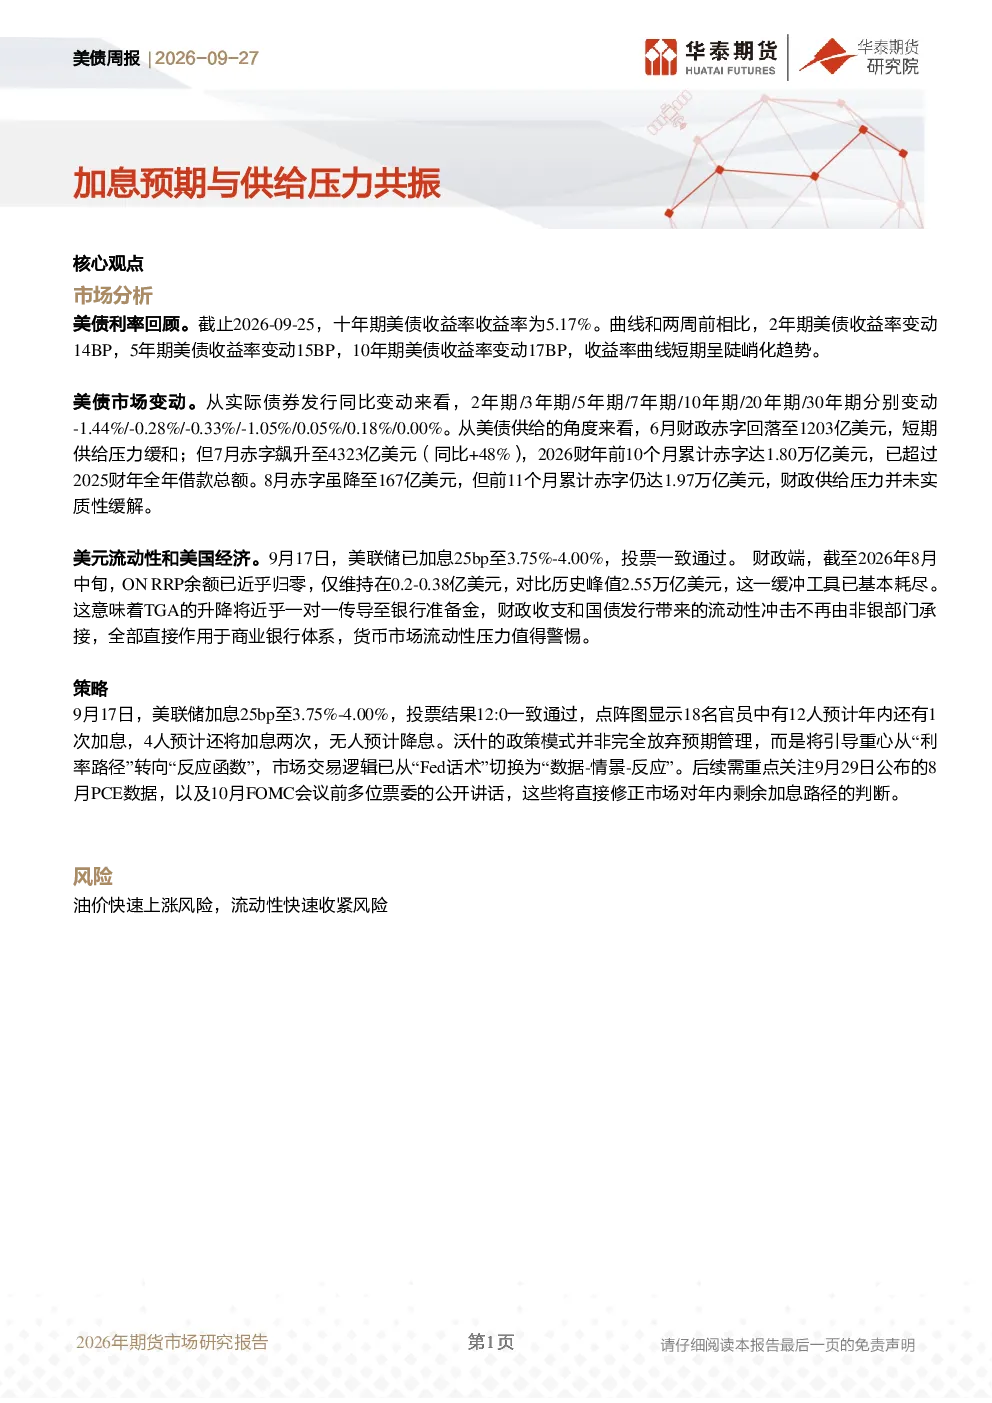
美债收益率近期持续上升主要受多重因素驱动。美国经济‘过热’的担忧强化了年内加息的押注,市场预期美联储将继续收紧货币政策。同时,油价反弹导致通胀预期升温,进一步推高了长期美债收益率。此外,5年期国债拍卖需求疲软也反映了市场对美债需求减弱,这些因素共同作用导致十年期美债收益率达到5.17%,曲线短期呈陡峭化趋势。克利夫兰联储截尾CPI在2026年末预期大幅回落,而达拉斯联储截尾PCE持续稳定在2.5%上方,通胀指标的分化凸显了美联储决策的复杂性。
美债市场面临的主要供给压力是什么?
美债市场面临的主要供给压力来自美国财政赤字的持续扩大。尽管6月财政赤字有所回落至1203亿美元,但7月飙升至4323亿美元,同比增加48%。2026财年前11个月累计赤字已达1.97万亿美元,显示财政供给压力并未实质性缓解。这种持续的财政赤字压力对美债市场形成供给冲击,推高市场利率。同时,5年期国债拍卖需求倍数跌至一年最低,进一步加剧了市场对美债需求疲软的担忧。
美联储近期的政策动向及其影响?
美联储近期的政策动向主要体现在持续加息和强化紧缩立场。9月17日,美联储加息25个基点至3.75%-4.00%,投票一致通过,并点阵图显示12位委员预计年内还有1次加息。这种政策立场对美债市场产生直接影响,强化了市场对年内加息的预期,推高了美债收益率。此外,美联储政策对货币市场流动性也产生影响,ON RRP余额近乎归零,TGA升降近乎一对一传导至银行准备金,显示货币市场流动性压力正在积聚,这些因素共同影响了美债市场的供需平衡。
当前美债市场的整体状况如何?
当前美债市场整体状况呈现高利率、陡峭化收益率曲线和供需失衡的特点。十年期美债收益率达到5.17%,创近二十年新高,短期收益率上升幅度更大,曲线呈陡峭化趋势。市场对衰退信号的定价与通胀风险的定价正在角力,通胀指标的分化凸显了美联储决策的复杂性。供给端,美国财政赤字持续扩大,财政压力对美债市场形成供给冲击;需求端,5年期国债拍卖需求疲软,显示市场对美债需求减弱。这些因素共同构成了当前美债市场的复杂局面。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括油价快速上涨和流动性快速收紧。油价快速上涨可能导致通胀预期进一步升温,推高美债收益率。同时,美联储持续加息和财政赤字扩大可能导致货币市场流动性快速收紧,增加市场融资成本和波动性。克利夫兰联储截尾CPI和达拉斯联储截尾PCE的分化也增加了市场的不确定性,可能影响美联储的决策路径。投资者需密切关注这些风险因素,评估其对美债市场的影响。