猜你想问
江苏广东10月电价上涨对电力行业有何影响?
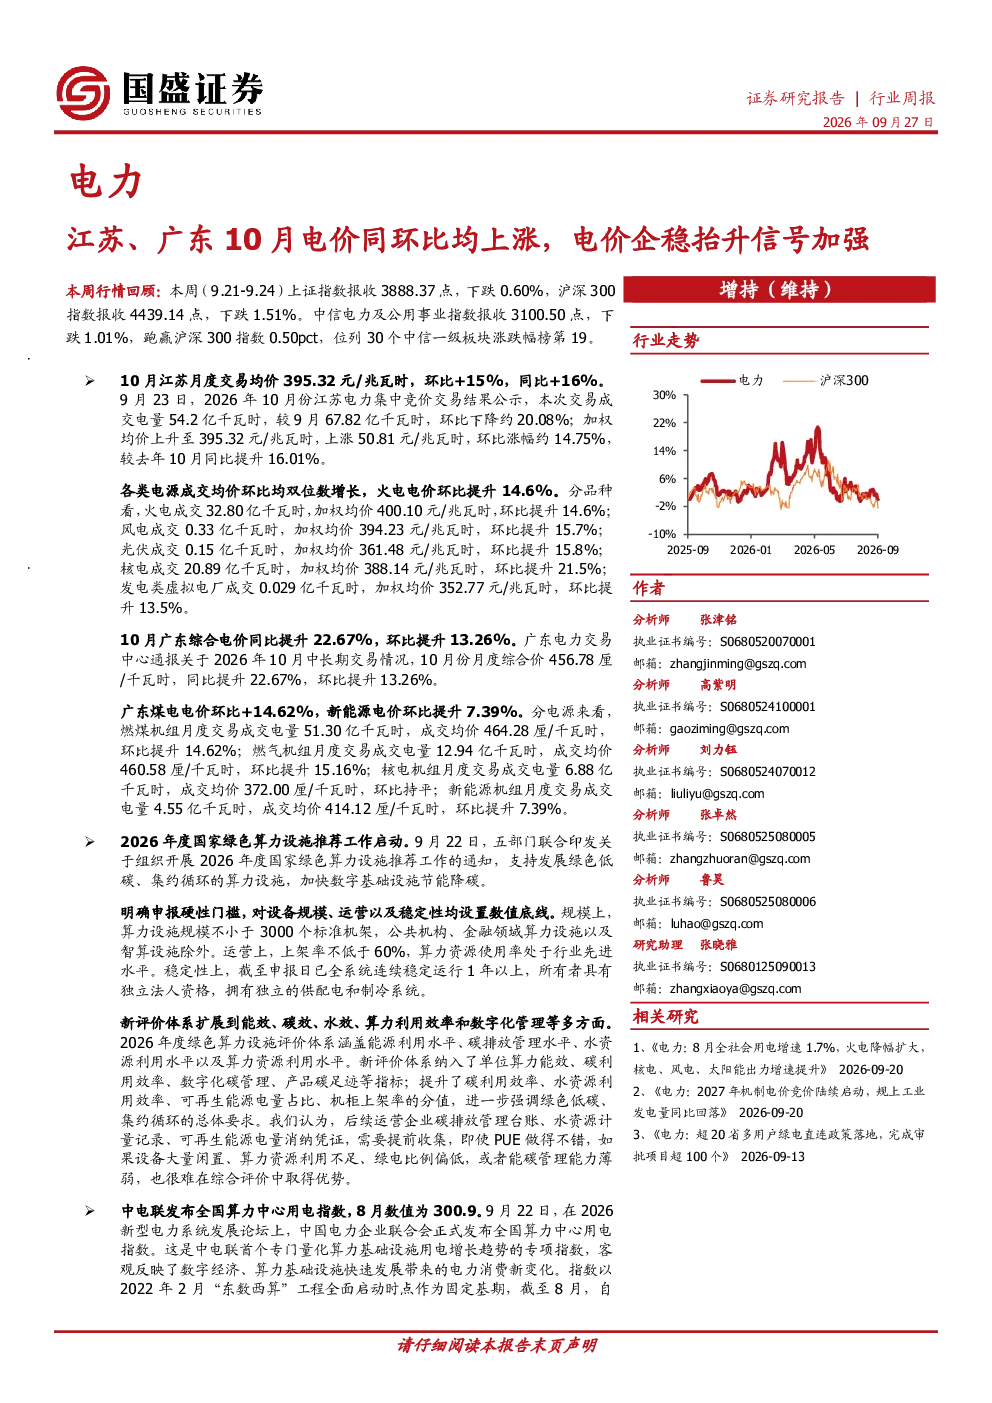
江苏和广东10月电价同环比均上涨,江苏月度交易均价环比+15%,同比+16%;广东综合电价同比提升22.67%,环比提升13.26%。各类电源成交均价环比均双位数增长,火电、风电、光伏、核电、发电类虚拟电厂成交均价环比分别提升14.6%、15.7%、15.8%、21.5%、13.5%。电价上涨显示电力供需关系紧张,企稳抬升信号加强,对火电企业盈利能力提升有积极意义,同时新能源电价也同步提升,反映市场对绿色能源的持续需求。
电力行业未来发展趋势如何?
电力行业未来发展趋势显示,国家正推动绿色低碳发展,绿色算力设施建设加速,算力中心用电指数持续增长,反映数字经济对电力需求增加。同时,电力市场化改革深入推进,陕西电力现货市场正式运行,促进电力资源优化配置。此外,火电煤价上涨、三峡流量下降等因素影响水电火电供应,绿电价格持平,碳市场价格下跌,显示电力市场复杂多变,需关注政策变化和供需关系调整。
本报告重点分析了哪些方面?
本报告重点分析了电价上涨对电力行业的影响,国家绿色算力设施推荐工作启动及其评价体系扩展评价维度,算力中心用电指数发布反映算力需求增长。同时关注火电煤价上涨、水电三峡流量下降、绿电价格持平、碳市场价格下跌等市场现状。此外,报告还分析了电力市场化改革进展,如南方电网与广西签署“十五五”战略合作协议,以及陕西电力现货市场正式运行等,为投资者提供全面行业视角。
当前电力市场现状如何判断?
当前电力市场现状显示,电力供需关系紧张,电价上涨企稳抬升信号加强,火电、新能源等各类电源成交均价环比均双位数增长。电力市场化改革加速推进,现货市场运行,但电力辅助服务市场、绿证交易等政策仍需完善。同时,原料价格超预期上涨、项目建设进度不及预期、政策不及预期等风险需关注,反映电力市场在转型中存在不确定性,需持续跟踪政策变化和供需动态。
本报告有哪些风险提示?
本报告提示电力行业面临原料价格超预期上涨风险,如煤炭价格持续高位可能压缩火电企业利润空间。项目建设进度不及预期可能影响电力供应能力,需关注新项目建设和设备交付情况。此外,电力辅助服务市场、绿证交易等政策不及预期可能影响新能源企业收益,需关注政策调整对市场格局的影响。这些风险因素可能对电力行业整体表现产生不利影响,投资者需谨慎评估。