猜你想问
这份研报主要分析了哪些内容?
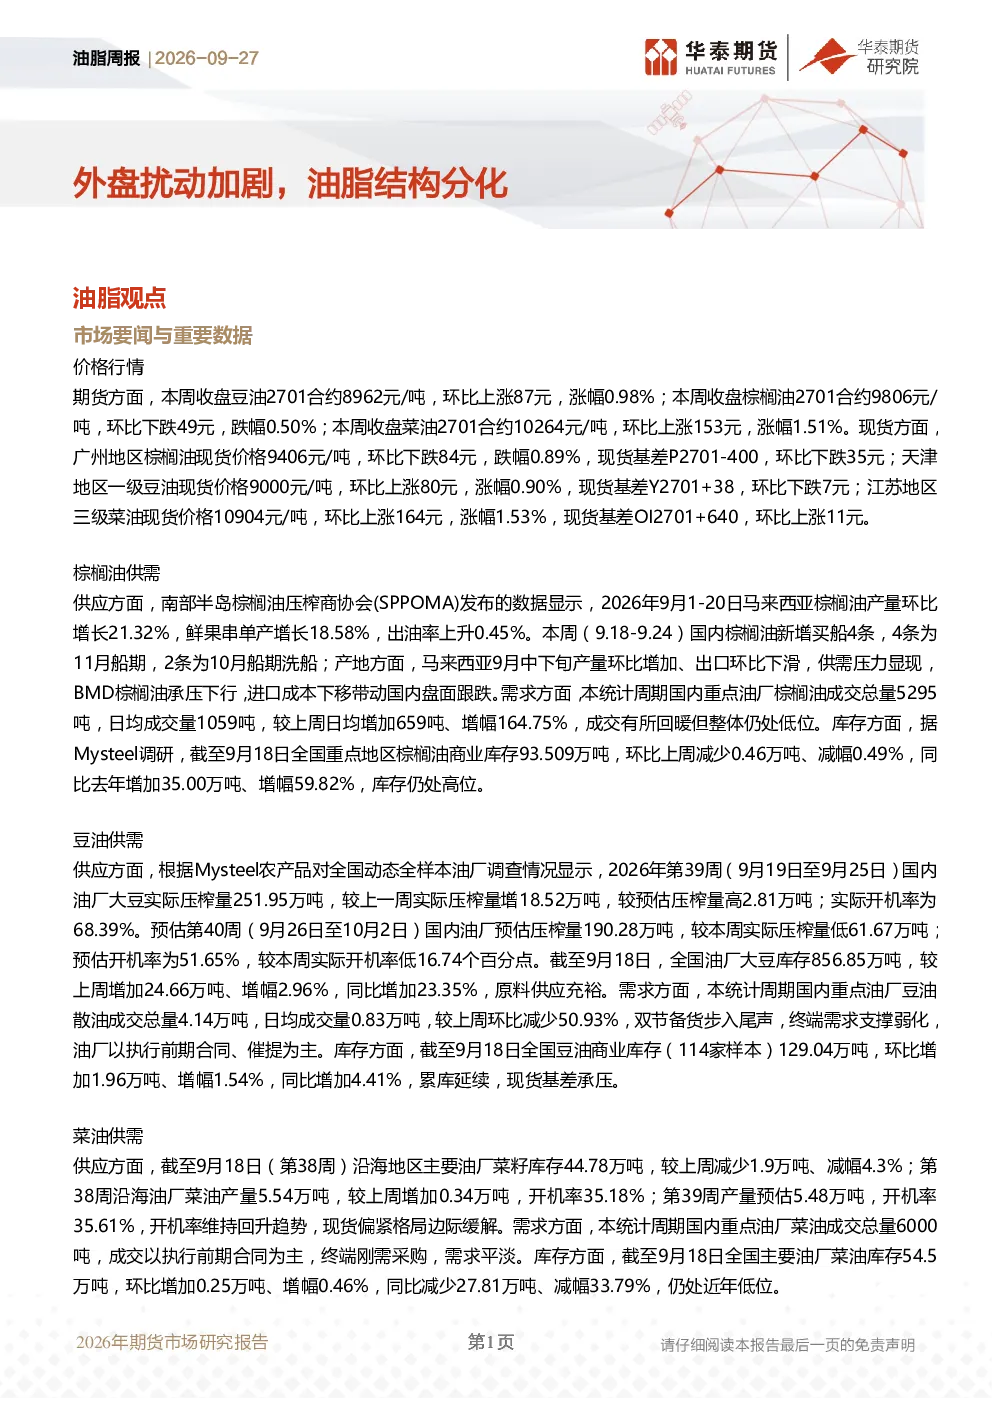
这份研报主要分析了油脂市场的供需情况,包括豆油、棕榈油和菜油的期货价格、现货价格、库存、成交量等关键数据。同时,报告还探讨了棕榈油、豆油和菜油各自的供应、需求和库存情况,以及市场品种的分化趋势。此外,报告还分析了豆油、棕榈油和菜油的市场表现和未来趋势,并提出了相应的投资策略。
油脂行业未来发展趋势如何?
油脂行业未来发展趋势呈现品种分化。菜油领涨油脂,豆油相对抗跌,棕榈油表现最弱。菜油方面,加拿大产量丰产,国内进口成本高企,远月到港增加带来宽松预期,高位震荡。豆油方面,美豆出口预期与中美磋商利多,但上方空间受限,短期震荡中性。棕榈油方面,产地累库、出口走弱及原油回落拖累,短期承压,关注马棕出口数据及印尼政策。
报告中重点分析了哪些方向?
报告中重点分析了棕榈油、豆油和菜油的供需情况。棕榈油方面,马来西亚9月产量环比增长21.32%,出口下滑,国内新增买船4条,产地累库压力显现。豆油方面,国内油厂大豆压榨量251.95万吨,开机率68.39%,大豆库存856.85万吨,同比增加23.35%。菜油方面,沿海油厂菜籽库存44.78万吨,菜油产量5.54万吨,开机率回升,现货偏紧格局边际缓解。
当前油脂市场现状如何?
当前油脂市场现状呈现品种分化。菜油领涨油脂,豆油相对抗跌,棕榈油表现最弱。棕榈油方面,全国重点地区棕榈油库存93.509万吨,环比减少0.49%,同比增加59.82%,仍处高位。豆油方面,全国豆油商业库存129.04万吨,环比增加1.54%,同比增加4.41%,累库延续。菜油方面,全国主要油厂菜油库存54.5万吨,环比增加0.46%,同比减少33.79%,仍处近年低位。
研报提示了哪些风险?
研报提示需关注马棕出口数据、国内到港节奏及印尼B50生柴政策。马棕出口数据是影响棕榈油市场的重要指标,出口下滑将加剧产地累库压力。国内到港节奏将影响豆油和菜油的供应情况,到港增加可能导致库存上升。印尼B50生柴政策可能对棕榈油需求产生影响,需密切关注政策变化。