猜你想问
这份报告的核心内容是什么?
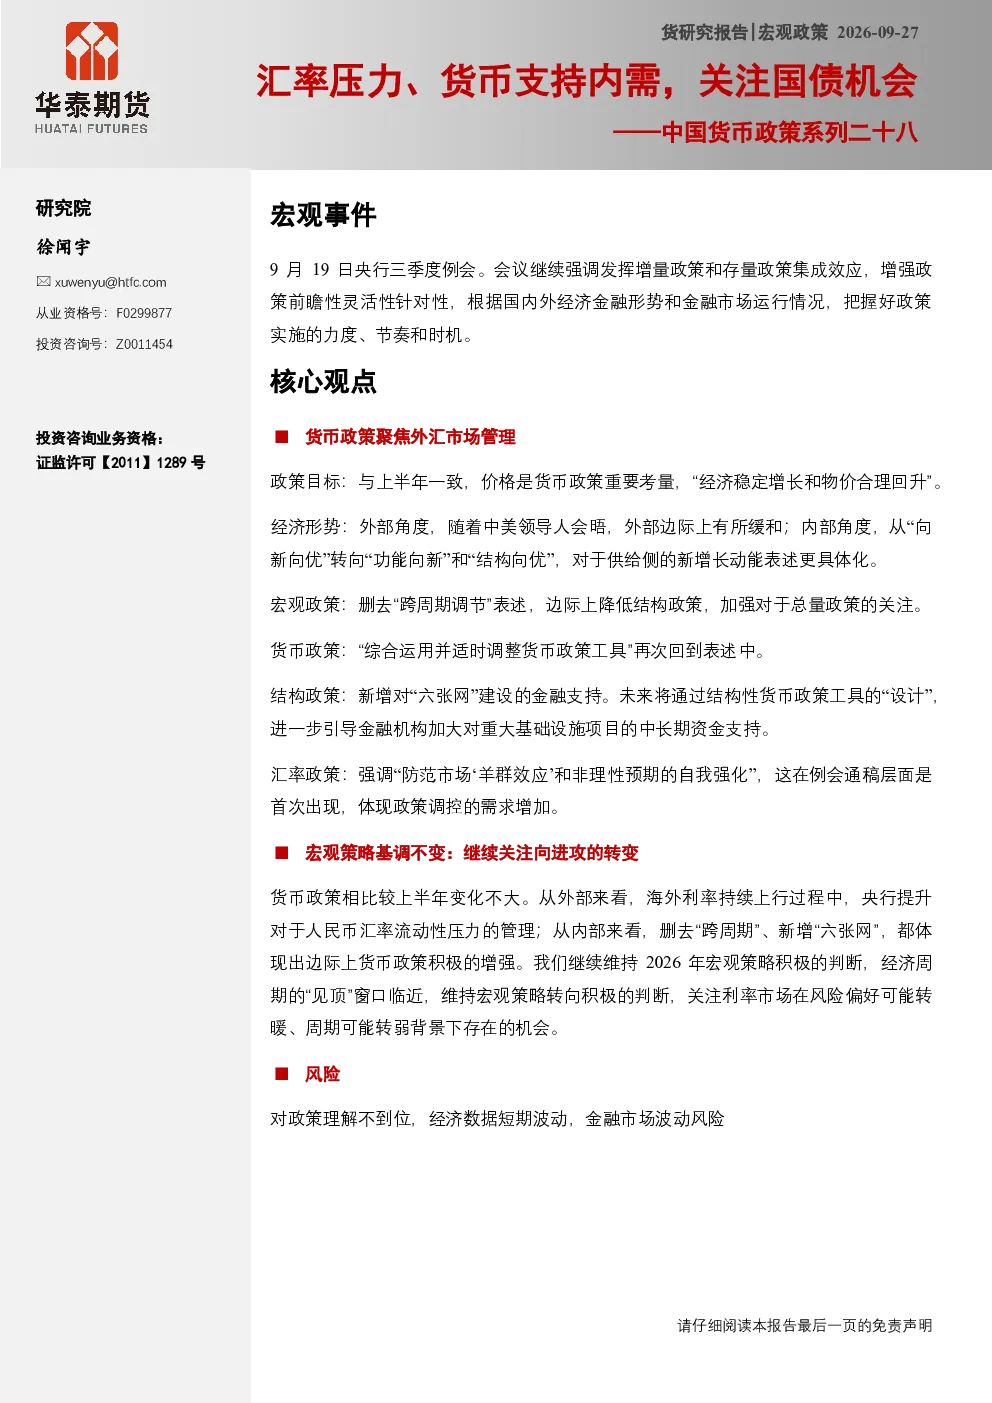
报告聚焦外汇市场管理,强调经济稳定增长和物价合理回升。政策边际上降低结构政策,加强总量关注,强调综合运用并适时调整货币政策工具,体现相机抉择阶段。汇率政策首次强调防范市场‘羊群效应’和非理性预期的自我强化,宏观策略基调不变,继续关注向进攻的转变,维持2026年宏观策略积极的判断。关注利率市场在风险偏好可能转暖、周期可能转弱背景下存在的机会。
报告对赛道/行业发展趋势有何分析?
报告指出政策将引导金融机构加大对重大基础设施项目的中长期资金支持,重心进一步增强对新动能的重心,强调通过科技创新和产业升级创造出更高附加值的新增长点。同时关注利率市场在风险偏好可能转暖、周期可能转弱背景下存在的机会。
报告重点分析了哪些方向?
报告重点分析了货币政策对汇率市场的管理、总量政策的关注、结构性货币政策工具的设计与引导、新动能的重心增强以及政策向质量提升推动的定力。同时关注利率市场机会、房地产信贷存量增速回落以及一线城市房地产成本数据表现。
报告对市场现状有何判断?
报告指出股市显示周期的顶部正临近,楼市价格变化和地产周期提示压力,投资和消费显示内需结构的压力,进出口差值的新高并没有结束。HIBOR利率曲线短端下长端上,MLF余额同比扩张提供流动性,M2/M1剪刀差基本保持稳定,银行不良上升和息差企稳。
研报有哪些风险提示?
报告强调货币政策维持相机抉择阶段,具体操作时将视国内外经济形势、通胀水平及金融市场运行情况而定。同时关注汇率政策调控需求增加,以及银行流动性环境可能受数量型政策影响。此外,房地产信贷存量增速回落,一线城市房地产成本数据火热但总量数据未有效改善,也存在一定风险。
你可能感兴趣
宏观政策:支持性政策延续,关注外部压力下的空间——中国货币政策系列二十六
华泰期货2026-04-01
中国货币政策系列七:央行现券买断交易支持特别国债到期续作
华泰期货2024-08-30
中国货币政策系列一:财政主导,货币配合,关注通胀变化
华泰期货2024-05-13
中国货币政策系列十四:货币政策支持经济,力度关注物价信号
华泰期货2024-11-10
国债期货早报:汇率贬值压力短期缓解 货币政策短期依然偏紧
银河期货2017-01-12
国债期货周报:货币政策定调更加积极,可适度参与宽货币预期增强带来的交易机会
广发期货2022-04-10
中泰期货国债期货月报:疫情防控压力仍然较大,经济仍需货币政策支持
中泰期货2022-05-04
国债期货2022年四季报:四季度外需下行压力增大内需提振存堵点,期债或仍有上涨机会
广发期货2022-09-25
中国宏观:央行推出系列增量举措支持巩固内需,提振资本市场
交银国际2024-09-24
中国货币政策系列二十二:中枢已现,货币周期进入顶部区间
金融华泰期货2025-11-12