猜你想问
申万一级银行偏离修复模型是什么原理?
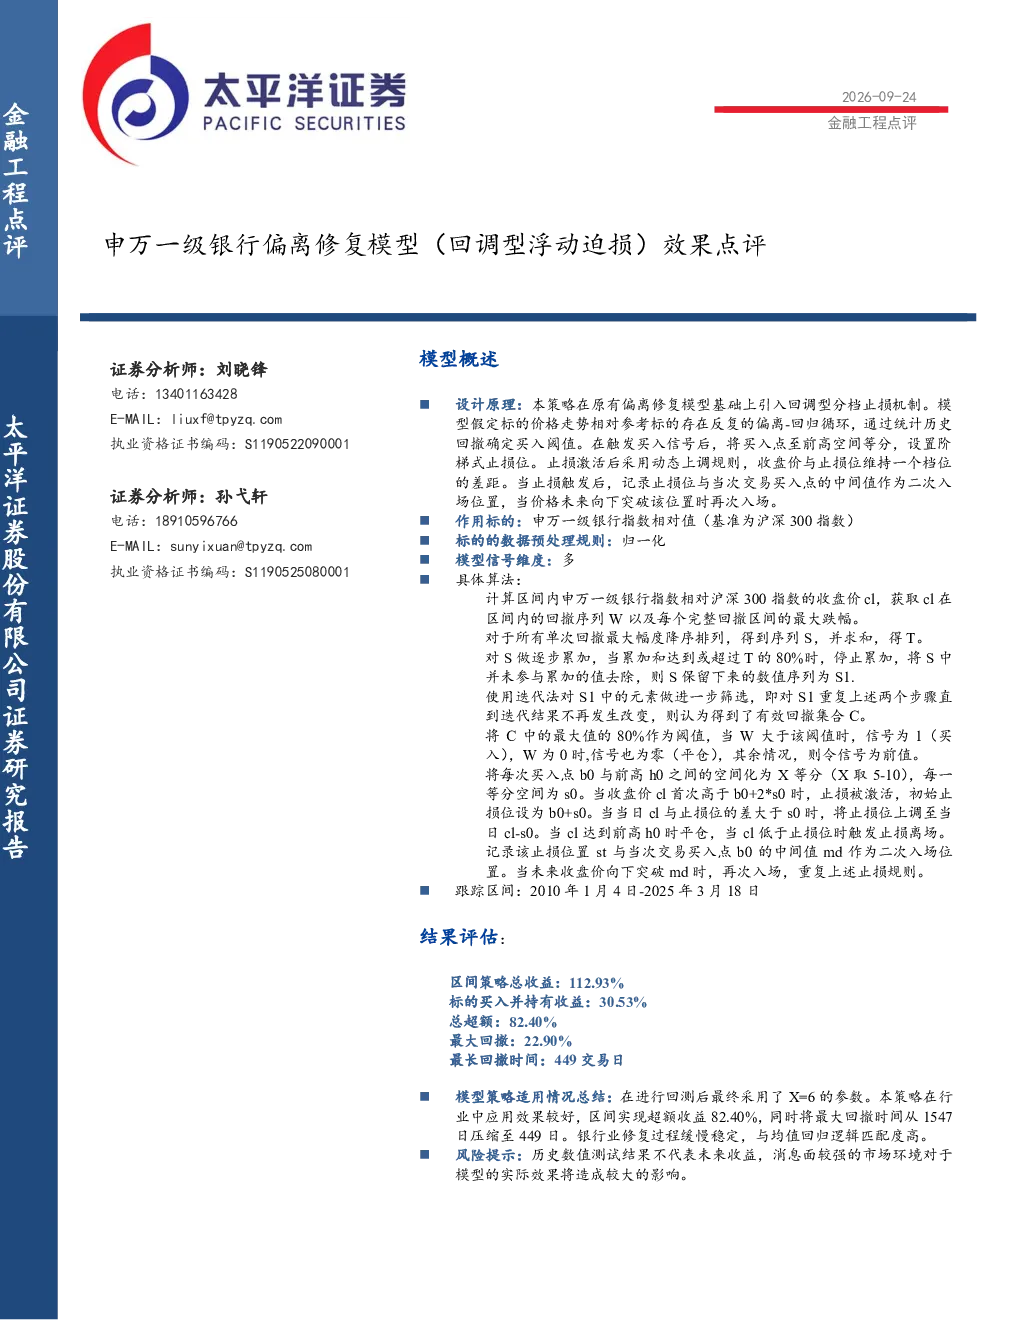
该模型基于偏离修复原理,引入回调型分档止损机制。它假设价格存在偏离后回归的循环,通过历史回撤统计确定买入阈值,买入后设置阶梯式止损位,止损激活后动态上调,触发止损后记录中间值作为二次入场位置。模型作用于申万一级银行指数相对值(基准沪深300指数),采用归一化数据预处理和多维度信号。具体算法包括计算回撤序列及最大跌幅,筛选有效回撤集合C,以C最大值的80%为买入阈值,买入点与前高空间等分(X=6),设置阶梯式止损,动态上调止损位,触发止损后记录中间值作为二次入场位置。跟踪区间为2010年1月4日至2025年3月18日。
银行业未来发展趋势如何?
银行业修复过程通常缓慢稳定,与均值回归逻辑匹配度高。该模型采用X=6参数,在银行业修复过程中实现超额收益82.40%,并将最大回撤时间压缩至449日。这表明银行业在长期来看存在均值回归机会,但需注意修复过程的稳定性,以及市场环境变化可能带来的影响。历史数据表明,银行业在经历波动后存在回归趋势,但具体走势受多种因素影响。
报告重点分析了哪些方向?
报告重点分析了申万一级银行偏离修复模型的效果,特别是回调型浮动迫损机制的应用。模型通过历史回撤统计确定买入阈值,买入后设置阶梯式止损位,止损激活后动态上调,触发止损后记录中间值作为二次入场位置。报告评估了该模型在2010年1月4日至2025年3月18日跟踪区间的表现,总收益112.93%,超额收益82.40%,最大回撤22.90%,最长回撤时间449交易日。此外,报告还分析了模型的适用情况,指出采用X=6参数时,银行业修复过程缓慢稳定,与均值回归逻辑匹配度高。
当前市场现状如何判断?
当前市场现状需结合多种因素综合判断。历史数据表明,银行业在经历波动后存在回归趋势,但具体走势受多种因素影响。该模型通过历史回撤统计确定买入阈值,买入后设置阶梯式止损位,止损激活后动态上调,触发止损后记录中间值作为二次入场位置。报告评估了该模型在2010年1月4日至2025年3月18日跟踪区间的表现,总收益112.93%,超额收益82.40%,最大回撤22.90%,最长回撤时间449交易日。这表明在特定条件下,银行业存在均值回归机会,但需注意市场环境变化可能带来的影响。
报告有哪些风险提示?
报告提示历史测试结果不代表未来收益,消息面较强的市场环境将影响模型效果。模型通过历史回撤统计确定买入阈值,买入后设置阶梯式止损位,止损激活后动态上调,触发止损后记录中间值作为二次入场位置。报告评估了该模型在2010年1月4日至2025年3月18日跟踪区间的表现,总收益112.93%,超额收益82.40%,最大回撤22.90%,最长回撤时间449交易日。投资者需注意,模型效果受市场环境变化影响较大,需谨慎评估风险。此外,报告还提示投资者需自主决策并承担风险,本报告不构成投资建议。