猜你想问
申万一级综合偏离修复模型是什么?
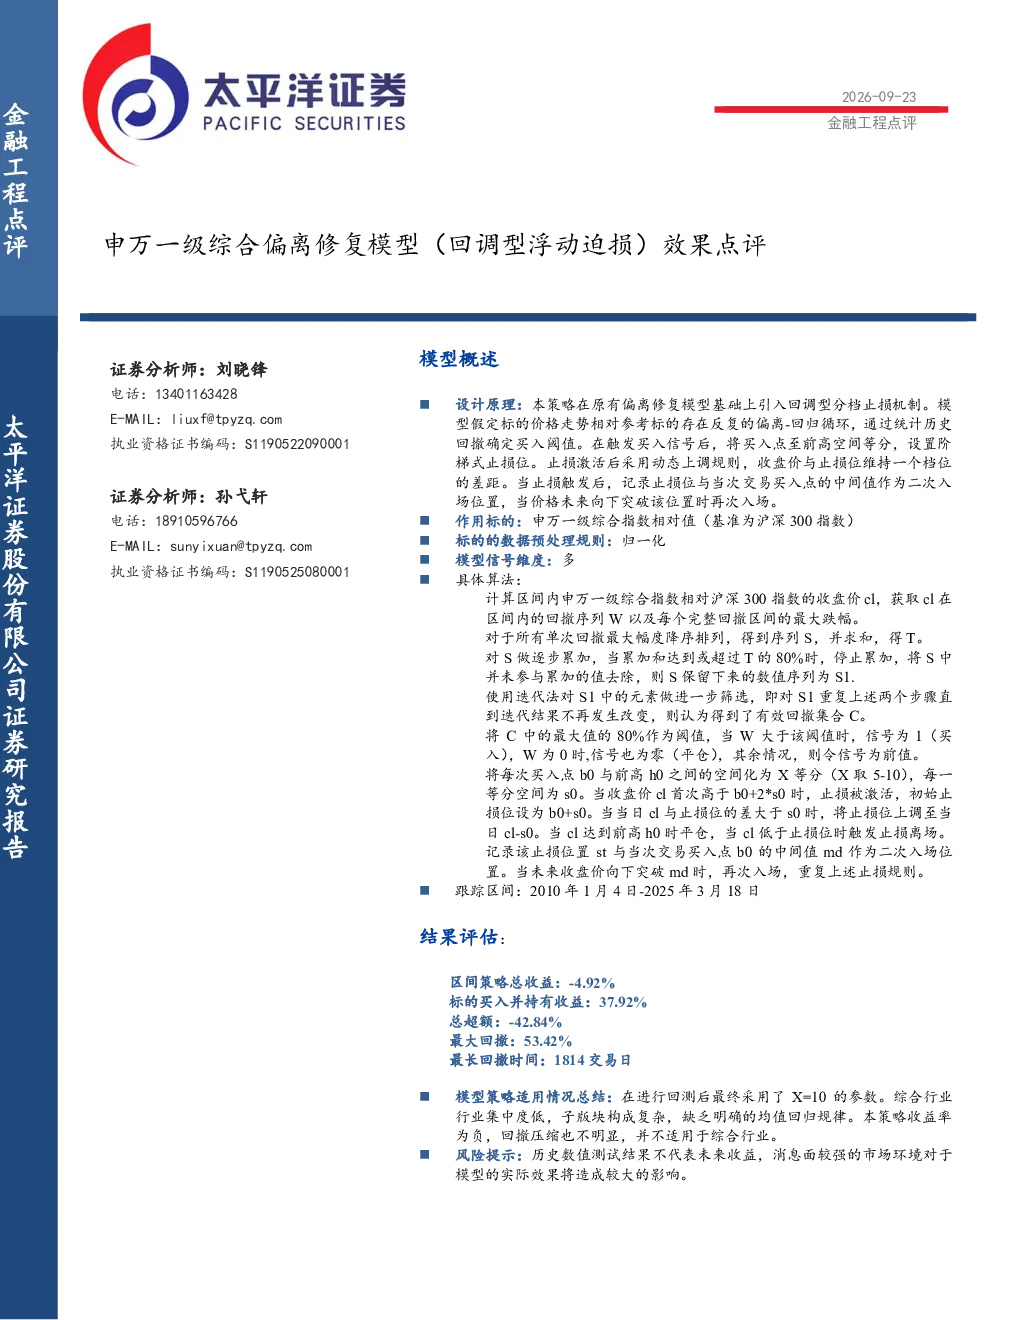
该模型在原有偏离修复基础上引入回调型分档止损机制,通过统计历史回撤确定买入阈值,并设置阶梯式止损位。模型假定价格存在偏离-回归循环,通过历史回撤序列筛选有效回撤集合C,以C最大值的80%作为买入阈值。买入后,将买入点至前高空间等分,设置动态止损位,并在止损触发后记录止损位与买入点中间值作为二次入场位置。
该模型适用于哪些行业?
该模型作用标的为申万一级综合指数相对沪深300指数,但回测显示不适用于行业集中度低、子版块构成复杂的综合行业。策略收益率为负,回撤压缩效果不明显,缺乏明确的均值回归规律。
报告重点分析了模型的哪些方面?
报告重点分析了模型的设计原理、算法细节、信号维度、数据预处理规则以及跟踪区间。模型通过历史回撤序列筛选确定买入阈值,设置阶梯式止损位,并采用动态上调规则。跟踪区间为2010年1月4日至2025年3月18日。
当前市场环境下该模型表现如何?
报告显示,在2010年1月4日至2025年3月18日的跟踪区间内,该策略总收益为-4.92%,总超额为-42.84%,最大回撤为53.42%,最长回撤时间为1814交易日。这表明模型在历史数据中表现不佳,策略收益率为负,回撤压缩效果不明显。
使用该模型有哪些风险提示?
历史数值测试结果不代表未来收益,消息面较强的市场环境对模型效果有较大影响。模型假定价格存在偏离-回归循环,但在某些行业可能不适用。此外,模型设置止损位后,若价格继续下跌可能触发止损离场,需注意控制风险。
你可能感兴趣
金融工程点评:申万一级公用事业偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-04-10
申万一级房地产偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-04-10
申万一级煤炭偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-09-24
申万一级环保偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-04-13
申万一级国防军工偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-04-14
申万一级基础化工偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-04-13
申万一级家用电器偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-07-06
申万一级计算机偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-07-06
申万一级传媒偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-04-09
申万一级电力设备偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-04-09