猜你想问
印尼HNB烟弹资产收购对华宝国际意味着什么?
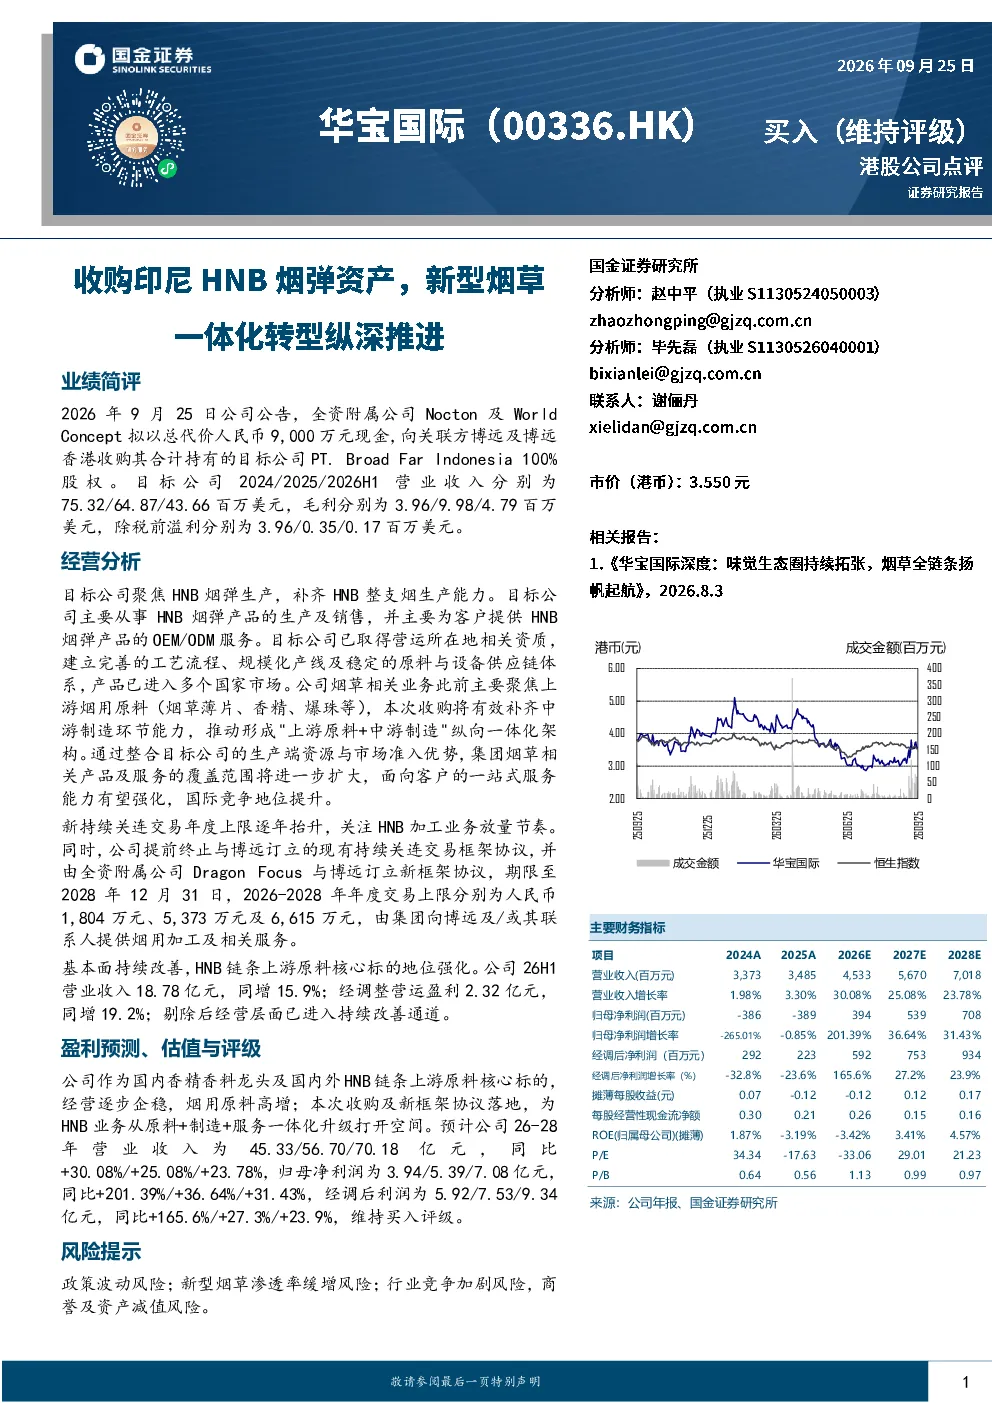
华宝国际通过收购印尼PT. Broad Far Indonesia 100%股权,补齐了HNB整支烟的生产能力。目标公司专注于HNB烟弹生产,提供OEM/ODM服务,已具备完善的工艺流程和供应链体系,产品销往多个国家。此次收购将推动公司形成“上游原料+中游制造”的纵向一体化架构,整合生产资源和市场准入优势,扩大烟草相关产品服务覆盖范围,强化一站式服务能力,提升国际竞争地位。收购价格9,000万元人民币,目标公司近年营收和毛利表现良好,但2026年起盈利预计有所波动。
新型烟草赛道未来发展趋势如何?
新型烟草赛道,特别是HNB领域,正经历从原料供应向制造服务一体化发展的阶段。随着全球对传统烟草的监管趋严,新型烟草产品如HNB(加热不燃烧)成为重要替代选择。华宝国际作为国内香精香料龙头和HNB链条上游原料核心标的,通过本次收购,正加速向产业链中游拓展。未来,HNB市场渗透率的提升、技术迭代和规模化生产将是行业关键,企业需关注政策变化、市场竞争及自身产能扩张节奏。
华宝国际此次收购的关键分析点有哪些?
此次收购的关键点在于其战略协同性和产业链补强作用。收购印尼HNB烟弹资产,使华宝国际从原料供应商升级为具备整支烟生产能力的制造商,形成“原料+制造”闭环。目标公司已取得相关资质,拥有规模化产线和稳定供应链,有助于快速响应市场需求。同时,收购将扩大公司在全球市场的覆盖,提升一站式服务能力。此外,新持续关连交易协议的逐年抬升交易上限,也反映了公司对HNB加工业务的信心。
当前新型烟草市场的现状如何?
当前新型烟草市场处于快速发展初期,HNB作为新型烟草的代表产品,在全球范围内逐步推广。市场现状表现为:政策环境仍需明确,各国监管存在差异;产品渗透率逐步提升,但增速可能受多种因素影响;行业竞争加剧,国内外企业纷纷布局。华宝国际通过本次收购,正积极应对这些挑战,补强产业链能力,以巩固和提升其在新型烟草领域的地位。
研报提示的主要风险有哪些?
研报提示的主要风险包括:政策波动风险,新型烟草产品可能面临更严格的监管政策;渗透率缓增风险,市场接受度和增长速度可能不及预期;行业竞争加剧风险,国内外企业竞争可能导致价格战或市场份额争夺;商誉及资产减值风险,收购后整合效果和目标公司实际经营情况可能存在不确定性。投资者需关注这些风险因素,结合公司战略布局和市场环境变化进行综合判断。