猜你想问
海尔生物2026年中报核心数据有哪些?
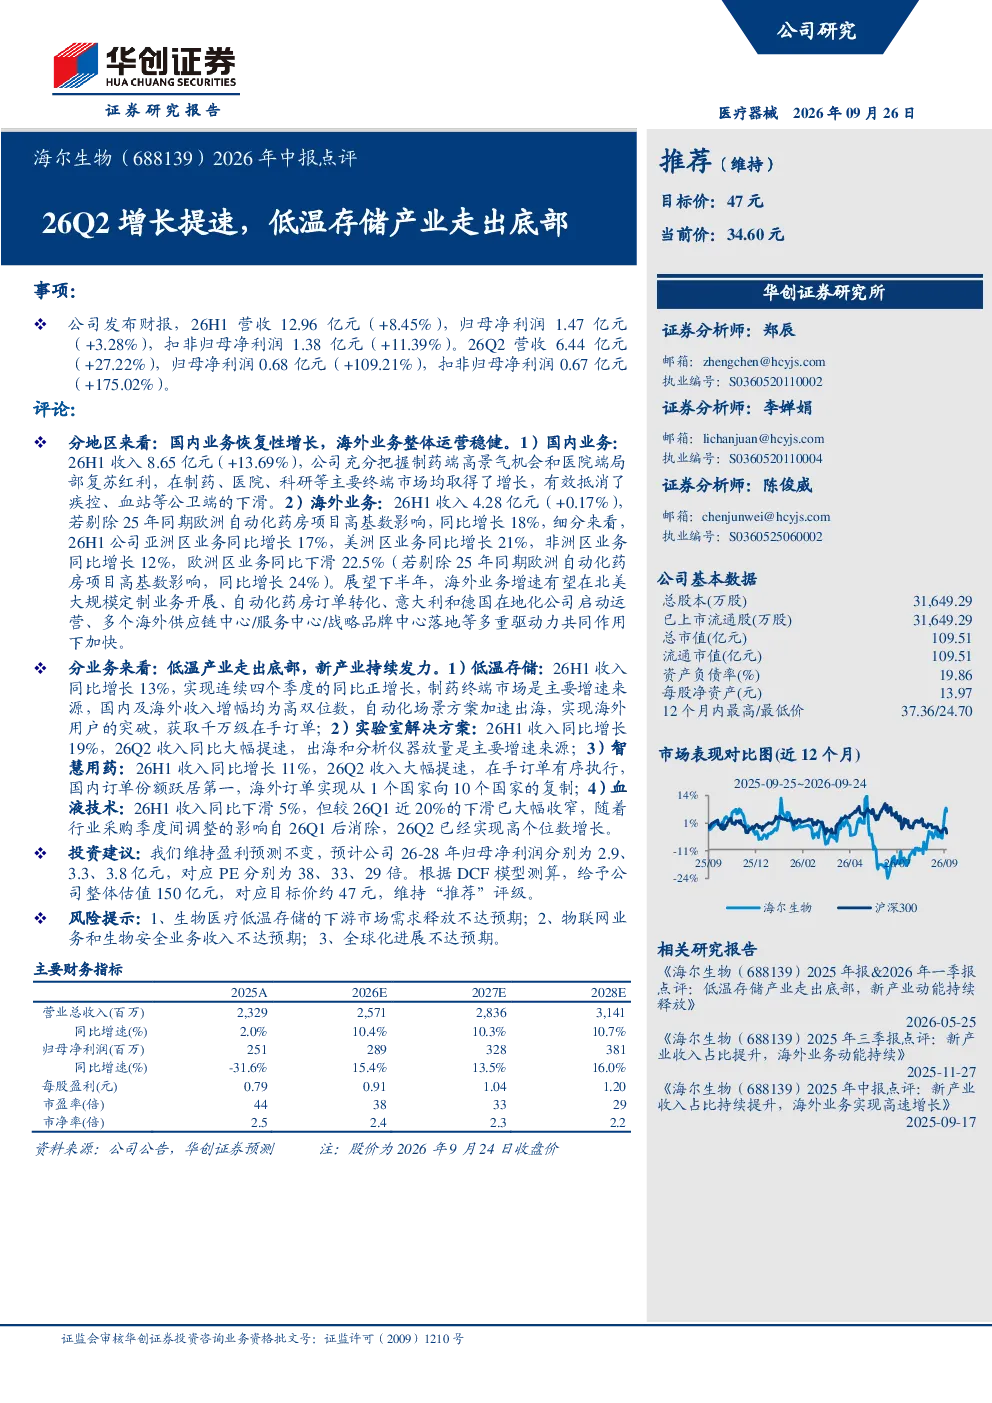
海尔生物2026年H1营收12.96亿元,同比增长8.45%,归母净利润1.47亿元,同比增长3.28%。扣非归母净利润1.38亿元,同比增长11.39%。其中,26Q2营收6.44亿元,同比增长27.22%,归母净利润0.68亿元,同比增长109.21%,扣非归母净利润0.67亿元,同比增长175.02%。国内业务H1收入8.65亿元,同比增长13.69%;海外业务H1收入4.28亿元,同比增长0.17%,剔除高基数影响后同比增长18%
低温存储产业目前的发展趋势如何?
低温存储产业正走出底部,制药终端市场是主要增速来源。自动化场景方案加速出海,实现海外用户突破并获取千万级订单。国内业务恢复性增长有效抵消公卫端下滑,海外业务稳健增长,各区域增长明显,欧洲区除外。连续四季度低温存储业务收入正增长,表明行业复苏态势明显,市场空间广阔
研报对海尔生物哪些业务板块进行了重点分析?
研报重点分析了海尔生物的低温存储、实验室解决方案、智慧用药和血液技术业务板块。低温存储H1收入同比增长13%,连续四季度正增长;实验室解决方案H1收入同比增长19%;智慧用药H1收入同比增长11%;血液技术H1收入同比下滑5%,但Q2已实现高个位数增长。各板块表现分化,新业务增长强劲
当前低温存储市场的市场现状如何判断?
低温存储市场目前处于复苏阶段,制药终端市场需求释放带动行业增长。自动化、智能化场景方案加速出海,海外市场拓展成效显著。国内业务受益于公卫端政策调整,恢复性增长明显。海外业务稳健,各区域增长明显,欧洲区除外。行业整体呈现底部企稳、逐步复苏的态势
研报提示了哪些投资风险?
研报提示了生物医疗低温存储市场需求释放不达预期、物联网及生物安全业务收入不及预期、全球化进展不及预期等风险。低温存储市场需求受宏观经济和行业政策影响较大,若市场需求释放不及预期,可能影响公司业绩增长。物联网及生物安全业务尚处发展初期,收入不及预期可能影响公司整体业绩。公司全球化战略的推进效果也存在不确定性,可能影响公司长远发展