猜你想问
这份研报的核心内容是什么?
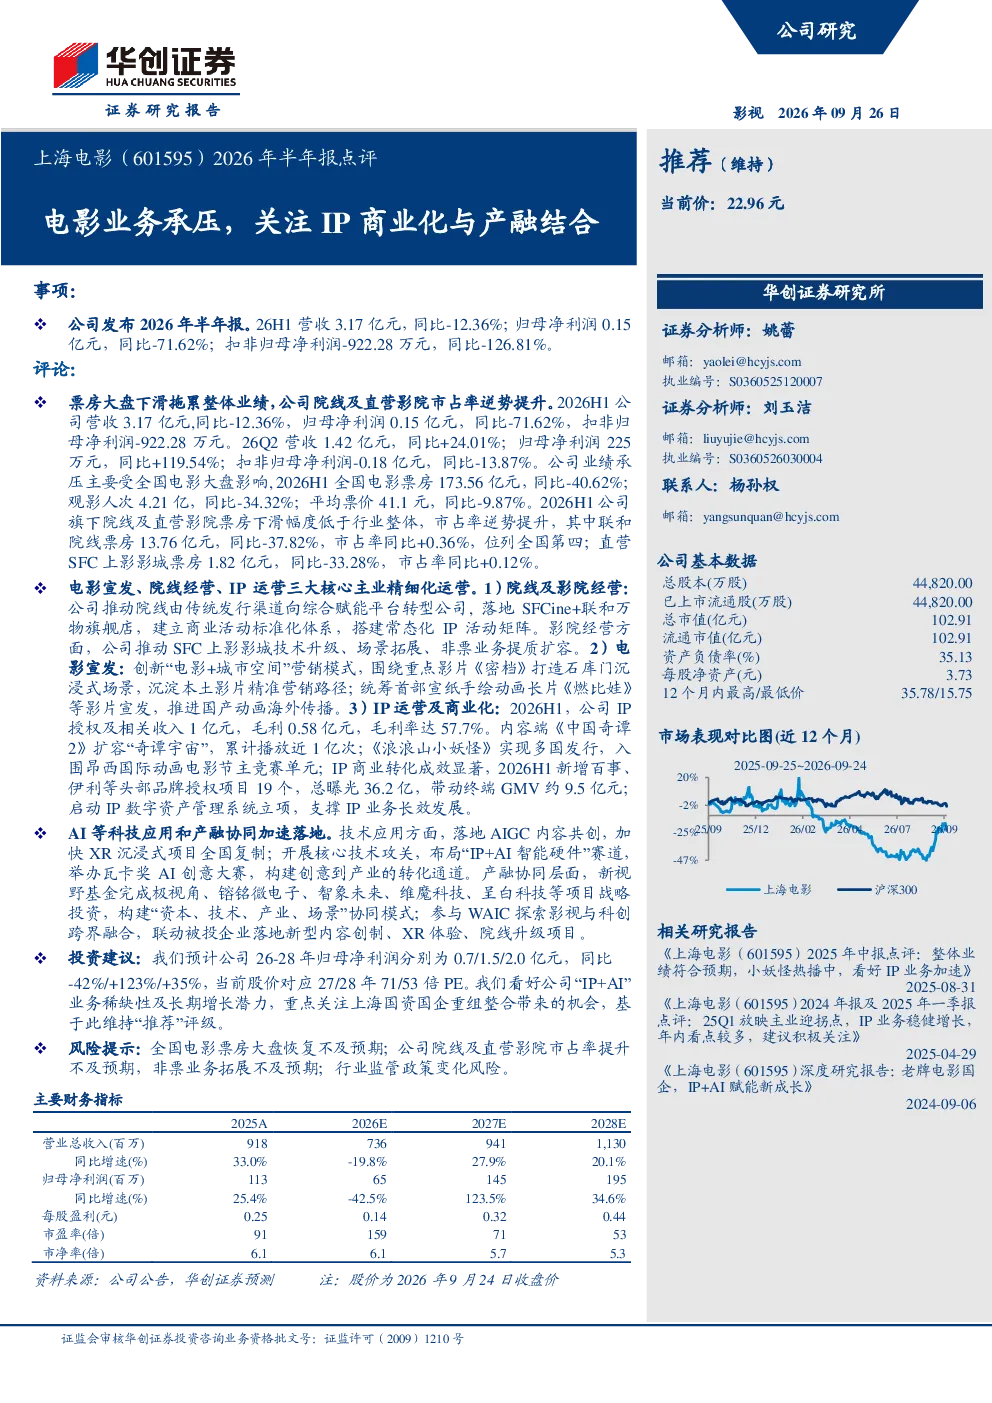
这份研报主要点评了2026年上半年电影业务的表现,指出公司营收和净利润均出现下滑,主要受全国电影大盘下滑影响。同时,报告也关注了公司在IP商业化和产融结合方面的进展,如IP授权收入增长、头部品牌合作以及AIGC技术应用等。此外,还分析了公司旗下院线市占率逆势提升的情况,以及未来几年的盈利预测和投资建议。
电影行业的发展趋势如何?
电影行业在2026年上半年面临大盘下滑的挑战,全国电影票房同比下降40.62%。但报告指出,公司旗下院线及直营影院的票房下滑幅度低于行业整体,市占率有所提升,显示出一定的韧性。未来,IP商业化、技术应用(如AIGC)以及产融协同可能是行业的重要发展方向,这些趋势在报告中也有所体现。
研报重点分析了哪些方向?
研报重点分析了公司业绩表现、院线运营、IP运营和技术应用四个方向。在业绩方面,报告详细披露了营收、净利润等关键数据,并解释了下滑的原因。在院线运营方面,报告强调了市占率逆势提升的亮点。在IP运营方面,报告突出了IP授权收入和头部品牌合作的成绩。最后,报告还关注了公司在AIGC内容共创和“IP+AI智能硬件”赛道的布局。
当前电影市场的现状如何?
当前电影市场面临全国票房下滑的挑战,2026年上半年全国电影票房同比下降40.62%。但报告显示,公司旗下院线及直营影院的票房下滑幅度低于行业整体,市占率有所提升,反映出公司在市场中的相对优势。此外,IP商业化和技术应用成为市场新的增长点,公司在这些方面也取得了一定进展。
研报提到了哪些风险提示?
研报提示了三个主要风险:一是全国电影票房恢复不及预期,这可能导致公司业绩进一步下滑;二是院线及直营影院市占率提升不及预期,非票业务拓展也可能面临挑战;三是行业监管政策变化风险,这可能对公司业务模式产生影响。这些风险需要投资者关注,并在投资决策中加以考虑。
你可能感兴趣
上海电影(601595)2026年半年报点评:电影业务承压,关注IP商业化与产融结合
华创证券2026-09-26
2026年半年报业绩点评:饲料主业与海外拓展彰显韧性,生猪养殖业务承压亏损
中泰证券2026-08-24
宗申动力(001696)2026年半年报点评:传统通机业务短期承压,AIDC电源与航空动力打开新成长空间
华创证券2026-08-30
短期业绩承压,墨水与新业务保持增长态势:宏华数科2026年半年报点评
机械设备华创证券2026-09-19
山东高速2026年半年报点评:路桥主业短期承压、核心路产韧性依旧,投资板块积极转型
华创证券2026-08-29
2026年半年报点评:核心路产主业稳健,金融投资波动致业绩承压
华创证券2026-08-11
2024年半年报点评:半年报利润承压,关注AI应用商业化进程
信息技术华创证券2024-09-11
2026年半年报点评发动机业务稳定向好,弹药业务承压
国联民生证券2026-09-02
2026年半年报点评政企业务为增长核心引擎,产品结构变化致毛利率承压
国联民生证券2026-09-02
2026年半年报点评:零部件业务阶段性承压,镀膜新业务贡献业绩增量
交通运输西南证券2026-08-25