猜你想问
上海电影2026年半年报主要说了什么?
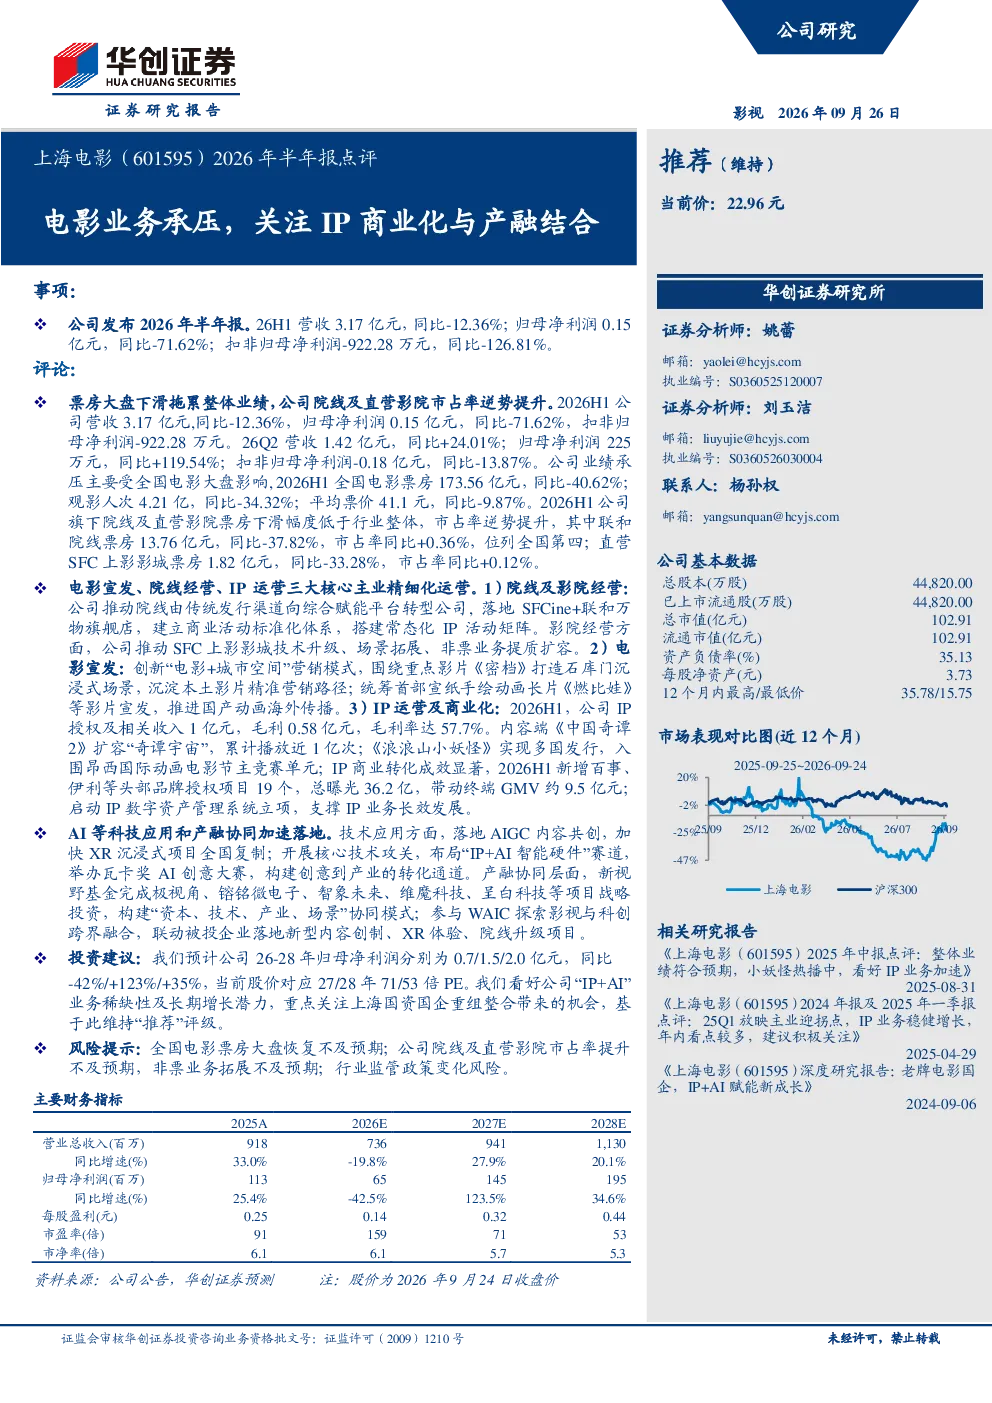
上海电影2026年半年报显示,公司营收3.17亿元,同比-12.36%;归母净利润0.15亿元,同比-71.62%;扣非归母净利润-922.28万元,同比-126.81%。主要受全国电影大盘下滑影响,2026H1全国票房173.56亿元,同比-40.62%。公司旗下院线及直营影院票房下滑幅度低于行业整体,市占率逆势提升。联和院线票房13.76亿元,市占率同比+0.36%,位列全国第四;直营SFC上影影城市占率同比+0.12%。
电影行业未来发展趋势如何?
电影行业正经历数字化转型,院线向综合赋能平台转型,IP运营与商业化成为关键增长点。技术创新如AIGC、XR沉浸式体验加速落地,推动内容创作与观影体验升级。国产动画海外传播取得进展,《燃比娃》等多部作品多国发行。头部品牌如百事、伊利等参与IP授权,带动GMV约9.5亿元。行业监管政策变化仍是重要变量,但整体呈现内容精品化、技术驱动化趋势。
报告最值得关注的方向是什么?
报告最值得关注的方向是IP商业化与产融结合。上海电影IP授权及相关收入达1亿元,毛利率57.7%。内容端《中国奇谭2》累计播放近1亿次,《浪浪山小妖怪》多国发行。新增百事、伊利等头部品牌授权项目19个,总曝光36.2亿。同时,公司布局“IP+AI智能硬件”赛道,举办瓦卡奖AI创意大赛,落地AIGC内容共创,加快XR沉浸式项目全国复制。新视野基金完成多个战略投资,构建“资本、技术、产业、场景”协同模式。
当前电影市场情况如何?
当前电影市场处于恢复阶段,但全国票房仍同比下滑40.62%。上海电影旗下院线及直营影院票房下滑幅度低于行业整体,市占率逆势提升,联和院线位列全国第四,SFC上影影城市占率同比+0.12%。公司推动院线向综合赋能平台转型,落地SFCine+联和万物旗舰店,建立商业活动标准化体系,搭建常态化IP活动矩阵。影院经营方面,推动SFC上影影城技术升级、场景拓展、非票业务提质扩容。
报告提示的主要风险有哪些?
报告提示的主要风险包括:全国电影票房恢复不及预期,可能影响公司业绩;院线及直营影院市占率提升、非票业务拓展不及预期,影响收入增长;行业监管政策变化风险,可能对IP运营、宣发等业务产生影响。此外,技术投入与产出转化存在不确定性,需关注AIGC、XR等新技术的商业化落地效果。