猜你想问
这份研报主要分析了什么内容?
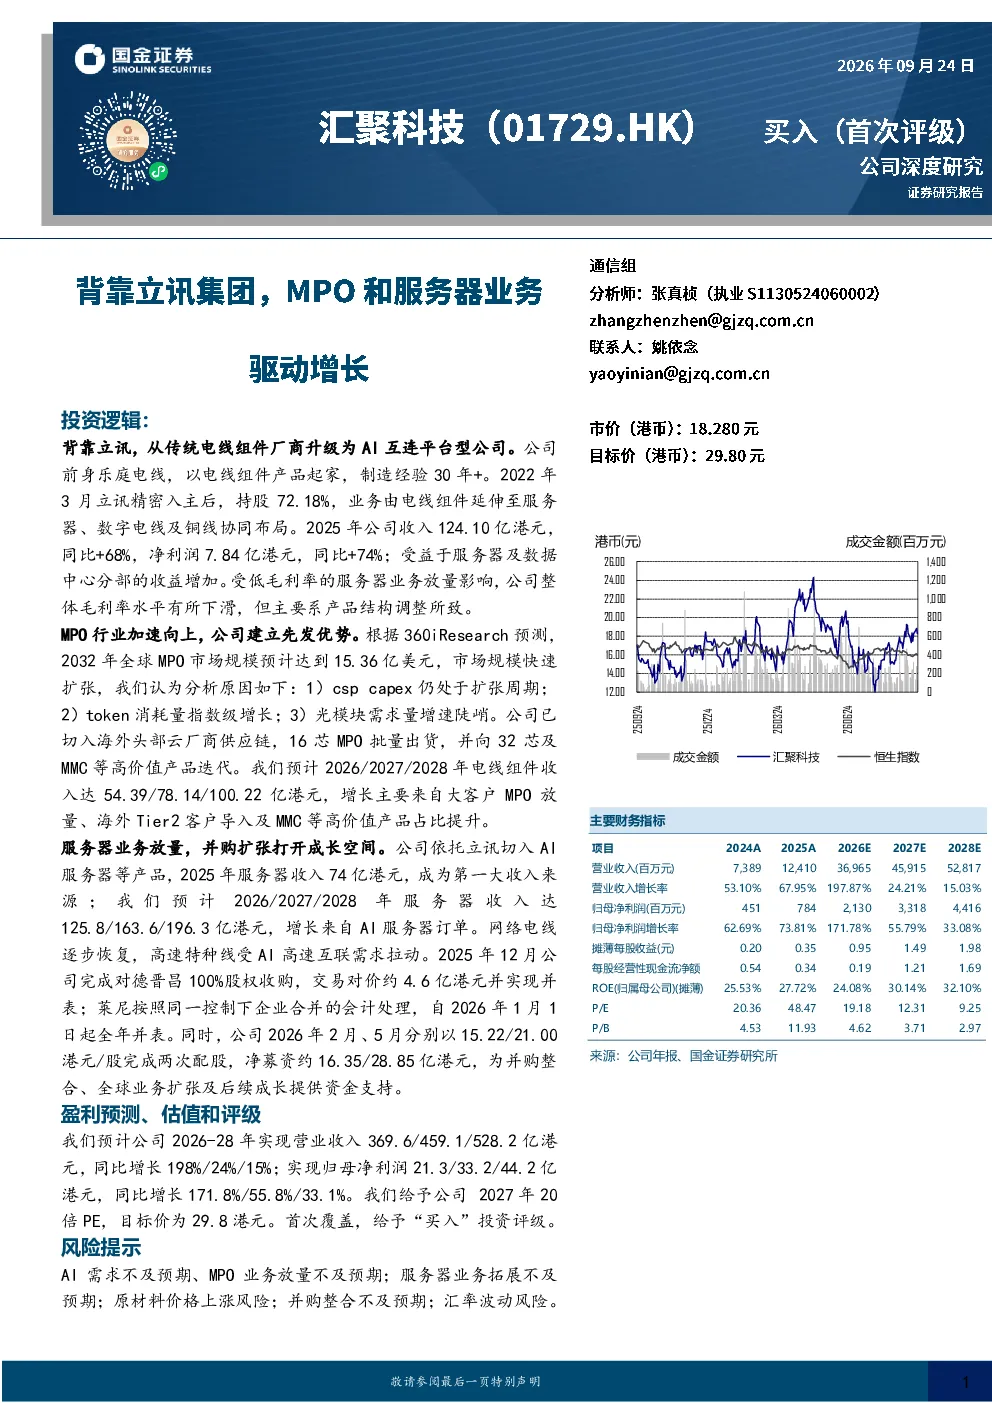
这份研报分析了01729汇聚科技从传统电线组件制造商升级为AI互连平台型公司的转型历程。报告指出,公司依托立讯精密资源,业务延伸至服务器、数字电线及铜线,2025年收入124.10亿港元,同比+68%,净利润7.84亿港元,同比+74%,主要受益于服务器及数据中心分部增长。MPO行业加速向上,公司建立先发优势,已切入海外头部云厂商供应链,并向32芯及MMC等高价值产品迭代。预计2026/2027/2028年电线组件收入达54.39/78.14/100.22亿港元。服务器业务放量,依托立讯资源,2025年服务器收入74亿港元,成为第一大收入来源。预计2026/2027/2028年服务器收入达125.8/163.6/196.3亿港元。报告还提到公司完成对德晋昌100%股权收购,并实现并表;莱尼按照同一控制下企业合并的会计处理,自2026年1月1日起全年并表。公司完成两次配股,为并购整合、全球业务扩张及后续成长提供资金支持。
MPO行业发展趋势如何?
MPO行业正加速向上发展,01729汇聚科技凭借先发优势,已切入海外头部云厂商供应链,并向32芯及MMC等高价值产品迭代。公司建立了在MPO领域的领先地位,预计未来MPO业务将持续放量。随着数据中心建设的加速,对高密度连接的需求将进一步增加,这将推动MPO产品需求的持续增长。公司通过技术创新和产品升级,有望在MPO赛道中保持竞争优势。
报告重点分析了哪些业务方向?
报告重点分析了01729汇聚科技的两个核心业务方向:MPO和服务器业务。在MPO方面,公司已切入海外头部云厂商供应链,并向高价值产品迭代,预计未来收入将持续增长。在服务器业务方面,公司依托立讯精密资源,2025年收入74亿港元,成为第一大收入来源。报告预测2026/2027/2028年服务器收入将达125.8/163.6/196.3亿港元。此外,报告还关注了公司对德晋昌的收购和莱尼的并表,这些举措将进一步推动公司业务扩张。
当前市场对01729汇聚科技的评价如何?
当前市场对01729汇聚科技的评价较为积极。公司从传统电线组件制造商成功转型为AI互连平台型公司,业务多元化发展,收入和利润均实现显著增长。MPO和服务器业务成为公司增长的主要驱动力,未来发展潜力较大。公司依托立讯精密的资源优势,在服务器领域取得了显著进展,收入已超过电线组件业务。此外,公司通过并购整合和全球业务扩张,进一步提升了市场竞争力。
研报提示了哪些主要风险?
研报提示了以下几个主要风险:AI需求不及预期可能导致公司业务增长放缓;MPO业务放量不及预期可能影响公司收入增长;服务器业务拓展不及预期可能影响公司未来发展方向;原材料价格上涨可能增加公司成本压力;并购整合不及预期可能影响公司整合效果;汇率波动风险可能影响公司财务表现。这些风险需要公司密切关注并采取相应措施加以应对。