猜你想问
这份研报主要讲了什么内容?
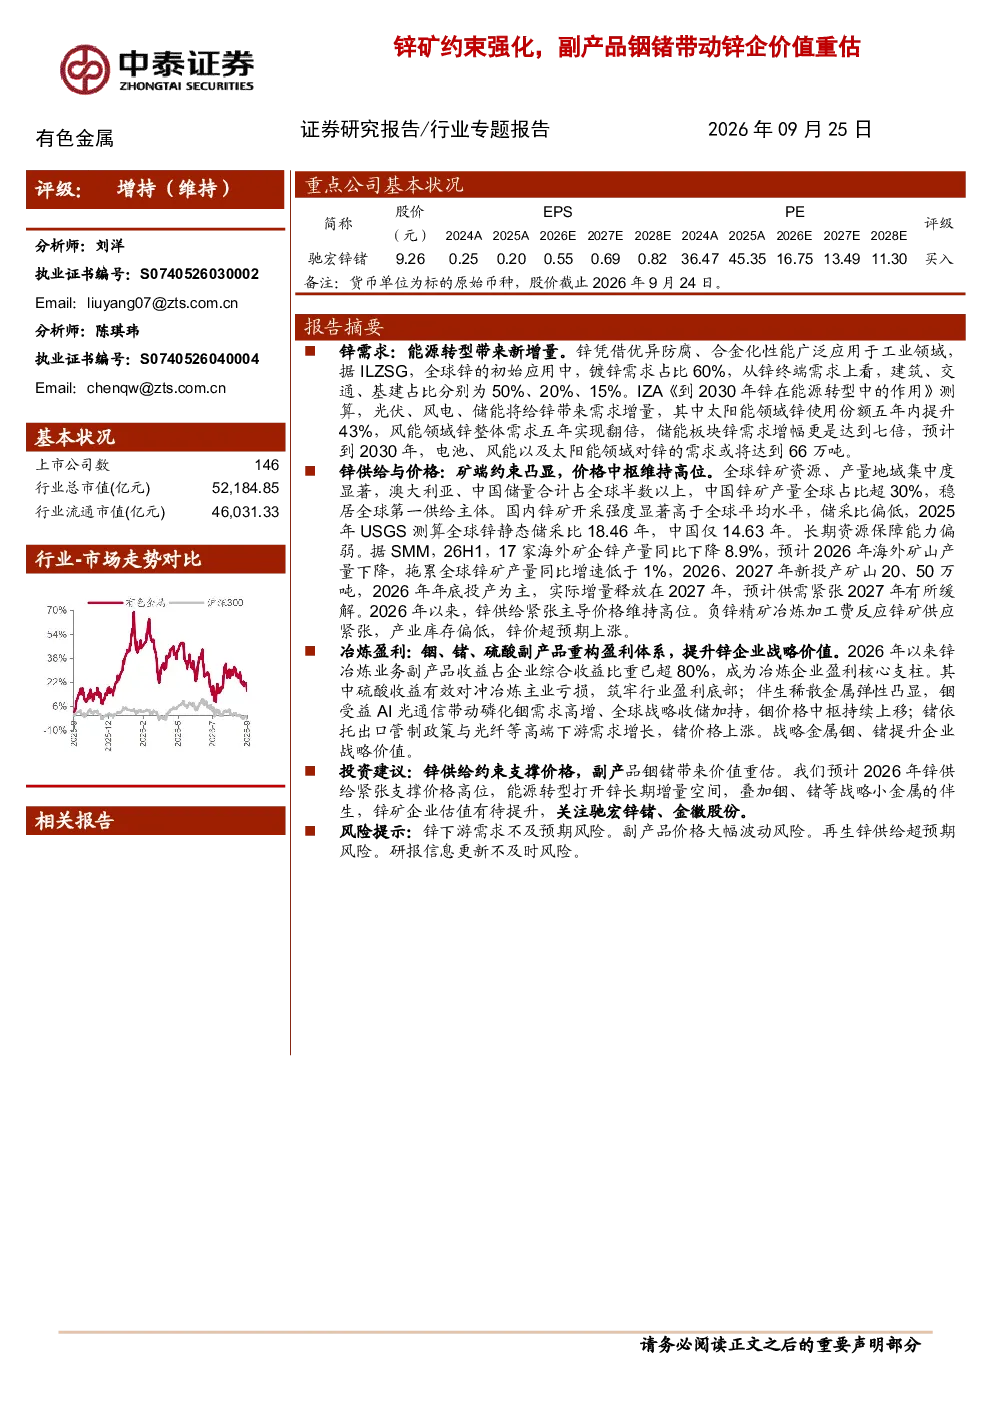
这份研报分析了锌矿行业的供需现状及未来发展趋势。报告指出,锌凭借优异防腐、合金化性能广泛应用于工业领域,主要应用领域为镀锌(60%)、建筑(50%)、交通(20%)、基建(15%)。能源转型将带来锌中长期需求增量,预计到2030年,电池、风能以及太阳能领域对锌的需求或将达到66万吨。全球锌矿资源与产量地域集中度较高,中国是全球核心锌矿供给国,但中国锌矿开采强度显著高于全球平均水平,储采比偏低。2026年以来,17家海外矿企锌产量同比下降8.9%,预计2026年海外矿山产量下降,拖累全球锌矿产量同比增速低于1%。锌冶炼企业利润高度依赖伴生副产品硫酸、小金属贡献,2026年7月,副产品收益占冶炼企业综合收益的比重已攀升至81.3%。原生铟作为锌矿伴生的小金属,供给高度集中于中国,AI需求驱动铟价中枢上行,截止2026年9月24日,中国精铟均价已达5200元/公斤,年内上涨86%。锗作为铅锌冶炼稀缺伴生品,需求与战略性提升,支撑价格高位,截止2026年9月24日,中国锗锭均价已达27300元/千克,年内上涨95%。预计2026年锌供给紧张支撑价格高位,能源转型打开锌长期增量空间,叠加铟、锗等战略小金属的伴生,锌矿企业估值有待提升。
能源转型对锌行业的发展趋势有何影响?
能源转型对锌行业的发展趋势具有积极影响。报告指出,能源转型将带来锌中长期需求增量,预计到2030年,电池、风能以及太阳能领域对锌的需求或将达到66万吨。其中,太阳能领域锌使用份额五年内提升43%,风能领域锌整体需求五年实现翻倍,储能板块锌需求增幅更是达到七倍。这些新兴领域的需求增长为锌行业提供了长期增量空间,尤其是在电池材料、太阳能电池板和风力涡轮机等方面,锌的应用将更加广泛。这种趋势预计将推动锌价长期上涨,并提升锌矿企业的市场价值。同时,随着技术的进步和产业升级,锌的应用领域还将进一步拓展,为行业带来更多发展机遇。
报告中重点分析了哪些方向?
报告中重点分析了锌行业的供需现状、价格趋势以及冶炼企业的盈利模式。在供需方面,报告强调了全球锌矿资源与产量的地域集中度较高,中国是全球核心锌矿供给国,但中国锌矿开采强度显著高于全球平均水平,储采比偏低,存在资源压力。在价格趋势方面,报告指出2026年以来,锌供给紧张主导价格维持高位,负锌精矿冶炼加工费反应锌矿供应紧张,产业库存偏低,SHFE锌价年内上涨15%,截止2026年9月24日已达26760元/吨。在冶炼企业盈利模式方面,报告强调锌冶炼企业利润高度依赖伴生副产品硫酸、小金属贡献,2026年7月,副产品收益占冶炼企业综合收益的比重已攀升至81.3%。此外,报告还分析了原生铟和锗作为锌矿伴生的小金属的市场表现,指出AI需求驱动铟价中枢上行,锗需求与战略性提升支撑价格高位。这些分析为投资者提供了全面的行业洞察。
当前锌市场的现状如何?
当前锌市场的现状表现为供需紧张,价格维持高位。报告指出,2026年以来,17家海外矿企锌产量同比下降8.9%,预计2026年海外矿山产量下降,拖累全球锌矿产量同比增速低于1%。同时,2026、2027年新投产矿山20、50万吨,2026年年底投产为主,实际增量释放在2027年,预计供需紧张2027年有所缓解。然而,短期内锌供给紧张主导价格维持高位,负锌精矿冶炼加工费反应锌矿供应紧张,产业库存偏低,SHFE锌价年内上涨15%,截止2026年9月24日已达26760元/吨。这种供需格局支撑了锌价的上涨,也为锌矿企业带来了较好的经营环境。此外,锌冶炼企业利润高度依赖伴生副产品硫酸、小金属贡献,2026年7月,副产品收益占冶炼企业综合收益的比重已攀升至81.3%,表明副产品的市场表现对冶炼企业盈利至关重要。
这份研报提到了哪些风险提示?
这份研报提到了以下风险提示:首先,锌下游需求不及预期风险。虽然能源转型为锌行业提供了长期增量空间,但下游需求能否达到预期仍存在不确定性,如果需求增长不及预期,可能会对锌价和行业盈利产生负面影响。其次,副产品价格大幅波动风险。锌冶炼企业利润高度依赖伴生副产品硫酸、小金属贡献,而副产品的价格波动较大,如果副产品价格大幅下跌,可能会对冶炼企业的盈利能力造成冲击。第三,再生锌供给超预期风险。再生锌的供给增加可能会对原生锌矿的市场份额和价格产生压力,如果再生锌供给超预期增长,可能会加剧供需矛盾。最后,研报信息更新不及时风险。由于市场情况不断变化,研报中的信息可能存在更新不及时的风险,投资者在参考研报时应注意信息的时效性。这些风险提示提醒投资者在投资决策中应充分考虑各种潜在风险,以降低投资风险。