猜你想问
恒瑞医药2026年中报核心内容有哪些?
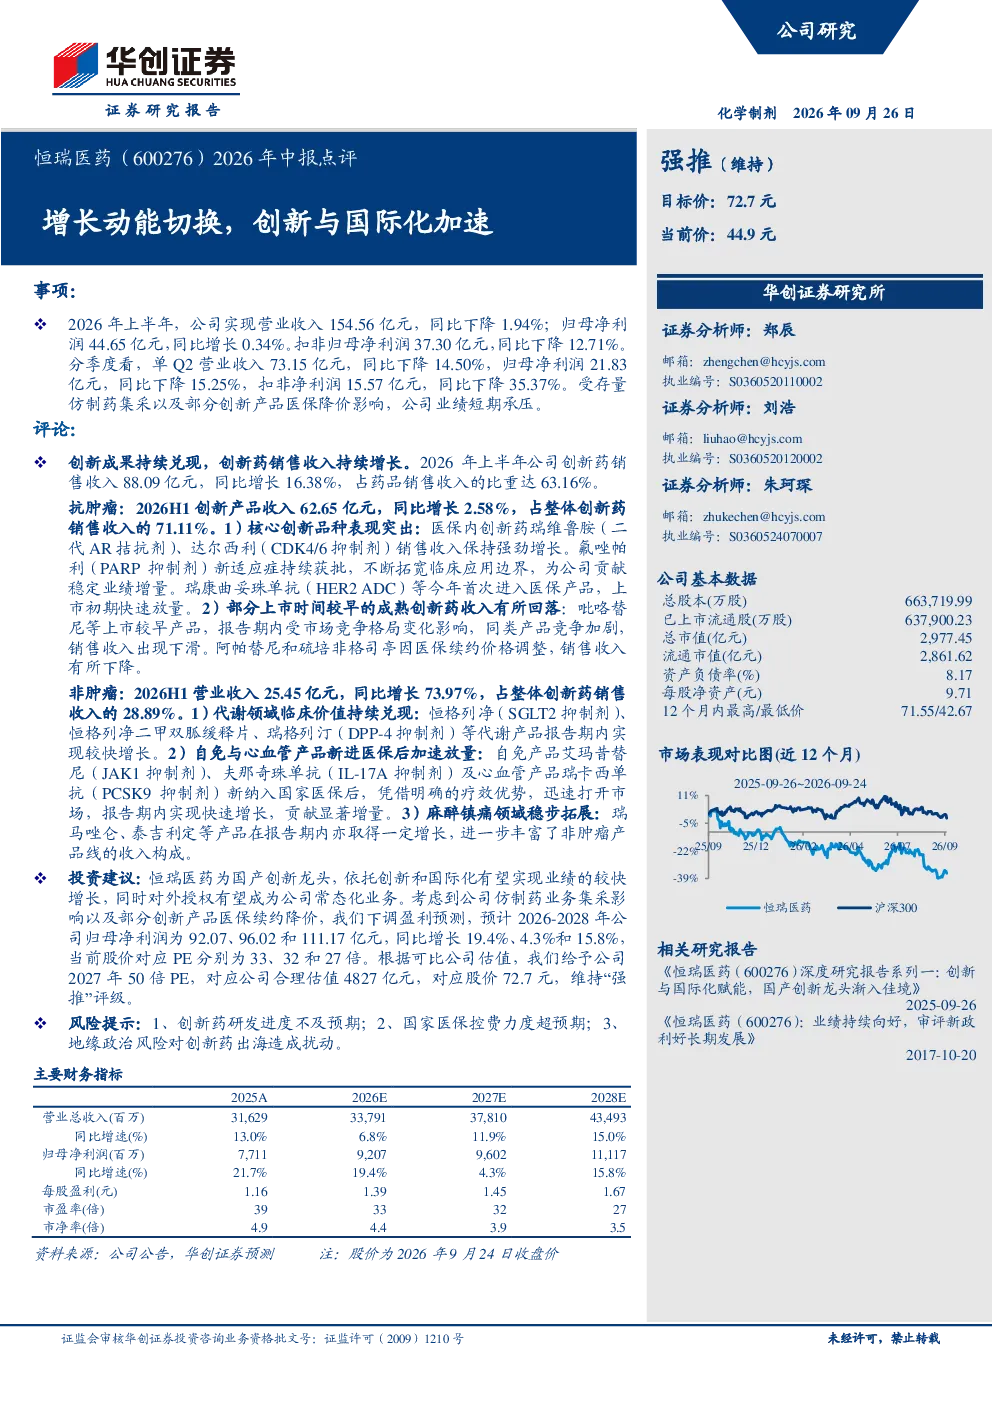
2026年上半年,恒瑞医药实现营业收入154.56亿元,同比下降1.94%;归母净利润44.65亿元,同比增长0.34%,扣非归母净利润37.30亿元,同比下降12.71%。创新药销售收入88.09亿元,同比增长16.38%,占药品销售收入的比重达63.16%。抗肿瘤创新产品收入62.65亿元,同比增长2.58%。非肿瘤创新药收入25.45亿元,同比增长73.97%。部分创新药如瑞维鲁胺、达尔西利增长强劲,但部分成熟创新药收入有所回落。
医药行业创新发展趋势如何?
恒瑞医药创新药销售收入持续增长,非肿瘤创新药收入同比增长73.97%,代谢、自免、心血管、麻醉镇痛等领域产品表现突出。行业趋势显示,创新药研发成为医药企业核心驱动力,医保政策调整影响产品定价,企业需加速创新管线布局以应对市场变化。国产创新药企依托技术积累和临床需求,有望在全球市场拓展新机遇。
研报重点分析了恒瑞医药的哪些方面?
研报重点分析了恒瑞医药创新药销售结构变化,包括抗肿瘤药、非肿瘤药细分领域增长情况,以及核心品种如瑞维鲁胺、达尔西利的表现。同时关注了非肿瘤创新药细分赛道进展,如代谢、自免、心血管、麻醉镇痛产品的市场表现。报告还评估了医保政策对创新药销售的影响,以及对外授权业务的潜在发展。
当前医药市场整体表现如何?
2026年上半年医药市场呈现分化态势,仿制药集采和医保降价导致部分企业业绩承压,但创新药企凭借研发优势实现增长。恒瑞医药创新药收入占比提升至63.16%,非肿瘤创新药增长显著,显示行业向创新驱动转型。市场整体仍受医保控费政策影响,企业需平衡研发投入与市场准入,加速国际化布局以分散风险。
研报提示的主要风险有哪些?
研报提示的主要风险包括创新药研发进度不及预期,可能导致产品上市延迟或竞争力下降;国家医保控费力度超预期,可能压缩药品定价空间;地缘政治风险可能影响创新药出海进程,尤其对海外临床试验和市场准入造成不确定性。企业需密切关注政策变化,加强研发管理以应对潜在挑战。