猜你想问
这份研报的核心内容是什么?
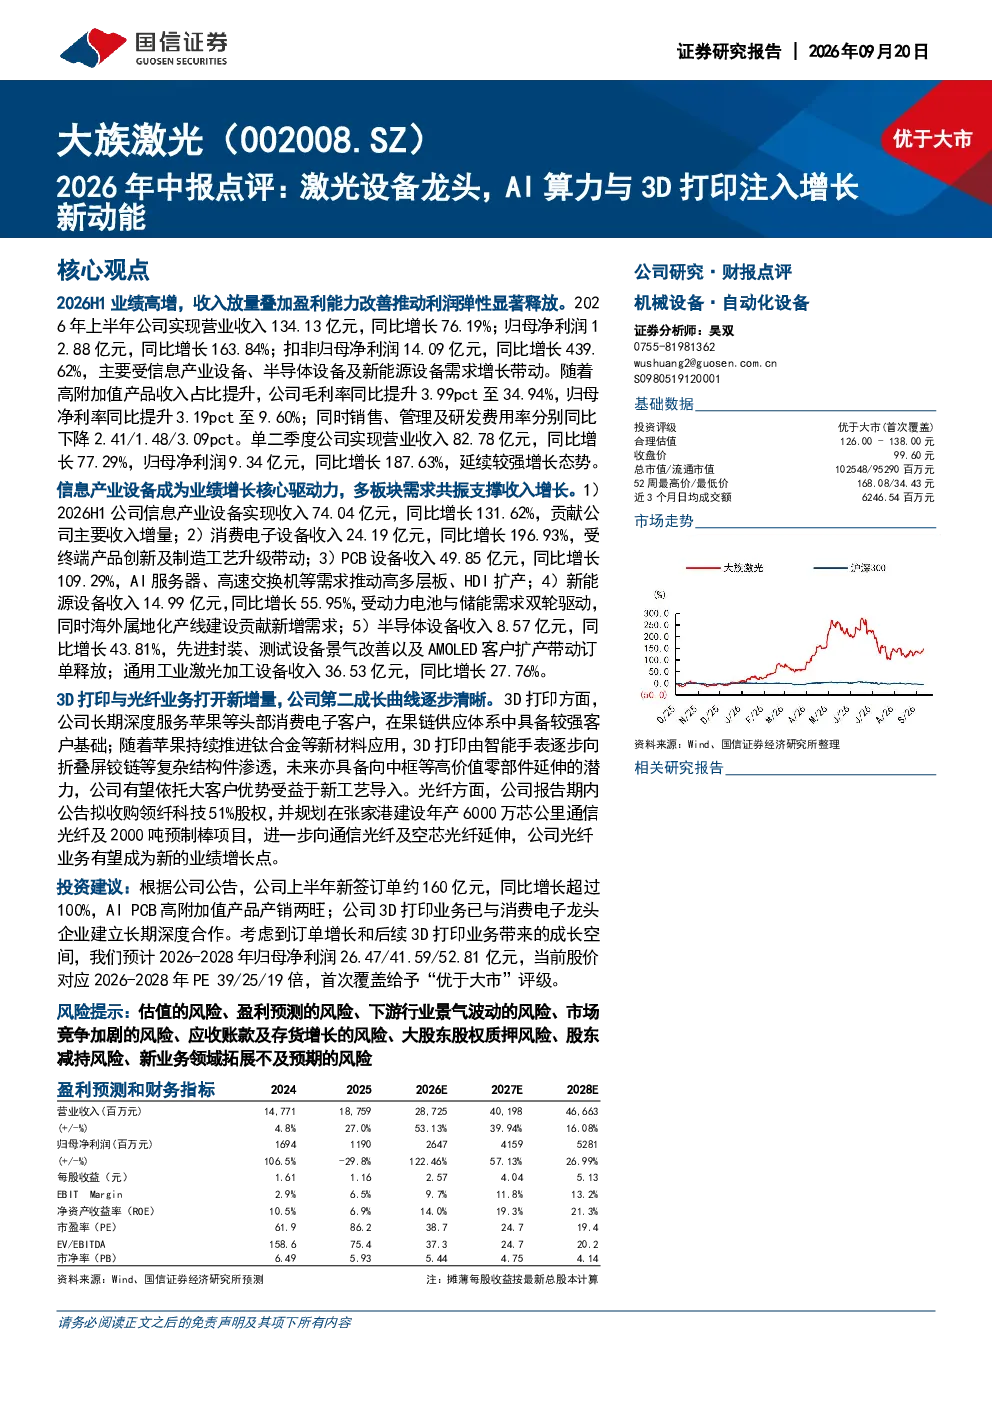
2026年上半年公司业绩高增,收入放量叠加盈利能力改善推动利润弹性显著释放。公司实现营业收入134.13亿元,同比增长76.19%;归母净利润12.88亿元,同比增长163.84%。主要驱动因素是信息产业设备、半导体设备及新能源设备需求增长。毛利率同比提升3.99pct至34.94%,归母净利率同比提升3.19pct至9.60%。单二季度公司实现营业收入82.78亿元,同比增长77.29%,归母净利润9.34亿元,同比增长187.63%,延续较强增长态势。
激光设备行业的发展趋势如何?
信息产业设备成为业绩增长核心驱动力,消费电子、PCB、新能源、半导体设备需求共振支撑收入增长。3D打印与光纤业务打开新增量,公司第二成长曲线逐步清晰。AI算力扩产推动PCB设备高景气,苹果创新周期叠加3D打印工艺渗透,消费电子业务进入新一轮成长阶段。新能源与半导体延续向上,通用工业稳健增长,共同夯实业绩基本盘。
研报重点分析了哪些业务板块?
报告重点分析了信息产业设备板块,包括消费电子、PCB、新能源、半导体设备等细分领域,这些板块需求增长是主要驱动因素。同时,报告也关注了3D打印与光纤业务,指出公司长期深度服务苹果等头部消费电子客户,受益于新材料应用和新工艺导入。此外,公司拟收购领纤科技51%股权,并规划在张家港建设年产6000万芯公里通信光纤及2000吨预制棒项目,这些举措将打开新增量,逐步清晰公司第二成长曲线。
当前激光设备市场的现状如何?
当前激光设备市场呈现高景气度,信息产业设备、半导体设备、新能源设备需求持续增长,推动行业整体向上。AI算力扩产带动PCB设备需求旺盛,大族数控一站式设备矩阵持续受益。消费电子业务进入新一轮成长阶段,3D打印工艺渗透率提升,为行业带来新的增长动力。同时,新能源与半导体行业的发展也为激光设备市场提供了广阔的增长空间。
研报提到了哪些风险提示?
研报提示了多项风险,包括估值风险、盈利预测风险、下游行业景气波动风险、市场竞争加剧风险、应收账款及存货增长风险、大股东股权质押风险、股东减持风险、新业务领域拓展不及预期的风险。这些风险可能对公司未来的业绩表现和经营状况产生影响,投资者需密切关注。