猜你想问
南京银行研报的核心内容是什么?
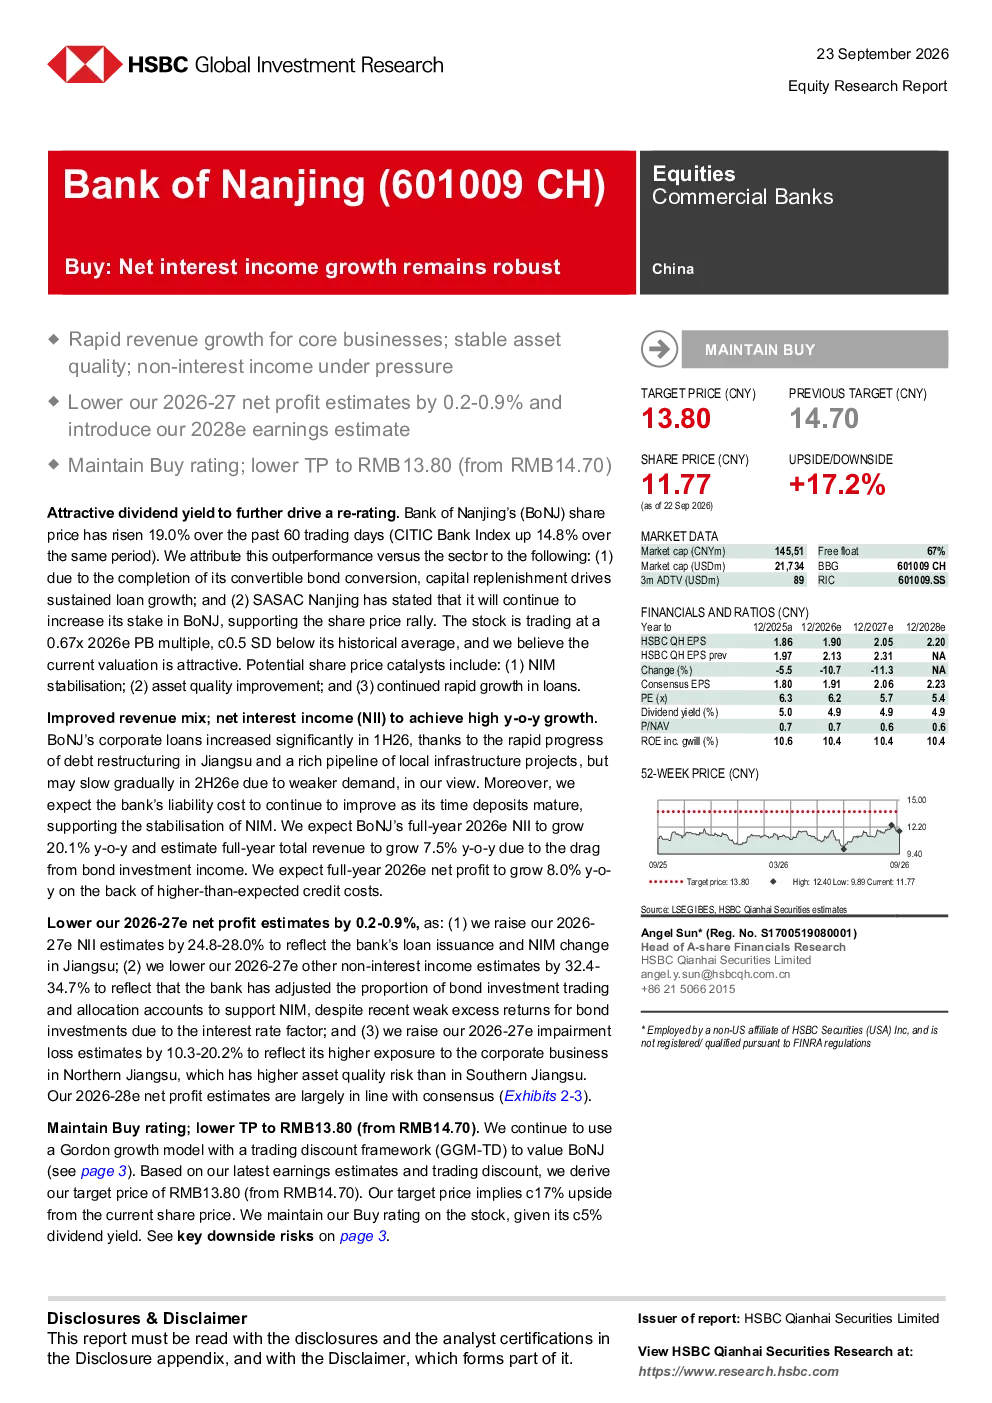
南京银行研报指出,公司股价上涨主要得益于可转债转股完成后的资本补充推动贷款增长,以及国资委南京方面增持股份的支撑。当前估值处于历史均值下方0.5个标准差,具备吸引力。预计2026年净息差(NII)同比增长20.1%,总营收增长7.5%,净利润增长8.0%。但2026-27年净利润预测下调至-0.2%至-0.9%,主要因NII预测上调、非利息收入预测下调以及拨备计提上调。维持‘买入’评级,目标价下调至13.80元,主要受债券投资收益波动及拨备压力影响。潜在催化剂包括NII稳定、资产质量改善以及贷款持续快速增长。
银行业未来发展趋势如何?
银行业未来发展趋势呈现多元化特点。一方面,数字化转型加速,银行通过金融科技提升服务效率和客户体验,推动业务线上化。另一方面,监管政策趋严,银行需加强风险管理,特别是信用风险和操作风险的防控。此外,利率市场化改革持续深化,银行需优化资产负债结构,提升净息差水平。同时,绿色金融和普惠金融成为重要发展方向,银行需加大在这两领域的投入。最后,国际化步伐加快,银行通过跨境业务拓展和海外并购,提升国际竞争力。这些趋势共同塑造了银行业未来的发展格局。
研报对南京银行的哪些方面进行了重点分析?
研报对南京银行的重点分析包括:1)资本补充与贷款增长:可转债转股完成后,资本充足率提升,推动贷款规模增长。2)资产质量:江苏北部企业业务风险较高,需关注不良率及形成率变化。3)盈利能力:预计2026年NII同比增长20.1%,但2026-27年因拨备计提上调,净利润预测下调。4)估值水平:当前市净率(PB)为0.67倍,低于历史均值,具备估值吸引力。5)未来催化剂:包括NII稳定、资产质量改善以及贷款持续快速增长。这些方面共同构成了研报对南京银行的综合分析框架。
当前市场对南京银行的判断是怎样的?
当前市场对南京银行的判断呈现谨慎乐观态势。一方面,公司通过可转债转股完成资本补充,推动贷款增长,为业绩增长提供动力。另一方面,市场关注其资产质量,特别是江苏北部企业业务的风险暴露情况。估值方面,当前市净率低于历史均值,显示出市场对其未来业绩的信心。此外,研报维持‘买入’评级,目标价下调至13.80元,主要考虑债券投资收益波动及拨备压力。整体来看,市场对南京银行的判断较为理性,既看到了其增长潜力,也关注其潜在风险。
研报提示了哪些风险?
研报提示的主要风险包括:1)江苏北部企业资产质量风险:该区域企业业务风险较高,可能影响不良率和拨备水平。2)债券市场波动:债券投资收益波动可能影响银行非利息收入和净息差稳定性。3)宏观经济下行压力:经济下行可能导致信贷需求下降和不良率上升,增加银行经营压力。这些风险需引起投资者关注,作为投资决策的重要参考依据。