猜你想问
泽璟制药2026年半年报核心内容是什么?
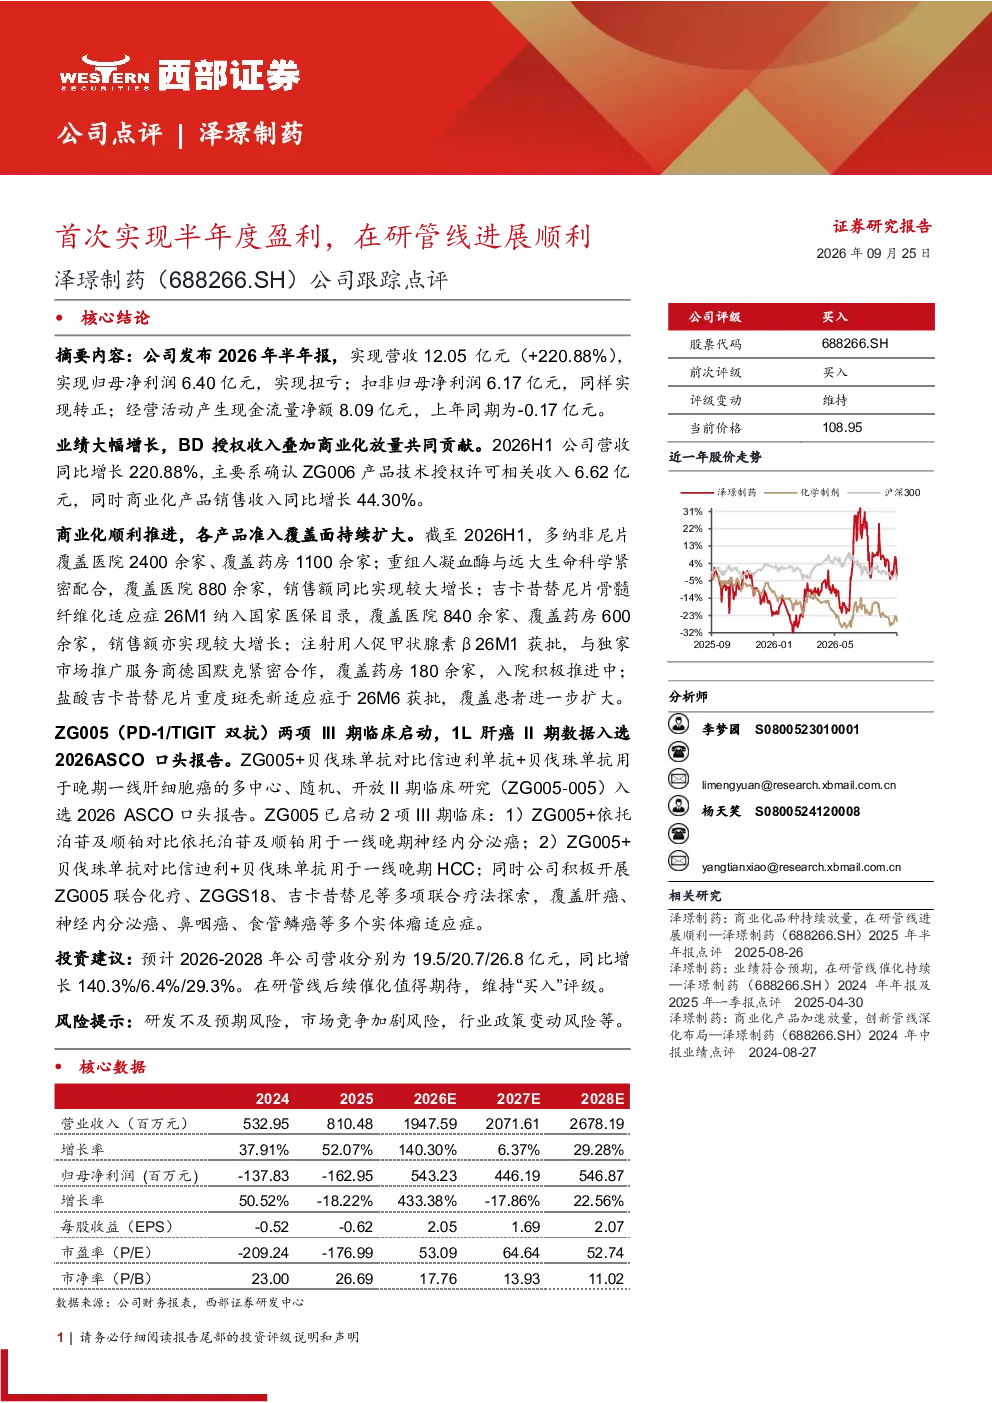
泽璟制药2026年半年报显示公司实现营收12.05亿元,同比增长220.88%,归母净利润6.40亿元,首次实现扭亏为盈。业绩大幅增长主要得益于ZG006产品技术授权许可相关收入6.62亿元,以及商业化产品销售收入同比增长44.30%。扣非归母净利润6.17亿元,同样转正。
医药行业赛道发展趋势如何?
医药行业赛道持续向创新药和生物类似药发展,国家医保目录动态调整和集采政策影响下,企业需加强研发创新和成本控制。PD-1/TIGIT双抗等创新疗法成为竞争焦点,联合疗法探索成为趋势。市场竞争激烈,但头部企业凭借技术积累和产品优势仍能保持领先地位。
研报重点分析了哪些方向?
研报重点分析了泽璟制药的业绩增长驱动因素,包括BD授权收入和商业化产品放量。BD授权方面,ZG006产品技术授权许可相关收入6.62亿元贡献显著;商业化方面,多纳非尼片、重组人凝血酶等产品销售收入同比增长44.30%。此外,报告还分析了公司在研管线进展,特别是ZG005(PD-1/TIGIT双抗)的III期临床和联合疗法探索。
医药市场现状如何判断?
医药市场现状呈现创新药与仿制药并行的格局,创新药市场空间广阔但研发投入高、成功率低。生物类似药市场逐步放量,但集采政策压缩利润空间。PD-1/TIGIT双抗等创新疗法竞争加剧,企业需加快产品迭代和管线布局。同时,医保控费和集采常态化影响市场格局,企业需提升运营效率。
研报提示哪些风险?
研报提示的主要风险包括研发不及预期风险,如ZG005等在研产品临床试验失败或进度放缓;市场竞争加剧风险,如同类产品竞争加剧导致市场份额下降;行业政策变动风险,如医保目录调整或集采政策变化影响公司产品销售。此外,公司商业化进程和销售网络拓展也面临不确定性。
你可能感兴趣
盈利能力进一步提高,在研管线进展顺利
安信国际2021-09-09
创新管线进展点评BGM0504片剂中美均进入I期临床,在研管线顺利推进
东吴证券2025-09-15
2021年业绩点评:全球SHP2抑制剂龙头,在研管线进展顺利
西部证券2022-03-28
在研管线进展顺利,国产手术机器人龙头腾飞在即
西南证券2022-04-08
公司信息更新报告2026上半年业绩承压,在研管线进展顺利
开源证券2026-08-31
Q4业务实现高增,在研品种进展顺利
医药生物中泰证券2022-01-10
2025年前三季度业绩加速提升,核心业务和自研管线进展顺利
医药生物国信证券2025-11-05
多纳非尼开始贡献收入,在研管线顺利推进
医药生物西南证券2021-08-25
进医保助力艾可宁高速增长,在研管线顺利推进
医药生物西南证券2021-08-16
双抗商业化顺利开启,多款在研管线推进临床后期
安信证券2022-08-25