猜你想问
这份研报主要分析了哪些内容?
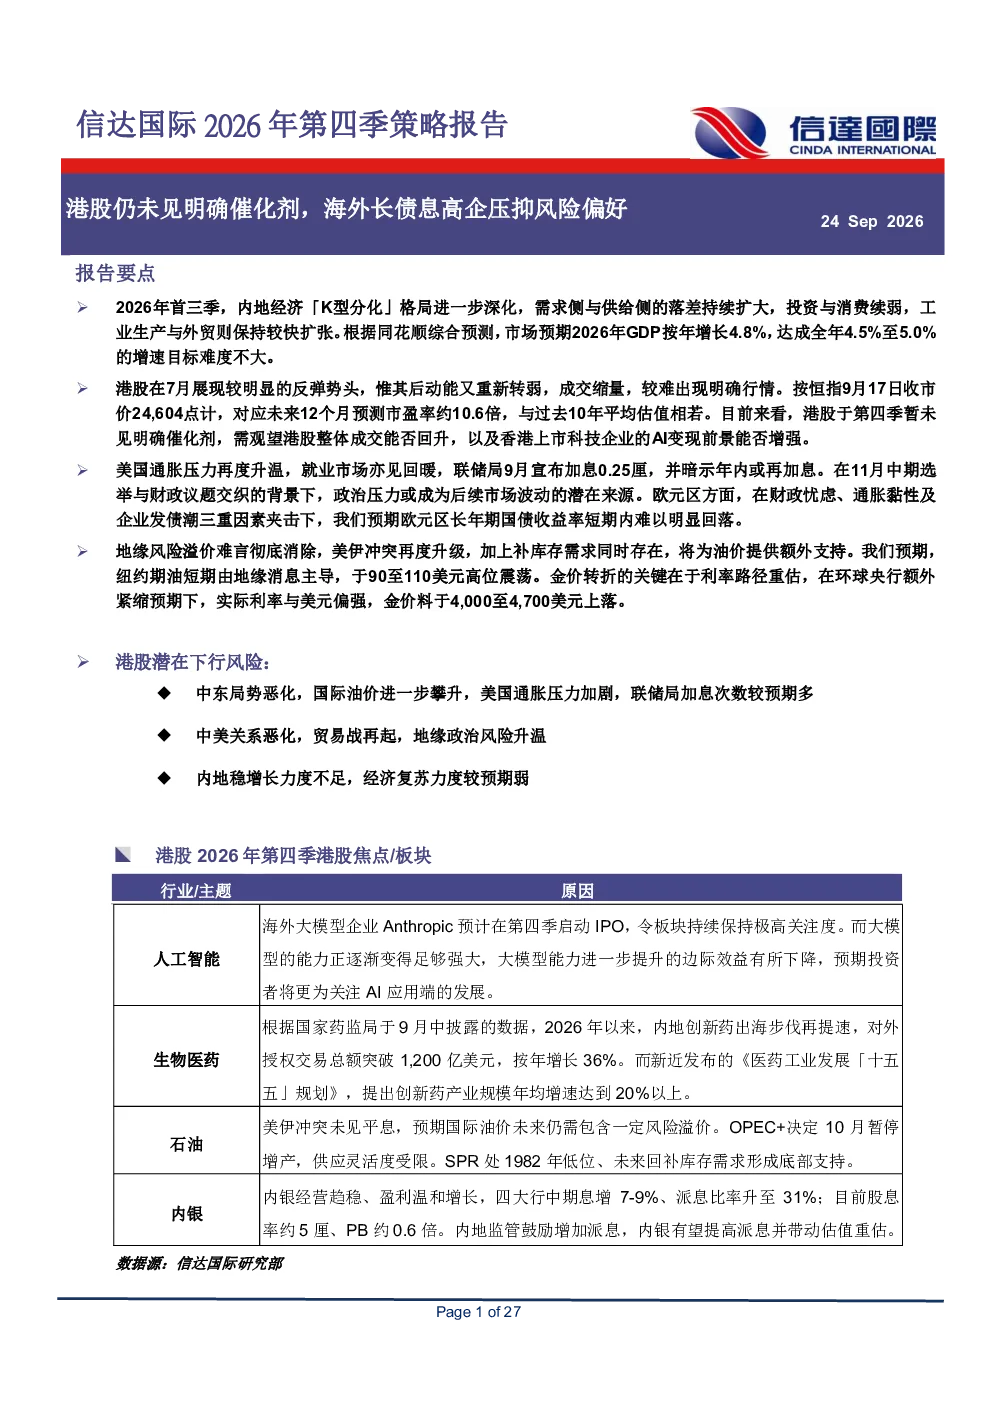
这份研报主要分析了2026年第四季度的内地、香港和美国市场策略,重点关注港股走势、内地经济和政策转向、美国通胀和加息预期等关键因素。报告指出港股暂无明确催化剂,海外长债息高企压制风险偏好,同时深入探讨了内地经济K型分化、政策逆周期调节、美国通胀压力和加息路径等市场动态。
AI行业的发展趋势如何?
AI行业作为全球投资市场的焦点,在算力硬件和云服务领域展现不同发展态势。算力硬件板块收入、盈利及自由现金流表现理想,但股价近期有所调整;云服务供应商保持积极资本开支,但市场关注其债务压力和表外承诺。内地将AI列为战略产业,推动科技企业上市和数字资产发牌,香港也优化相关市场制度,AI及硬科技科创企业回A热潮明显。未来AI产业发展仍需关注产业链进展和周期行业表现。
报告重点分析了哪些市场方向?
报告重点分析了内地经济政策转向、香港IPO热潮和科技企业AI变现前景、美国通胀压力和加息路径三大市场方向。内地方面,宏观调控基调转积极,实施积极财政政策和适度宽松货币政策,资本市场制度改革是政策主线;香港方面,港股走势风格分化,金融股表现突出,但需关注成交能否回升和科技企业AI变现情况;美国方面,通胀压力再度升温,联储局重启紧缩周期,市场关注其加息路径和对美股AI的影响。
当前市场处于什么状态?
当前市场呈现多空交织状态。内地经济“K型分化”深化,供给侧扩张但需求侧疲软,政策转向积极但全面强刺激机会不高;香港经济连续扩张,IPO热潮延续,但港股走势暂无明确催化剂;美国通胀压力升温,加息预期急剧升温,联储局正式重启紧缩周期,市场关注其对美股AI和债市的影响。整体来看,全球主要经济体同步进入紧缩周期,风险偏好受到压制。
研报提示了哪些风险?
研报提示了中东局势恶化、中美关系恶化和内地稳增长力度不足三大风险。中东局势恶化可能加剧通胀压力,影响全球能源供应和经济复苏;中美关系恶化可能对贸易和投资造成冲击,影响两地资本市场表现;内地稳增长力度不足可能影响经济复苏进程和资本市场信心。这些风险因素需持续关注,可能对全球市场带来不确定性。