猜你想问
H&H国际控股2026年半年度业绩表现如何?
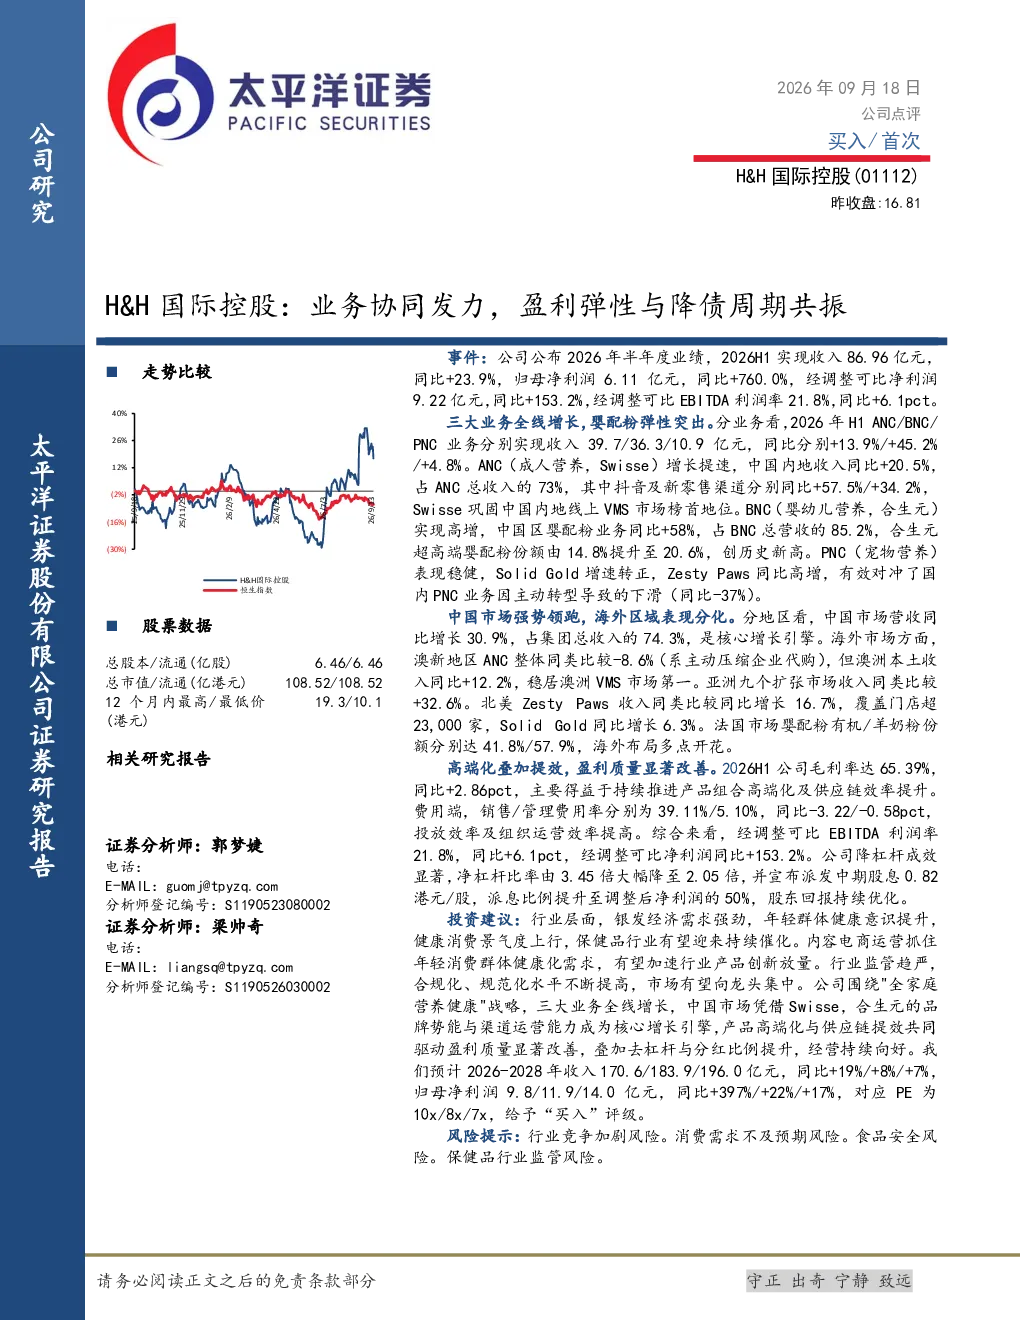
2026年半年度,H&H国际控股实现收入86.96亿元,同比增长23.9%,归母净利润6.11亿元,同比大幅增长760.0%。经调整可比净利润9.22亿元,同比增长153.2%,经调整可比EBITDA利润率提升至21.8%,同比增加6.1个百分点。公司三大业务全线增长,其中婴配粉业务表现尤为突出,BNC(合生元)中国区婴配粉业务同比增长58%,超高端婴配粉市场份额创历史新高。Swisse在中国内地市场增长提速,抖音及新零售渠道收入同比分别增长57.5%和34.2%。PNC(宠物营养)业务稳健,Zesty Paws同比高增。公司毛利率达65.39%,同比提升2.86个百分点,主要得益于产品组合高端化及供应链效率提升。销售和管理费用率分别同比下降3.22和0.58个百分点,显示投放效率及组织运营效率提高。
H&H国际控股在中国市场表现如何?
H&H国际控股中国市场表现强势,2026年半年度营收同比增长30.9%,占集团总收入的74.3%,是核心增长引擎。Swisse和合生元在中国市场展现出强劲的品牌势能与渠道运营能力。Swisse巩固了中国内地线上VMS市场榜首地位,抖音及新零售渠道收入同比分别增长57.5%和34.2%。合生元中国区婴配粉业务同比增长58%,超高端婴配粉份额提升至20.6%,创历史新高。海外市场方面,澳新地区ANC主动压缩企业代购,澳洲本土收入同比增长12.2%,稳居澳洲VMS市场第一;亚洲九个扩张市场收入同类比较增长32.6%;北美Zesty Paws收入同比增长16.7%,覆盖门店超23,000家;法国市场婴配粉有机/羊奶粉份额分别达41.8%/57.9%
H&H国际控股的业务板块有哪些亮点?
H&H国际控股三大业务板块均实现增长,各有亮点。ANC(成人营养,Swisse)增长提速,中国内地收入同比增长20.5%,抖音及新零售渠道收入同比分别增长57.5%和34.2%,Swisse巩固了中国内地线上VMS市场榜首地位。BNC(婴幼儿营养,合生元)实现高增,中国区婴配粉业务同比增长58%,合生元超高端婴配粉份额提升至20.6%,创历史新高。PNC(宠物营养)表现稳健,Solid Gold增速转正,Zesty Paws同比高增,有效对冲了国内PNC业务因主动转型导致的下滑(同比-37%)。公司围绕“全家庭营养健康”战略,产品高端化与供应链提效共同驱动盈利质量显著改善。
H&H国际控股的市场现状如何?
H&H国际控股市场现状呈现高端化与区域分化特征。中国市场是其核心增长引擎,营收同比增长30.9%,占集团总收入的74.3%。Swisse和合生元凭借品牌势能与渠道运营能力,在中国市场占据领先地位。海外市场表现分化,澳新地区ANC主动压缩企业代购,澳洲本土收入同比增长12.2%,稳居澳洲VMS市场第一;亚洲九个扩张市场收入同类比较增长32.6%;北美Zesty Paws收入同比增长16.7%,覆盖门店超23,000家;法国市场婴配粉有机/羊奶粉份额分别达41.8%/57.9%。公司毛利率达65.39%,同比提升2.86个百分点,销售和管理费用率分别同比下降3.22和0.58个百分点,显示盈利质量显著改善。
H&H国际控股面临哪些风险?
H&H国际控股面临的主要风险包括行业竞争加剧、消费需求不及预期、食品安全及保健品行业监管风险。行业层面,银发经济需求强劲,年轻群体健康意识提升,保健品行业有望迎来持续催化,但内容电商运营加速产品创新放量的同时,行业监管趋严,市场向龙头集中。公司层面,需关注行业竞争加剧对市场份额的冲击,消费需求波动可能影响业绩表现,食品安全问题始终是行业红线,保健品行业监管政策变化可能带来合规风险。公司需持续提升产品品质与品牌影响力,加强渠道运营效率,以应对潜在的市场风险。