猜你想问
盛弘股份最新研报核心内容是什么?
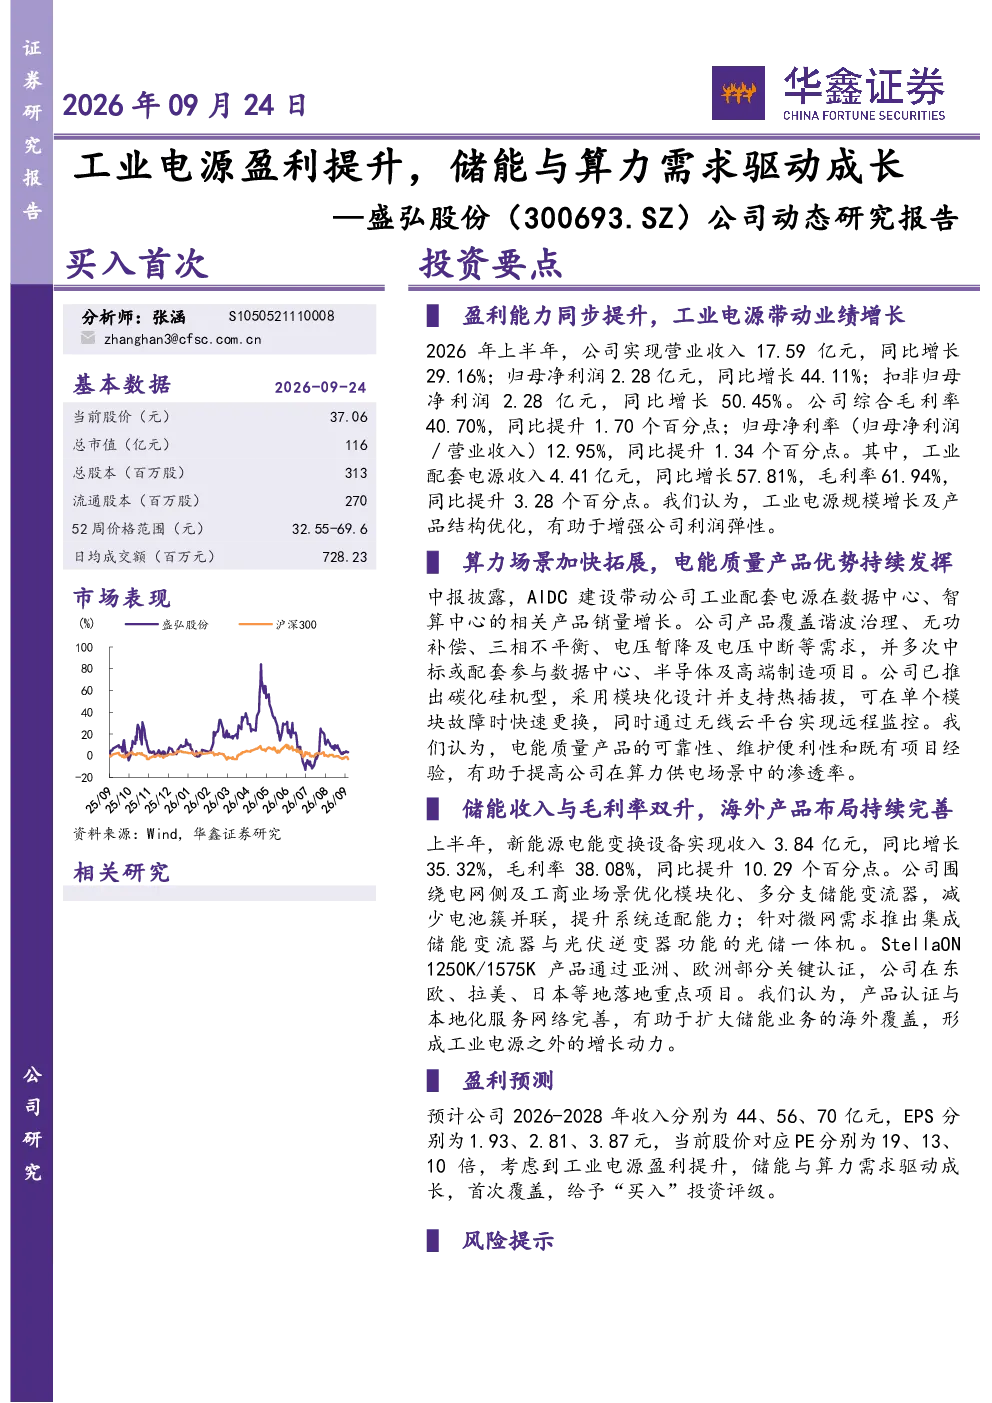
盛弘股份2026年上半年实现营业收入17.59亿元,同比增长29.16%;归母净利润2.28亿元,同比增长44.11%。工业配套电源收入4.41亿元,同比增长57.81%,毛利率61.94%,同比提升3.28个百分点。公司综合毛利率40.70%,同比提升1.70个百分点;归母净利率12.95%,同比提升1.34个百分点。
储能与算力行业发展趋势如何?
AIDC建设带动数据中心、智算中心相关产品销量增长。公司产品覆盖谐波治理、无功补偿等需求,多次中标数据中心、半导体项目。推出碳化硅机型,模块化设计支持热插拔,通过无线云平台实现远程监控。储能业务收入3.84亿元,同比增长35.32%,毛利率38.08%,同比提升10.29个百分点。StellaON1250K/1575K产品通过亚洲、欧洲部分关键认证,在东欧、拉美、日本等地落地重点项目。
报告重点分析了盛弘股份的哪些方面?
报告重点分析了工业电源盈利提升,工业配套电源收入增长57.81%,毛利率61.94%。算力场景拓展,产品覆盖谐波治理等,推出碳化硅机型。储能业务收入增长35.32%,毛利率提升10.29个百分点,海外产品布局完善。公司预计2026-2028年收入分别为44、56、70亿元,EPS分别为1.93、2.81、3.87元。
当前工业电源市场现状如何?
工业电源市场受益于数据中心、智算中心建设,需求旺盛。公司产品覆盖谐波治理、无功补偿等,多次中标数据中心项目。工业电源毛利率61.94%,高于综合毛利率40.70%。储能业务增长35.32%,海外市场布局逐步完善,东欧、拉美、日本等地落地重点项目。
研报提示了哪些风险?
研报提示订单交付不及预期风险;原材料价格大幅波动风险;汇率波动风险;大盘系统性风险。公司需关注订单交付进度,原材料价格波动,汇率变化及市场系统性风险对业绩的影响。
你可能感兴趣
公司动态研究报告:出海引擎与算力冷却双轮驱动,三地产能扩张打开成长空间
机械设备华鑫证券2026-08-31
动储双轮驱动成长,大众赋能与全球化布局推动盈利修复
建筑建材东吴证券2026-06-18
公司动态研究报告:盈利能力持续提升,能源装备与制造服务协同成长
电气设备华鑫证券2026-09-24
盈利能力持续提升,能源装备与制造服务协同成长——东方电气(600875.SH)公司动态研究报告
华鑫证券2026-09-24
公司动态研究报告:AI算力驱动主业高景气,能源赛道筑新增长极
华鑫证券2026-04-18
产品结构优化,储能与算力供电打开成长空间
电气设备华鑫证券2026-09-24
公司动态研究报告:保险行业高速增长,算力领域打造新成长极
信息技术华鑫证券2025-06-30
公司动态研究报告:毛利率环比提升明显,多领域布局边缘算力
电子设备华鑫证券2025-02-18
公司动态研究报告:AI算力芯片技术领先,软硬件协同发展提升业绩弹性
电子设备华鑫证券2025-10-09