猜你想问
东方电气最新盈利能力表现如何?
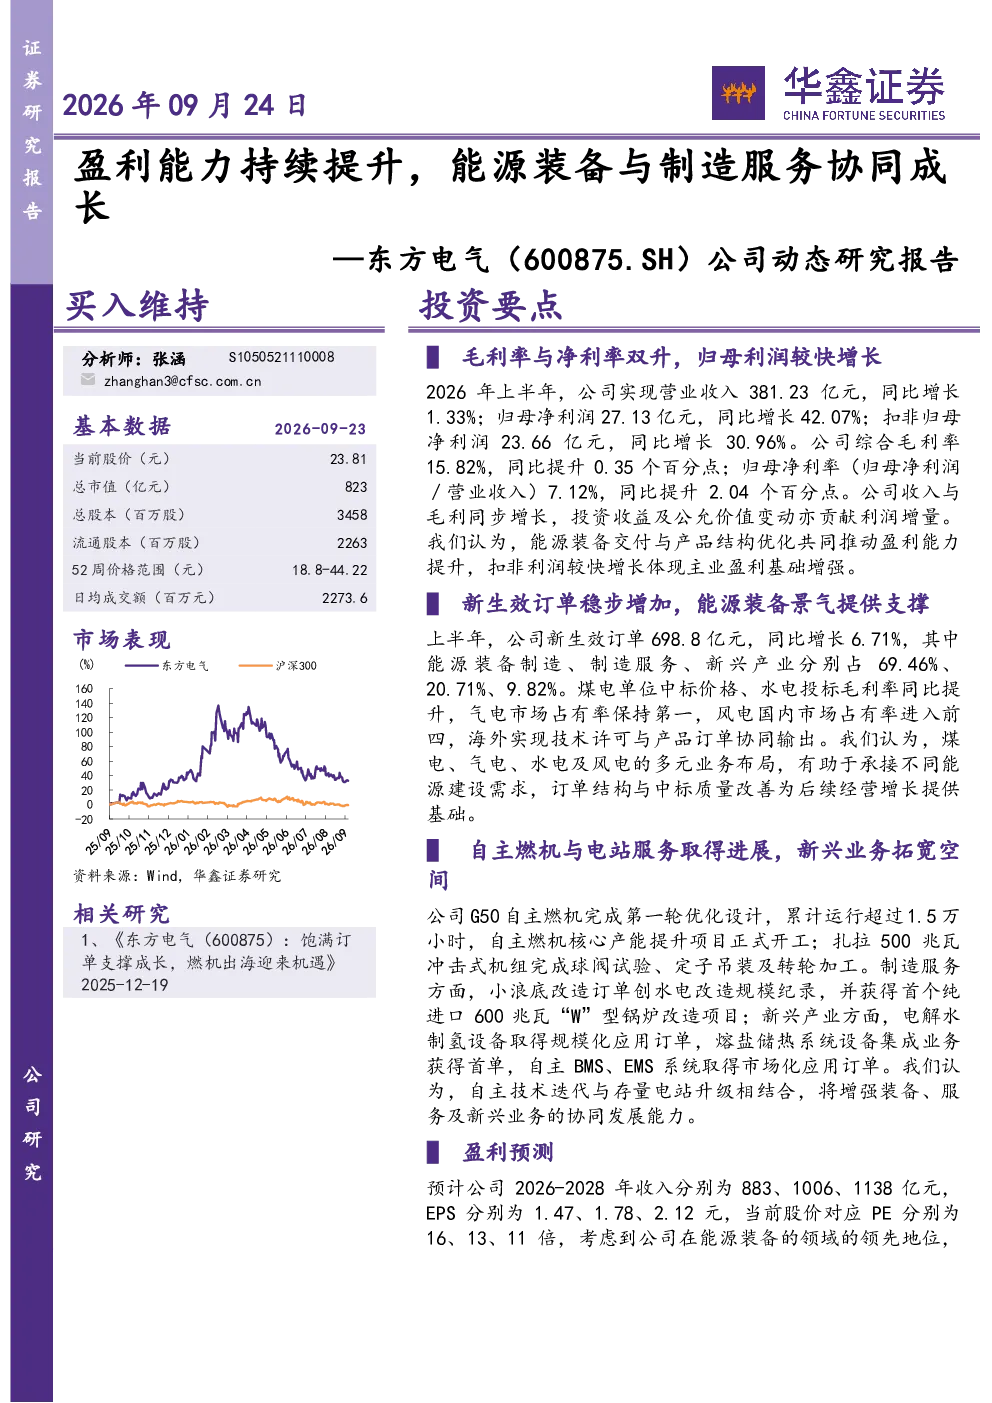
东方电气2026年上半年营业收入381.23亿元,同比增长1.33%;归母净利润27.13亿元,同比增长42.07%;扣非归母净利润23.66亿元,同比增长30.96%。综合毛利率15.82%,同比提升0.35个百分点;归母净利率7.12%,同比提升2.04个百分点,显示盈利能力持续增强。
东方电气能源装备制造服务协同发展情况?
东方电气能源装备制造、制造服务、新兴产业分别占新生效订单的69.46%、20.71%、9.82%。煤电、水电、气电、风电等市场占有率均有所提升,海外业务实现技术许可与产品订单协同输出,制造服务方面小浪底改造订单创纪录,新兴产业电解水制氢设备等获得首单,协同发展态势明显。
东方电气业务进展及未来发展方向?
东方电气自主燃机完成优化设计,核心产能提升项目开工;扎拉500兆瓦冲击式机组完成关键试验。制造服务方面获得首个纯进口600兆瓦“W”型锅炉改造项目。新兴产业方面电解水制氢设备、熔盐储热系统设备集成业务获得首单,自主BMS、EMS系统取得市场化应用订单,未来发展方向聚焦技术创新与多元化业务拓展。
东方电气市场现状及行业发展趋势?
东方电气在气电市场占有率保持第一,风电国内市场进入前四,煤电、水电投标毛利率同比提升,显示其在传统与新能源领域均有较强竞争力。行业发展趋势方面,能源装备制造与制造服务协同成长成为主流,技术创新与市场拓展是关键方向,东方电气在此趋势下表现稳健。
东方电气研报风险提示有哪些?
东方电气面临订单交付不及预期、原材料价格大幅波动、能源装备需求不及预期、大盘系统性风险等主要风险。需关注订单执行进度、成本控制能力、市场需求变化及宏观经济波动对经营的影响,这些因素可能对业绩产生不利影响。
你可能感兴趣
公司动态研究报告:盈利能力持续提升,能源装备与制造服务协同成长
电气设备华鑫证券2026-09-24
公司动态点评:盈利能力得到提升,持续拓展新能源、智能制造两大增长极
长城证券2023-03-03
公司动态研究报告:经营性现金流改善,盈利能力持续提升
机械设备华鑫证券2024-10-14
公司动态研究报告:储能微逆高速增长,盈利能力持续提升
华鑫证券2022-10-04
公司动态点评:盈利能力持续提升,新能源汽车IGBT成长可期
电子设备长城证券2020-10-30
公司动态点评:盈利能力持续提升,看好未来成长空间
长城证券2022-10-24
公司动态研究报告:顺应涨价周期修复盈利能力,AI SoC全面布局打开成长空间
电子设备华鑫证券2026-03-19
公司动态研究报告:航空动力与新能源双轮驱动,高端制造升级构筑成长基础
华鑫证券2025-06-24
公司动态研究报告:主营业务稳健,盈利能力提升
机械设备华鑫证券2024-12-06
公司动态研究报告:海内外市场空间广阔,自研发高端产品推动盈利能力提升
华鑫证券2023-06-08