猜你想问
这份研报的核心内容是什么?
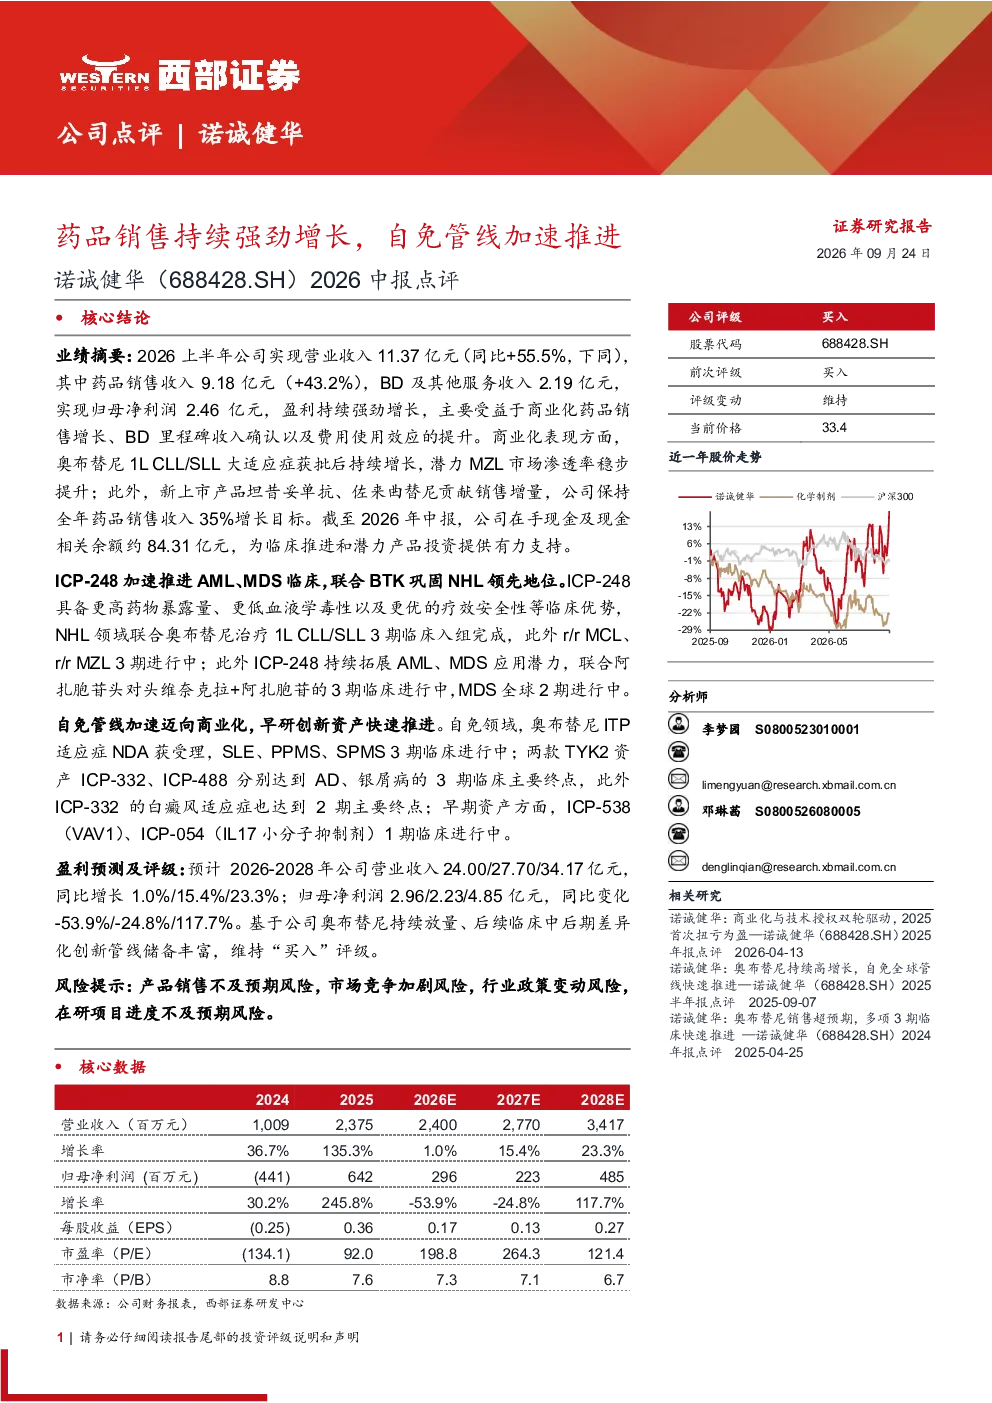
这份研报的核心内容是分析诺诚健华2026上半年的业绩强劲增长,主要得益于药品销售增长、BD里程碑收入确认及费用使用效应提升。药品销售收入9.18亿元(同比增长43.2%),奥布替尼持续放量,坦昔妥单抗、佐来曲替尼贡献增量。公司保持全年药品销售收入35%增长目标,手现金约84.31亿元。奥布替尼1L CLL/SLL大适应症获批后增长显著,MZL市场渗透率稳步提升。新上市产品坦昔妥单抗、佐来曲替尼贡献销售增量。在研管线方面,ICP-248加速推进AML、MDS临床,联合BTK巩固NHL领先地位。自免管线奥布替尼ITP适应症NDA获受理,两款TYK2资产ICP-332、ICP-488分别达到AD、银屑病的3期临床主要终点。公司维持“买入”评级,基于奥布替尼持续放量及丰富中后期创新管线储备。
自免赛道的发展趋势如何?
自免赛道的发展趋势表现为创新药物加速获批和商业化。诺诚健华的自免管线进展显著,奥布替尼ITP适应症NDA获受理,SLE、PPMS、SPMS 3期临床进行中。两款TYK2资产ICP-332、ICP-488分别达到AD、银屑病的3期临床主要终点,ICP-332的白癜风适应症也达到2期主要终点。这反映了自免领域技术突破和市场需求的双重驱动,未来有望成为公司新的增长引擎。同时,早期资产ICP-538(VAV1)、ICP-054(IL17小分子抑制剂)1期临床进行中,进一步丰富了公司管线布局。
报告重点分析了哪些方向?
报告重点分析了诺诚健华的商业化表现和管线进展。商业化方面,奥布替尼1L CLL/SLL大适应症获批后增长显著,MZL市场渗透率稳步提升,坦昔妥单抗、佐来曲替尼贡献销售增量。在研管线方面,ICP-248加速推进AML、MDS临床,联合BTK巩固NHL领先地位,NHL领域联合奥布替尼治疗1L CLL/SLL 3期临床入组完成。自免管线方面,奥布替尼ITP适应症NDA获受理,两款TYK2资产ICP-332、ICP-488分别达到AD、银屑病的3期临床主要终点。这些分析突显了公司在创新药研发和商业化方面的双重优势。
目前自免市场的现状如何?
目前自免市场呈现创新药物加速渗透的趋势,市场竞争格局逐渐清晰。诺诚健华的自免管线进展显著,奥布替尼ITP适应症NDA获受理,两款TYK2资产ICP-332、ICP-488分别达到AD、银屑病的3期临床主要终点,显示出公司在该领域的竞争力。同时,其他公司在自免领域的布局也日益密集,如早期资产ICP-538(VAV1)、ICP-054(IL17小分子抑制剂)1期临床进行中,表明行业整体研发活跃。市场对创新自免药物的需求持续增长,但竞争加剧,需要关注产品销售不及预期风险。
研报提示了哪些风险?
研报提示了四类主要风险:产品销售不及预期风险,市场竞争加剧风险,行业政策变动风险,在研项目进度不及预期风险。产品销售不及预期风险主要源于市场竞争加剧和产品适应症拓展的不确定性。市场竞争加剧风险体现在自免领域多家公司加速布局,未来市场集中度可能变化。行业政策变动风险包括医保控费、审评审批政策调整等,可能影响公司产品定价和上市进程。在研项目进度不及预期风险则涉及ICP-248、ICP-332等关键项目的临床和注册进展,任何延误都可能影响公司中长期发展。