猜你想问
焦煤供给收缩对行业影响是什么?
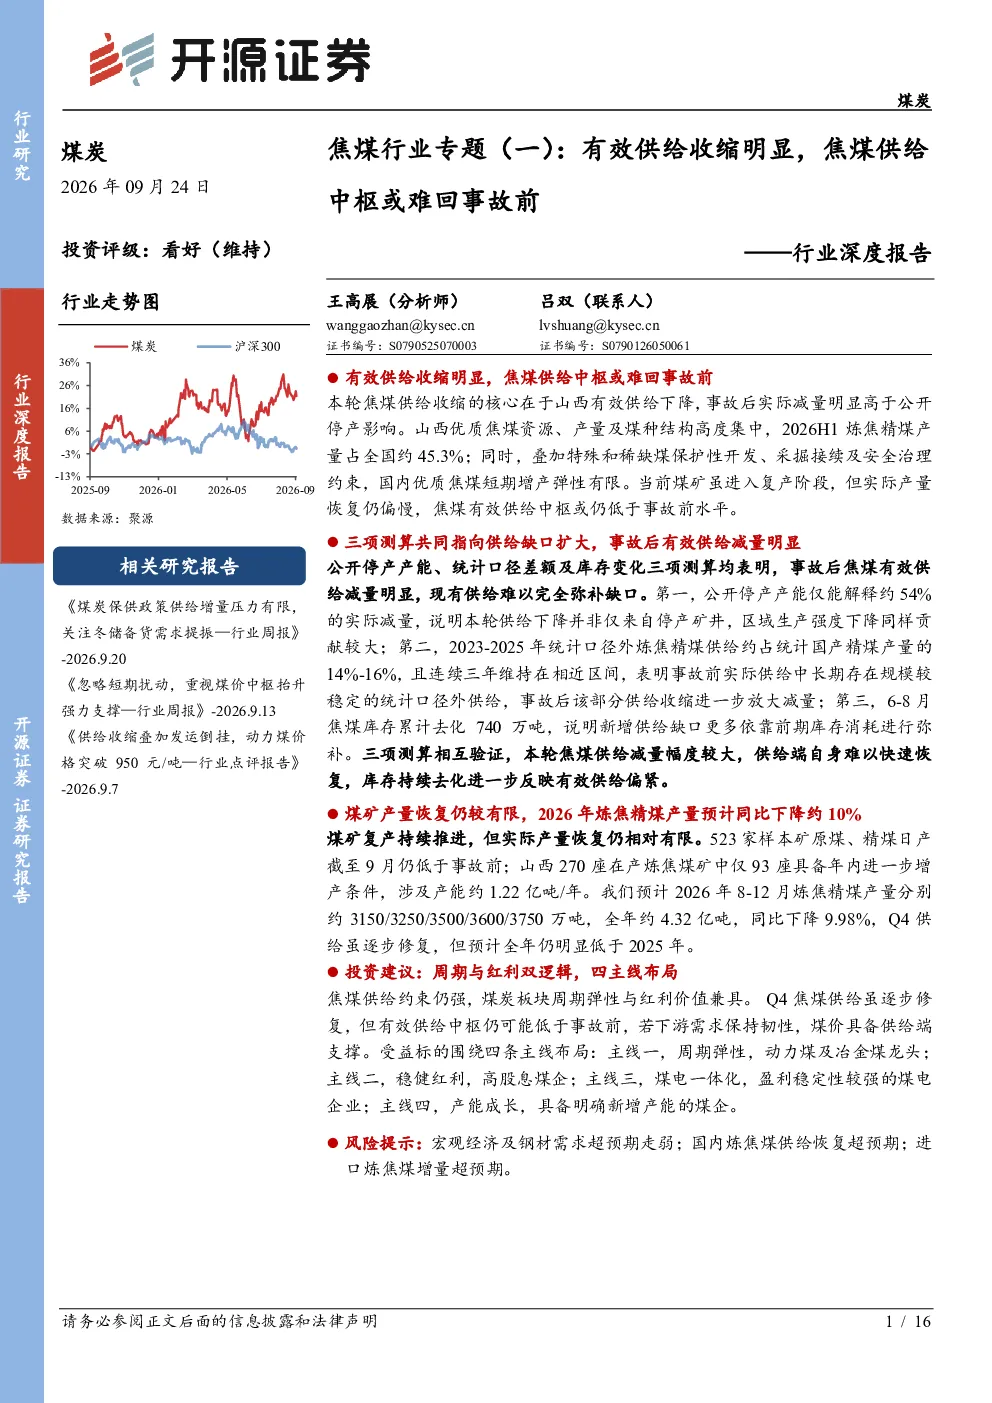
焦煤供给收缩对行业影响显著。国内焦煤供给低弹性,山西优质主焦煤核心供给地资源进一步集中于晋中传统矿区。炼焦煤煤种分化明显,优质焦煤供给约束强于总量约束。事故扰动叠加安监升级导致有效供给明显收缩,山西成为减量主要来源。洗选环节影响精煤产出,国内炼焦煤产量长期缺乏明显增量,洗选率持续回落。特殊和稀缺煤类实行保护性开发,优质焦煤供给扩张受到总量及产能约束。井工焦煤生产受采掘接续约束,存量矿井短期增产空间有限。安全治理要求进一步约束高瓦斯、突出矿井生产强度,合规生产边界持续收紧。
焦煤行业未来发展趋势如何?
焦煤行业未来发展趋势显示供给约束仍强。国内焦煤供给低弹性,山西优质主焦煤核心供给地资源进一步集中于晋中传统矿区。炼焦煤煤种分化明显,优质焦煤供给约束强于总量约束。事故扰动叠加安监升级导致有效供给明显收缩,山西成为减量主要来源。洗选环节影响精煤产出,国内炼焦煤产量长期缺乏明显增量,洗选率持续回落。特殊和稀缺煤类实行保护性开发,优质焦煤供给扩张受到总量及产能约束。井工焦煤生产受采掘接续约束,存量矿井短期增产空间有限。安全治理要求进一步约束高瓦斯、突出矿井生产强度,合规生产边界持续收紧。
本报告重点分析了哪些方向?
本报告重点分析了焦煤供给收缩及其对行业的影响。国内焦煤供给低弹性,山西优质主焦煤核心供给地资源进一步集中于晋中传统矿区。炼焦煤煤种分化明显,优质焦煤供给约束强于总量约束。事故扰动叠加安监升级导致有效供给明显收缩,山西成为减量主要来源。洗选环节影响精煤产出,国内炼焦煤产量长期缺乏明显增量,洗选率持续回落。特殊和稀缺煤类实行保护性开发,优质焦煤供给扩张受到总量及产能约束。井工焦煤生产受采掘接续约束,存量矿井短期增产空间有限。安全治理要求进一步约束高瓦斯、突出矿井生产强度,合规生产边界持续收紧。
当前焦煤市场现状如何?
当前焦煤市场现状显示有效供给明显收缩。国内焦煤供给低弹性,山西优质主焦煤核心供给地资源进一步集中于晋中传统矿区。炼焦煤煤种分化明显,优质焦煤供给约束强于总量约束。事故扰动叠加安监升级导致有效供给明显收缩,山西成为减量主要来源。洗选环节影响精煤产出,国内炼焦煤产量长期缺乏明显增量,洗选率持续回落。特殊和稀缺煤类实行保护性开发,优质焦煤供给扩张受到总量及产能约束。井工焦煤生产受采掘接续约束,存量矿井短期增产空间有限。安全治理要求进一步约束高瓦斯、突出矿井生产强度,合规生产边界持续收紧。
本报告提示哪些风险?
本报告提示的主要风险包括宏观经济及钢材需求超预期走弱,可能导致焦煤需求下降;国内炼焦煤供给恢复超预期,可能影响市场平衡;进口炼焦煤增量超预期增加,可能对国内市场造成冲击。此外,事故扰动叠加安监升级导致有效供给明显收缩,山西成为减量主要来源,洗选环节影响精煤产出,国内炼焦煤产量长期缺乏明显增量,洗选率持续回落,特殊和稀缺煤类实行保护性开发,优质焦煤供给扩张受到总量及产能约束,井工焦煤生产受采掘接续约束,存量矿井短期增产空间有限,安全治理要求进一步约束高瓦斯、突出矿井生产强度,合规生产边界持续收紧,这些因素也可能带来不确定性。