猜你想问
焦煤供给收缩分析报告核心内容是什么?
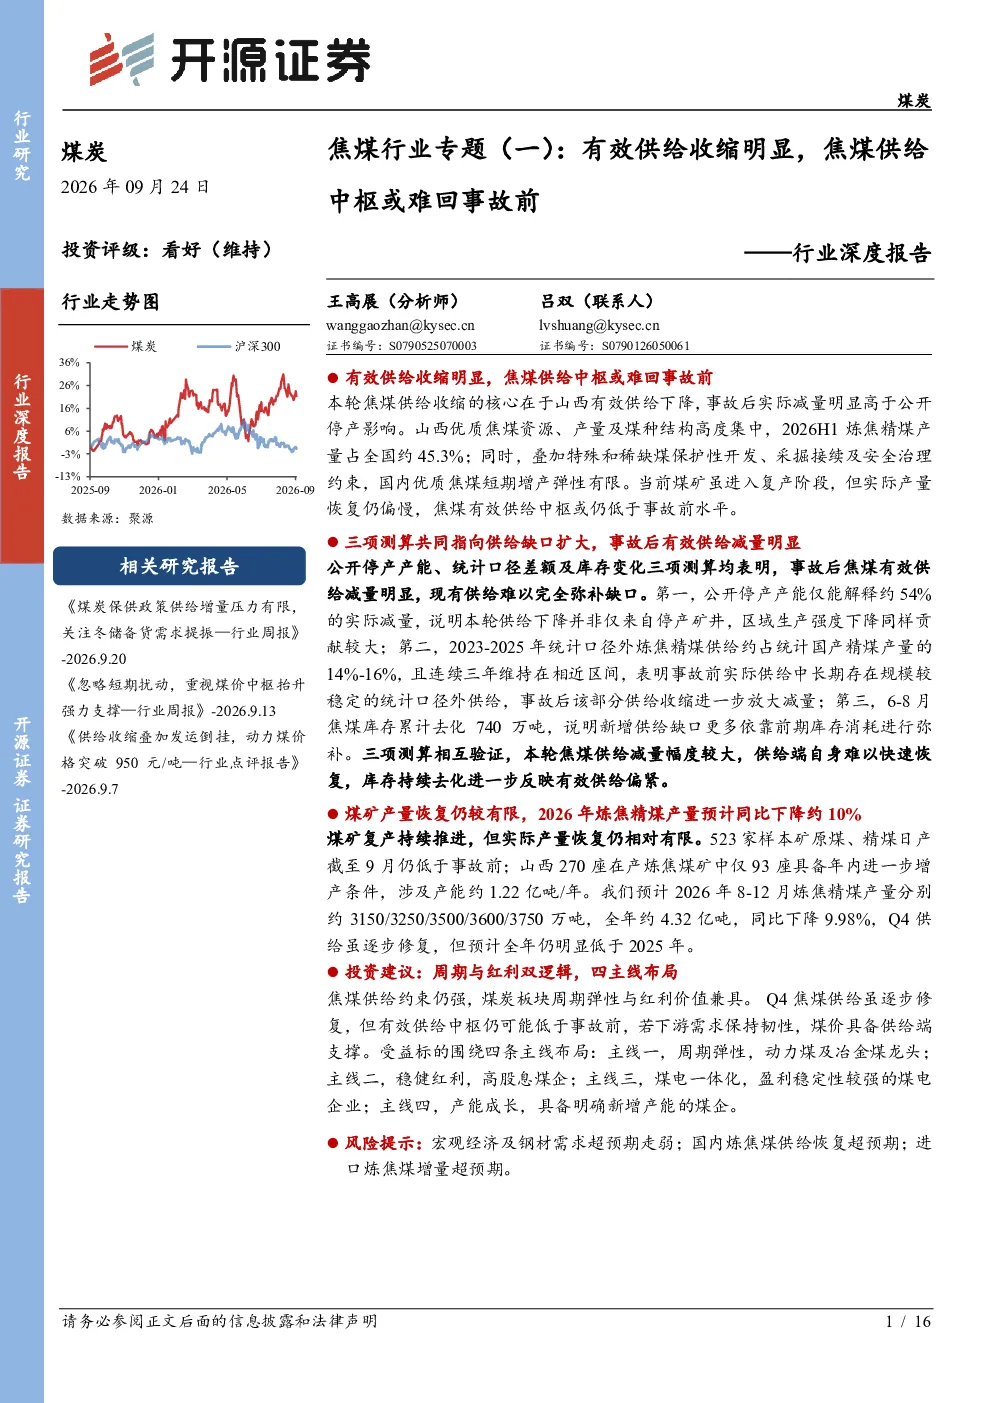
本报告分析国内焦煤供给低弹性特点,指出山西是优质主焦煤核心供给地。报告重点探讨事故扰动与安监升级导致有效供给收缩,通过三项测算验证减量明显。同时,报告预测供给逐步修复但难回事故前水平,全年产量仍同比下降。核心观点在于供给约束强化,优质焦煤供给弹性受限,政策转向稳产稳供。
焦煤行业未来发展趋势如何?
焦煤行业未来发展趋势显示供给收缩将持续影响市场。山西优质焦煤资源集中且供给受限,洗选率回落进一步强化约束。政策层面强调稳产稳供,新增供给依赖接续产能,优质焦煤增量有限。随着冬储启动及取暖旺季临近,供需基本面有望改善,但整体供给中枢难回事故前水平。
报告重点分析了哪些方向?
报告重点分析了国内焦煤供给弹性、山西优质焦煤资源分布、事故扰动对供给的影响、供给恢复进程及投资建议。具体包括炼焦煤煤种分化、优质焦煤供给约束、事故后减量测算、供给修复分化及周期与红利双逻辑投资方向。报告通过数据与案例支撑分析,揭示供给收缩的长期性。
当前焦煤市场现状如何判断?
当前焦煤市场现状显示有效供给收缩明显,事故扰动叠加安监升级导致产量持续回落,山西贡献主要减量。供给恢复过程中,煤矿陆续复产但实际产量恢复有限,政策约束下增产空间受限。整体供给中枢难回事故前,全年产量预计同比下降。市场供需基本面正逐步改善,但供给约束仍是关键变量。
焦煤行业投资风险有哪些?
焦煤行业投资风险包括宏观经济及钢材需求超预期走弱,可能带动铁水及焦炭产量下降,削弱焦煤需求支撑。此外,国内焦煤供给恢复超预期或进口焦煤供给增加,均可能阶段性加大价格下行压力。投资者需关注供需平衡变化及政策调控力度,谨慎评估行业风险。
你可能感兴趣
焦煤钢早报:高炉事故引发供给收缩预期,盘面有再创新高可能
宏源期货2017-09-04
动力煤焦煤焦炭热点报告:央企产能压减目标存疑问,供给收缩难超预期
东证期货2016-05-20
煤炭行业事件点评:留神峪事故或致供应收缩,更利好焦煤价格上涨
化石能源山西证券2026-05-25
煤炭行业周报:山西煤矿事故或引致安全严查扩散,煤炭供给收缩内外共振向上
化石能源开源证券2026-05-23
煤炭行业即时点评:安监高压收缩焦煤供给,价格中枢上行可期
国元国际2026-05-26
黑色金属行业周报:焦煤或迎规模化安全检查,短期供给有收缩预期
有色金属国金证券2026-05-24
固定收益深度报告:债市收益率短期调整或难改中枢下行趋势
华鑫证券2023-10-22
食品饮料行业周观点:一季报后白酒未明显回调,估值中枢企稳
食品饮料东兴证券2021-05-17
稀土行业点评:2024年第二批指标下达,全年增速收缩明显,弱供给或利好稀土价格
有色金属德邦证券2024-08-20
煤焦周报:焦煤供给收缩,下游利润受挤压,等待回调介入机会
信达期货2026-06-07