猜你想问
这份研报的核心内容是什么?
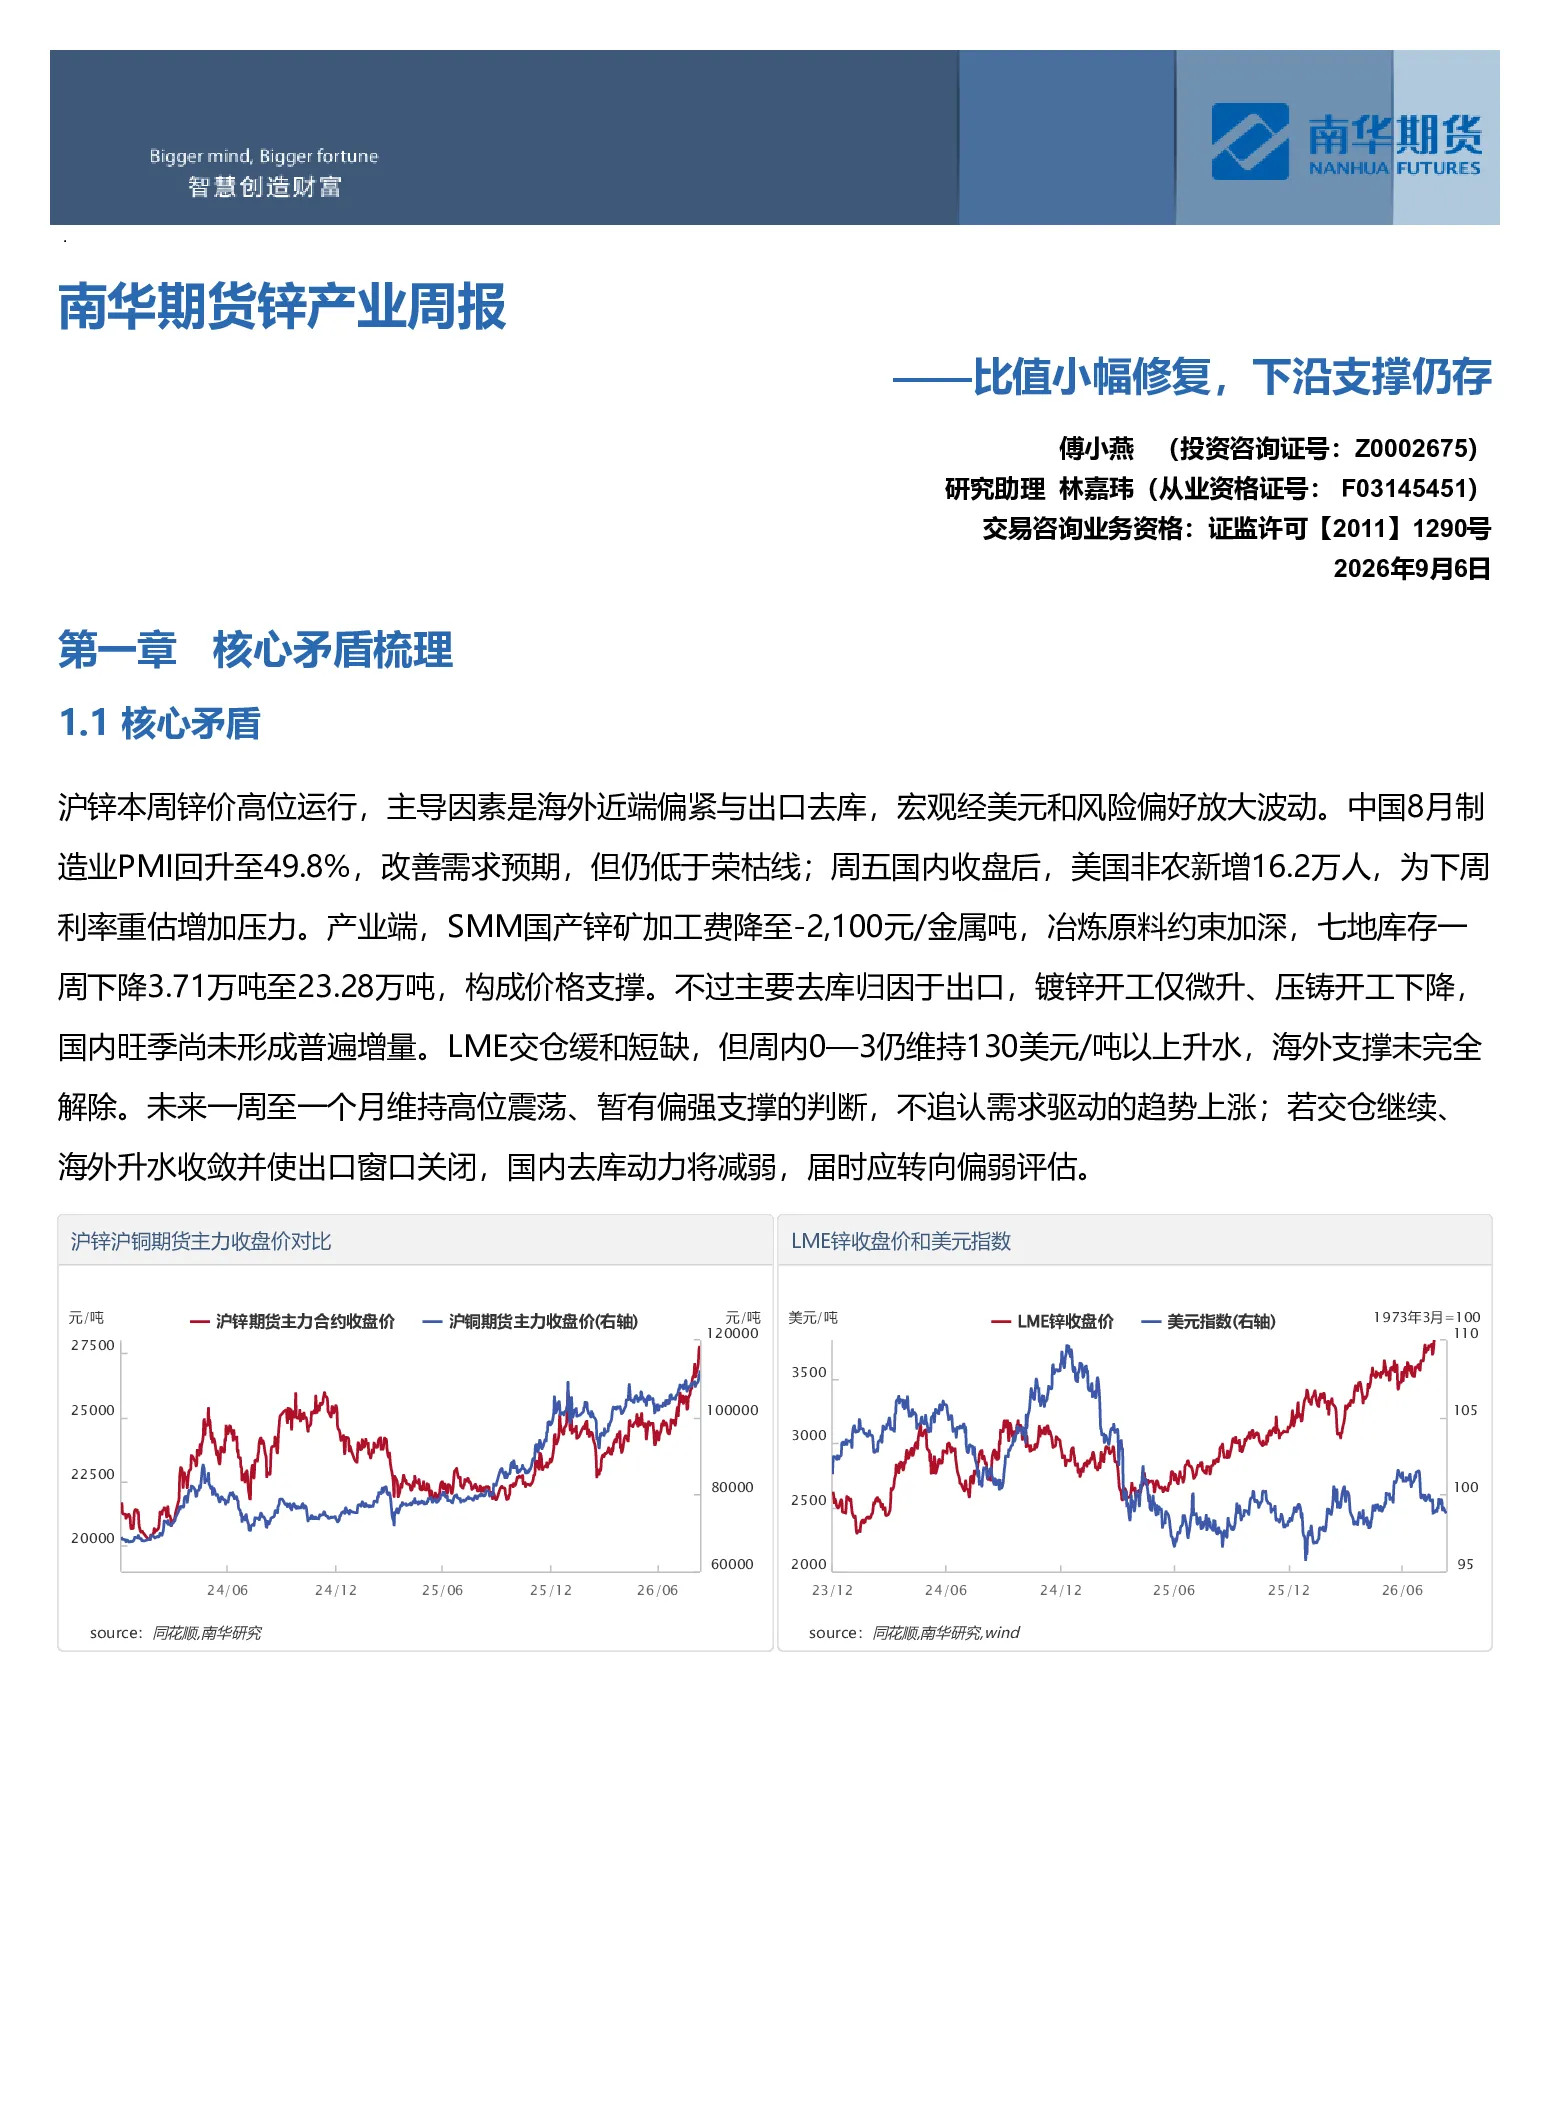
这份研报分析了沪锌高位运行的原因,主要受海外近端偏紧、出口去库及宏观因素(美元、风险偏好)影响。报告指出中国8月PMI回升但低于荣枯线,需求改善预期未确认;美国非农就业数据增加利率重估压力。产业端,锌矿加工费降至-2,100元/金属吨,冶炼原料约束加深,七地库存下降3.71万吨至23.28万吨,构成价格支撑。但主要去库归因于出口,国内旺季尚未形成普遍增量。LME交仓缓和短缺,但0—3仍维持130美元/吨以上升水,海外支撑未完全解除。未来一周至一个月维持高位震荡、暂有偏强支撑。
锌产业未来发展趋势如何?
锌产业未来发展趋势的关键在于精矿紧张向精炼减产传导的速度,以及全球金属库存重新分布。负加工费压缩冶炼收益,但副产品收入、原料库存和大厂复产使减产并非同步发生。海外溢价吸引国内出口可阶段性改善内盘平衡,后续又可能通过交仓缓和外盘短缺。年内趋势需由实际产量收缩或终端需求扩张确认,出口搬运库存本身难以持续创造总需求。
研报重点分析了哪些方向?
研报重点分析了沪锌短期价格逻辑,指出价格主要反映矿紧和海外溢价通过出口向国内传导。七地去库支持下沿,但国内现货仍贴水,下游采购畏高,支持强度不足以推动持续突破。下周以高位震荡为主,保留出口延续时的偏强倾向。若LME交仓压低近端升水,且出口收缩、国内库存止降,当前偏强支撑失效;若现货转升水且终端订单同步改善,再提高方向判断。
当前锌市场现状如何判断?
当前锌市场现状判断为高位震荡、暂有偏强支撑。七地去库支持下沿,但国内现货仍贴水,下游采购畏高,支持强度不足以推动持续突破。LME交仓缓和短缺,但0—3仍维持130美元/吨以上升水,海外支撑未完全解除。未来一周至一个月维持高位震荡,不追认需求驱动的趋势上涨;若交仓继续、海外升水收敛并使出口窗口关闭,国内去库动力将减弱,届时应转向偏弱评估。
研报提示了哪些风险?
研报提示了矿端扰动、冶炼端检修、宏观利率等风险。例如,若出现矿端供应中断或冶炼厂计划检修,可能导致供应紧张加剧或缓解,影响锌价波动。同时,宏观利率变化可能影响锌的金融属性和下游需求,需密切关注美国就业数据和通胀情况等宏观因素。