猜你想问
这份锡产业周报的核心内容是什么?
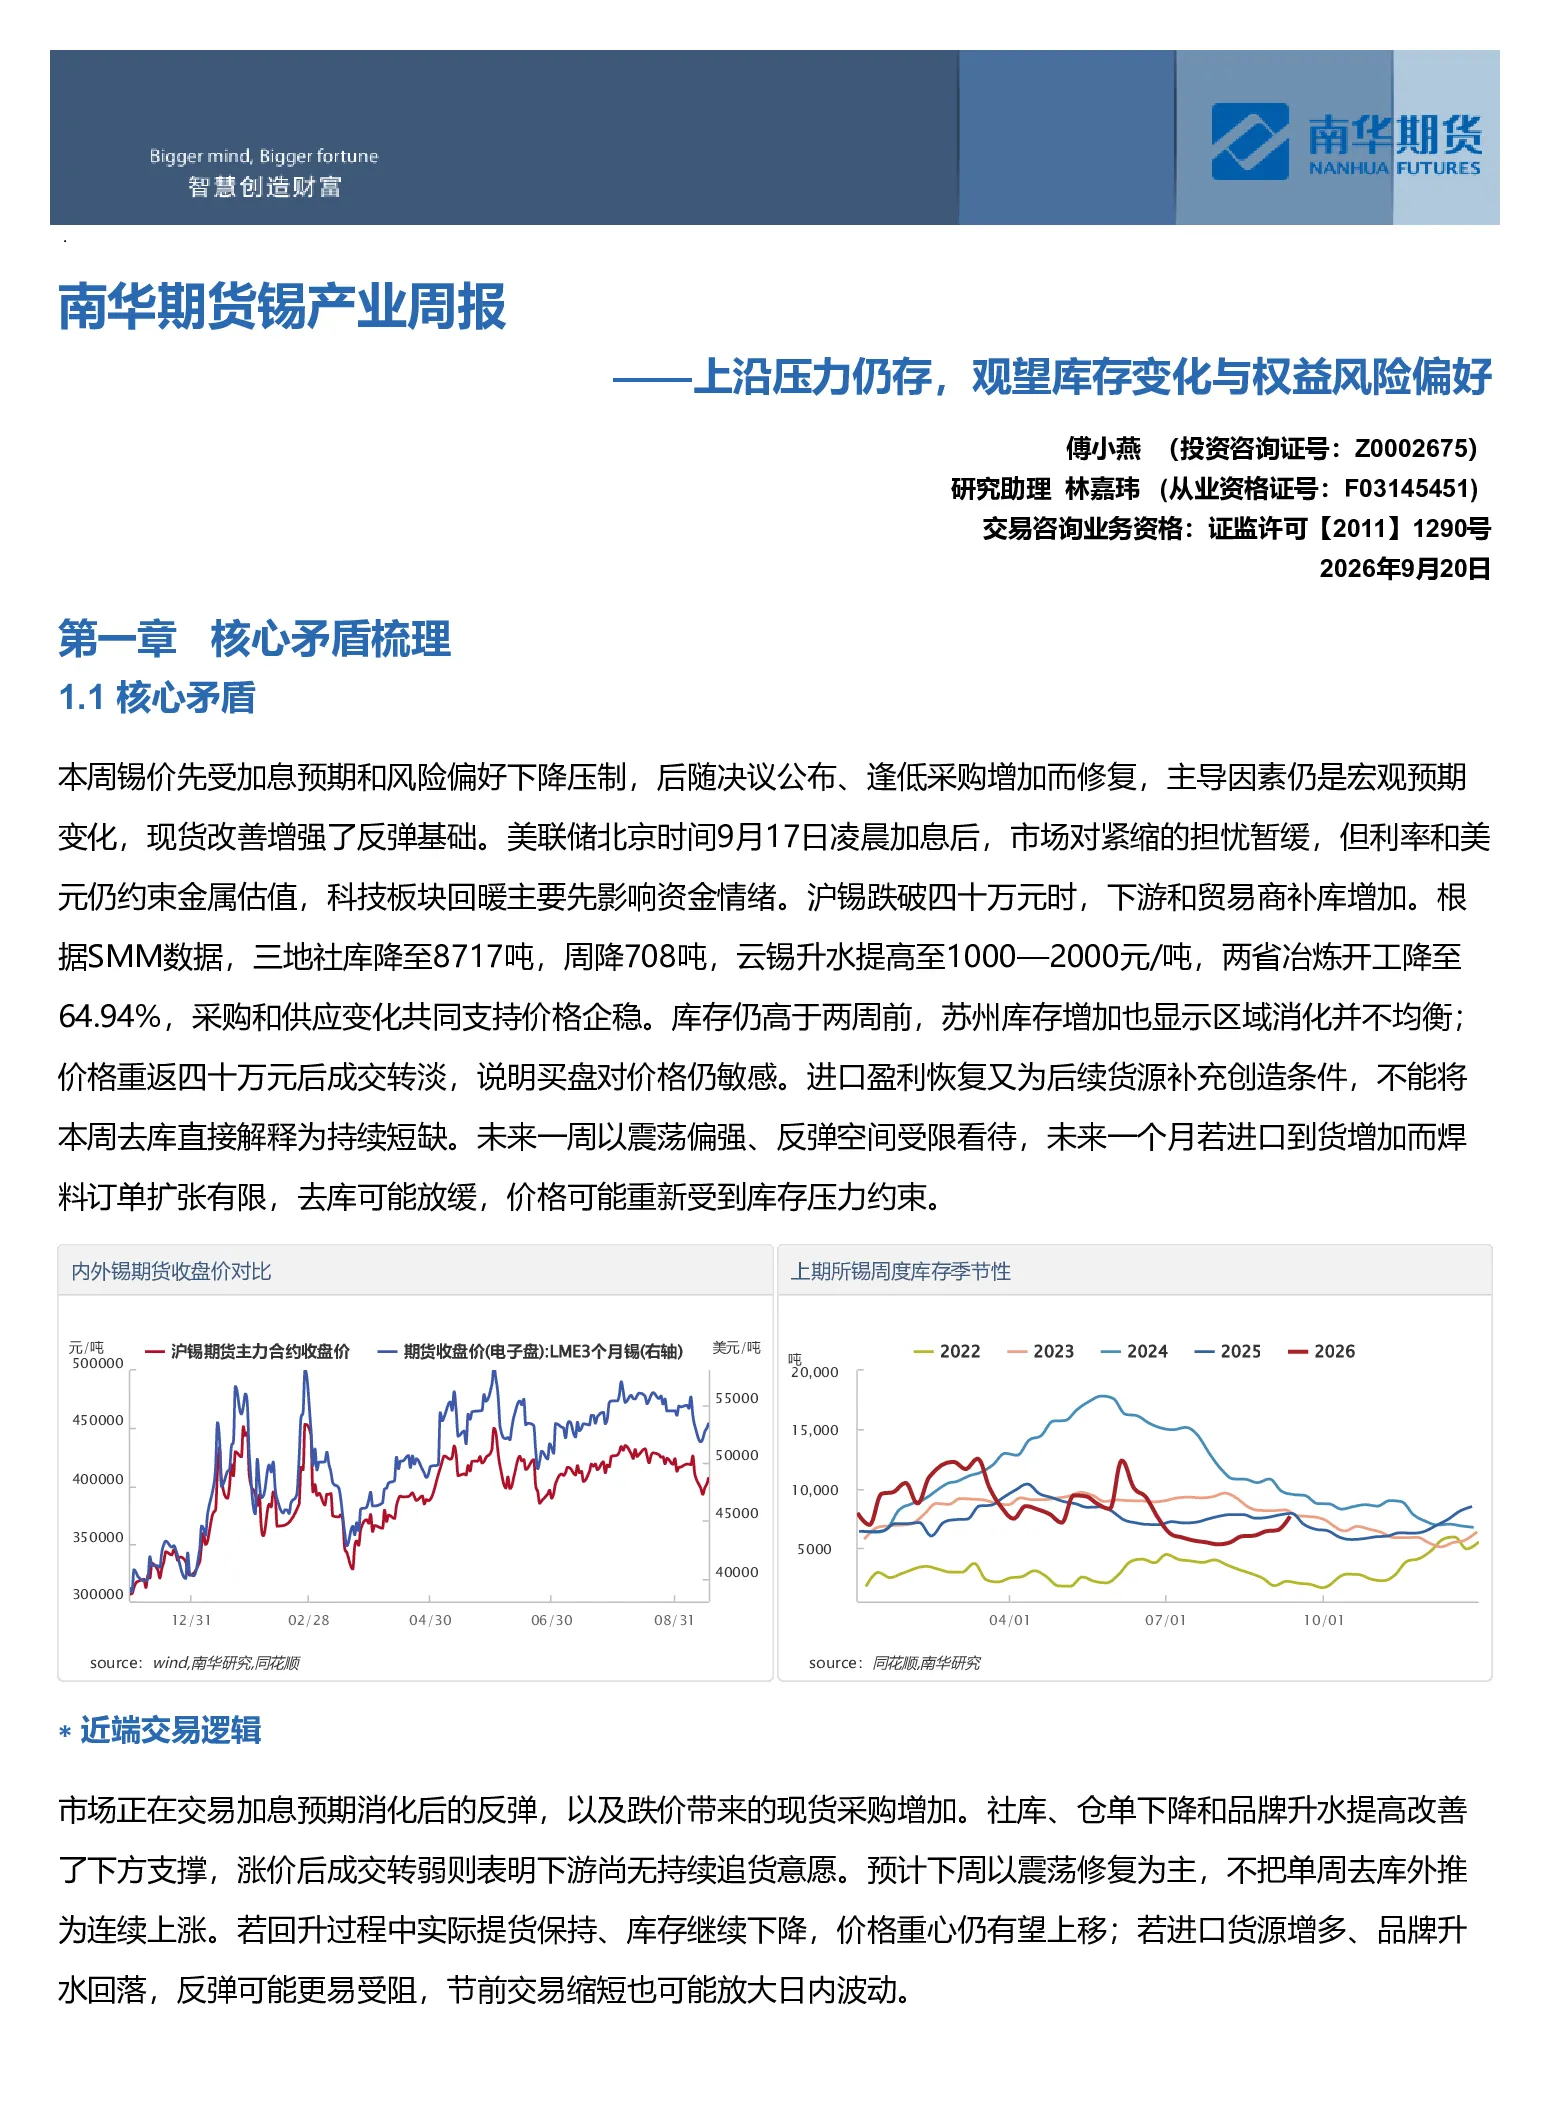
本报告的核心内容围绕锡价的主导因素、近端交易逻辑及长期约束展开。报告指出,锡价受宏观预期变化影响显著,美联储加息后市场担忧暂缓,但利率和美元仍对金属估值形成约束。沪锡价格在跌破四十万元时,下游和贸易商补库增加,库存下降和品牌升水提高增强了反弹基础,但价格重返四十万元后成交转淡,显示买盘对价格仍敏感。未来一周预计以震荡偏强、反弹空间受限看待。一个月若进口到货增加而焊料订单扩张有限,去库可能放缓,价格可能重新受到库存压力约束。
锡产业未来的发展趋势如何?
锡产业的未来发展趋势需关注AI服务器和先进封装带来的增量需求,但这不能完全替代传统电子、光伏的总量需求验证。矿端供应紧张不必然立即压低锡锭供应,年内趋势取决于矿端约束能否穿透冶炼和进口补充,最终表现为持续去库,而非反复交易供应消息。因此,锡产业的长期趋势仍需结合宏观环境、技术进步及供需关系综合判断。
报告重点分析了哪些方向?
报告重点分析了锡价的价格走势、现货与月差走势以及价差研判。在价格走势方面,预计下周锡价震荡偏强,反弹至41万元/吨附近后阻力预计增加,跌破四十万元时下游补库明显增加,价格下方承接较前周改善;回到四十万元上方后成交转淡,持续追价的买盘仍然有限。在现货与月差走势方面,预计现货升水短期仍有支撑,近月相对远月也有走强的条件,主要品牌升水提高,社库和仓单同步下降,可供即时交付的货源有所减少。在价差研判方面,进口窗口重新打开,是反弹上方需要考虑的供应压力,随着货源到港,国内升水和沪锡相对外盘的强势都可能受到约束。
当前锡市场的现状如何判断?
当前锡市场的现状可从多个维度判断:首先,锡价在经历下跌后出现反弹,但反弹基础尚不稳固,市场对价格仍敏感,成交在价格上涨后转淡。其次,社库和仓单下降,品牌升水提高,改善了价格下方支撑,但反弹空间受限。再次,进口窗口重新打开,海外货源进入国内的吸引力回升,可能分流部分品牌采购,对国内价格形成一定压力。最后,市场交易逻辑仍围绕加息预期消化后的反弹及跌价带来的现货采购增加,但下游尚无持续追货意愿。综合来看,锡市场处于震荡调整阶段,需密切关注库存变化和权益风险偏好。
这份研报提到了哪些风险提示?
这份研报提示了几个关键风险:首先,AI发展不及预期可能影响锡的增量需求;其次,海外矿端扰动可能导致供应不稳定;再次,印尼政策变化可能对锡的供应和价格产生影响。这些风险因素需持续关注,它们可能对锡产业的供需关系和市场价格造成不利影响。此外,报告还提示需关注美联储加息、美元走势等因素对金属估值的影响,以及国内外锡价差的变化情况。这些因素都可能对锡市场的未来走势产生影响。