猜你想问
这份研报的核心内容是什么?
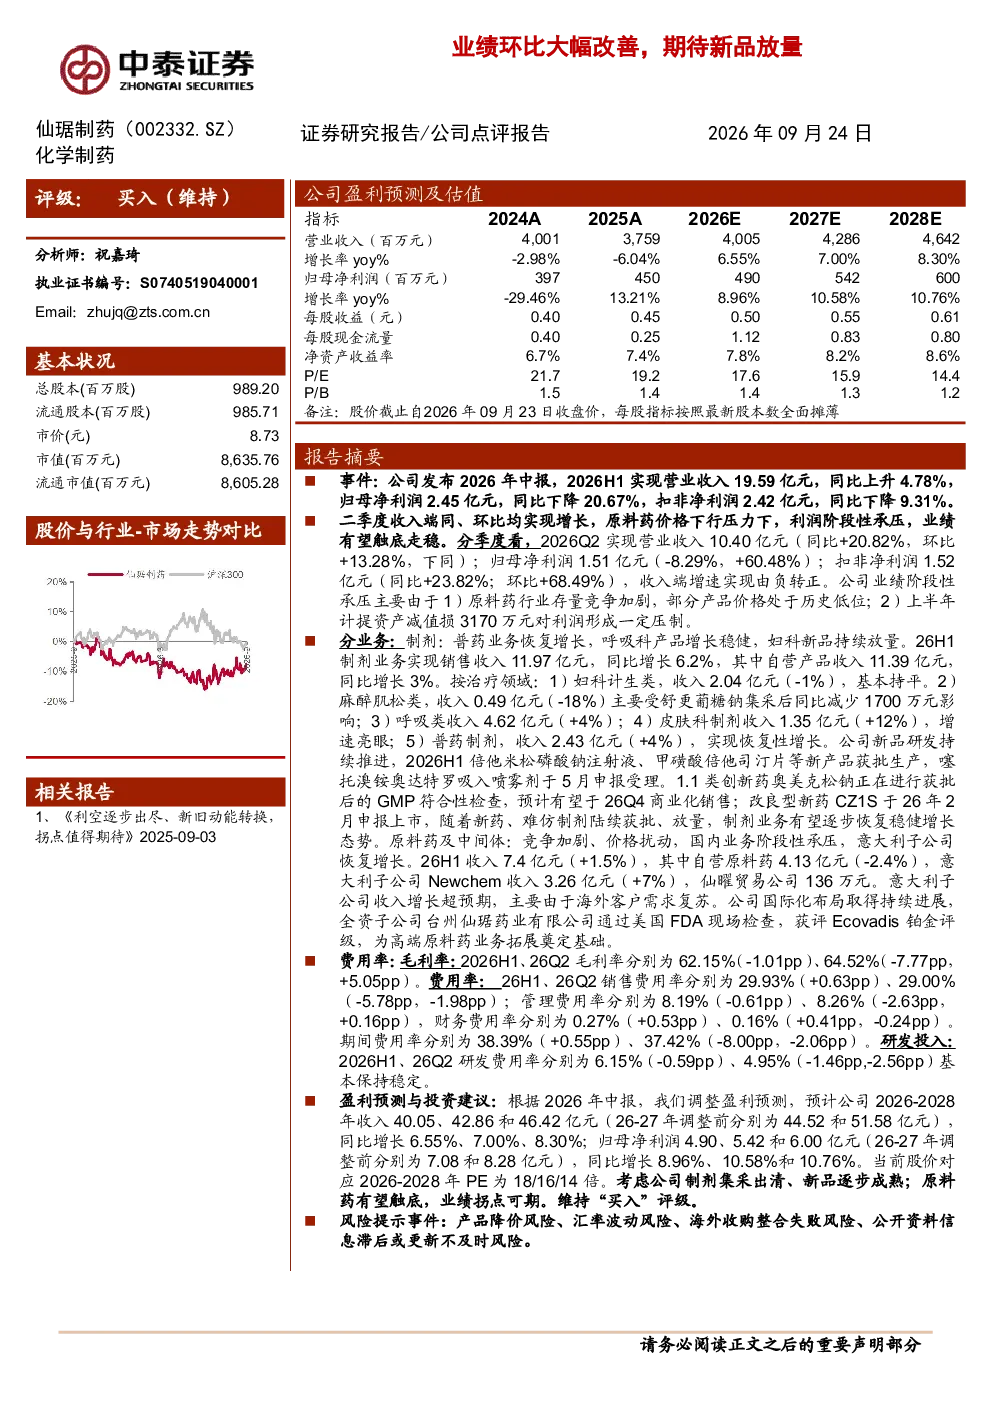
这份研报分析了仙琚制药2026年上半年的业绩表现。公司2026H1实现营业收入19.59亿元,同比增长4.78%,但归母净利润同比下降20.67%。制剂业务收入同比增长6.2%,原料药及中间体业务收入同比增长1.5%。报告指出,二季度收入端实现增长,但原料药价格下行压力和资产减值拖累利润,业绩有望触底走稳。
制药行业的发展趋势如何?
制药行业发展趋势方面,报告显示制剂业务中,妇科计生类产品收入持平,麻醉肌松类受集采影响下降,呼吸类和皮肤科制剂收入增长稳健,普药制剂呈现恢复性增长。原料药及中间体业务中,意大利子公司Newchem收入增长超预期,主要由于海外客户需求复苏。这些数据表明,国内集采政策对部分领域影响明显,而海外市场需求有所回暖,行业整体呈现结构性分化。
研报重点分析了仙琚制药的哪些业务方向?
研报重点分析了仙琚制药的制剂业务和原料药及中间体业务。制剂业务方面,报告详细拆解了妇科、麻醉、呼吸、皮肤科等细分领域的收入表现,并指出奥美克松钠等新药有望放量。原料药业务方面,报告强调了意大利子公司Newchem收入的增长,以及自营原料药收入受价格下行影响的情况。此外,报告还分析了各业务板块的毛利率变化和费用率情况。
当前医药市场的现状如何判断?
当前医药市场现状方面,报告指出原料药价格下行压力持续存在,但公司原料药业务有望触底反弹。制剂业务方面,集采政策的影响仍在,但公司通过产品结构调整和新品研发应对。整体来看,医药市场呈现分化态势,头部企业通过集采出清和产品创新维持增长,而部分细分领域如皮肤科制剂增长较快。公司业绩有望在2026年下半年触底走稳,但市场环境仍需持续关注。
研报提到了哪些风险提示?
研报中提到的风险提示包括产品降价风险、汇率波动风险、海外收购整合失败风险等。具体来看,产品降价风险主要源于集采政策的持续影响,汇率波动风险则与公司海外业务占比有关,海外收购整合失败风险则与意大利子公司的并购整合相关。此外,报告还提示公开资料信息可能存在滞后或更新不及时的风险,投资者需注意核实最新数据。