猜你想问
这份报告主要讲了什么内容?
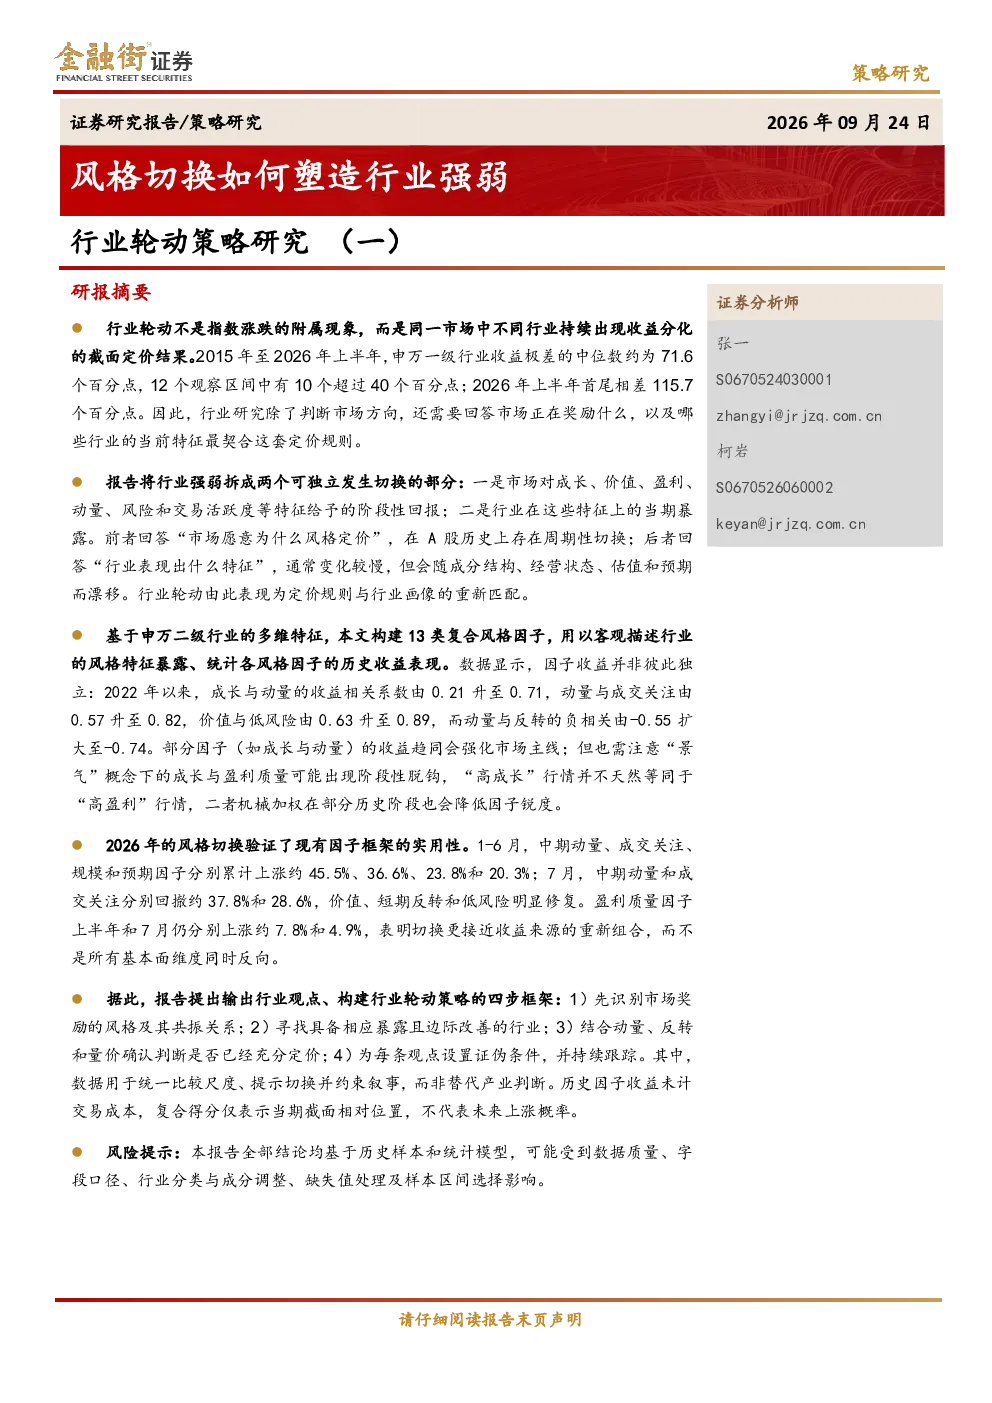
这份报告深入探讨了行业轮动策略,分析了风格切换如何影响行业强弱。报告指出行业轮动由市场奖励的风格组合和行业对该风格的暴露程度共同驱动,并构建了13类复合风格因子,覆盖估值、盈利、动量等多个维度。报告还强调了行业风格画像的多维、动态特性,以及如何通过四步框架构建行业轮动策略,包括识别市场奖励的风格、寻找对应行业、捕捉收益机会和设置证伪条件。
不同行业在风格切换中的发展趋势如何?
不同行业在风格切换中呈现出显著差异的发展趋势。报告通过行业风格画像分析发现,例如半导体和化学制药在流动性、动量、预期和成交关注度上存在明显区别,说明行业热度背后基本面与价格状态差异显著。这表明行业轮动并非所有基本面维度同时反向,而是更接近收益来源的重新组合。投资者需关注行业在多维风格视角下的动态变化,而非简单机械加权。
报告重点分析了哪些行业轮动要素?
报告重点分析了行业轮动的两大关键要素:市场风格收益和行业风格敞口。市场风格收益指市场对成长、价值、盈利等特征的阶段性回报,存在周期性切换;行业风格敞口则指行业在这些特征上的当期暴露,随成分结构、经营状态、估值和预期而漂移。报告还构建了13类复合风格因子,并指出2022年以来因子间相关性增强,如成长与动量相关系数升至0.71,动量与成交关注升至0.82等。
当前市场风格切换的现状如何判断?
当前市场风格切换的现状可通过观察因子联盟是否扩张来判断。报告指出,识别市场奖励的风格是构建行业轮动策略的第一步,需观察因子联盟是否扩张以判断中期主线。此外,行业风格画像的多维、动态特性也需关注,例如半导体和化学制药在流动性、动量、预期和成交关注度上的差异,说明行业热度背后基本面与价格状态差异显著。投资者需结合多维风格视角和动态行业画像进行判断。
投资行业轮动策略需注意哪些风险?
投资行业轮动策略需注意以下风险:首先,风格切换并非所有基本面维度同时反向,可能导致策略失效;其次,因子间相关性增强可能压缩超额收益空间;再次,行业风格敞口随时间漂移,需持续跟踪调整;最后,机械加权行业可能导致收益不及预期。因此,投资者需避免机械加权,关注因子共振与背离,并设置证伪条件以持续跟踪,避免因风格切换不及预期而造成损失。