猜你想问
多阶段基金在早期VC市场中的主要影响是什么?
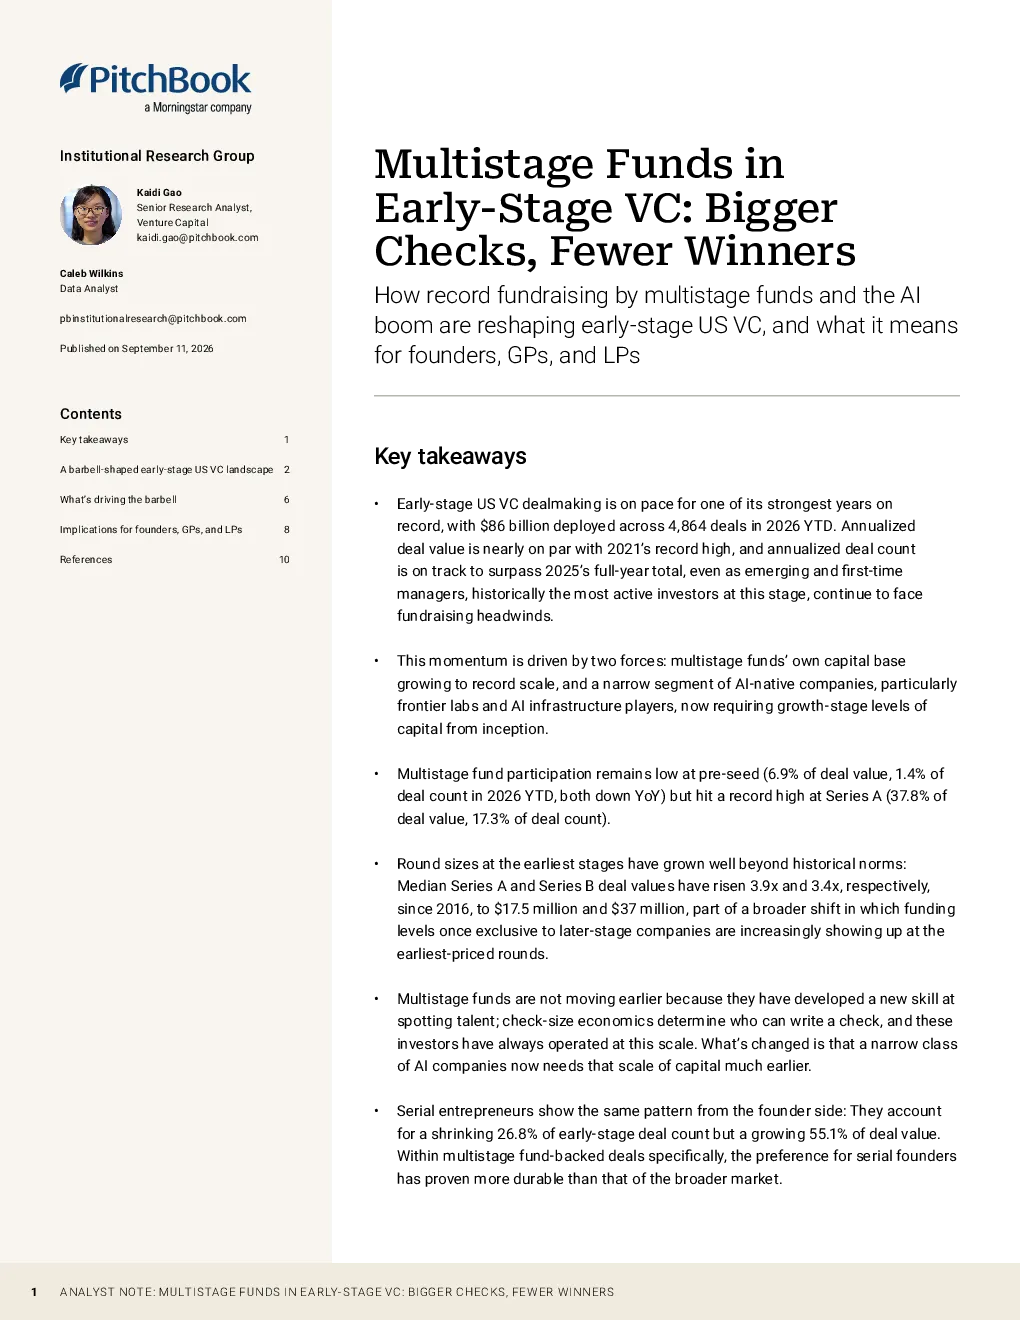
多阶段基金在早期VC市场中呈现“两端低、中间高”的参与度特征,尤其在A轮达到历史新高。它们通过大规模融资补充资金池,支持更大规模的交易,并在A轮和B轮中占据主导地位。这导致早期轮次交易规模显著扩大,中位数A轮和B轮融资额分别增长了3.9倍和3.4倍。多阶段基金的参与也凸显了连续创业者的价值,在它们支持的交易中,连续创业者占比更高,且与整体市场差距扩大。
AI领域在早期VC市场中的发展趋势如何?
AI领域在早期VC市场中占据主导地位,占交易额的68.1%。尽管交易数量占比略有下降,但在A轮和B轮的交易数量占比上升,显示出AI公司对增长阶段规模资本的需求变化。前沿实验室和AI基础设施公司从初创期就需要大量资金进行模型训练和规模化推理,推动了这一趋势。AI领域的高估值也迫使投资者在增长信念和估值风险之间进行权衡。
多阶段基金对创业者和投资者分别意味着什么?
对于创业者,获得多阶段基金或非传统高频率投资者的支持,意味着能获得更早、更大规模的融资,并建立更稳固的投资者关系。缺乏这些支持的创业者仍可通过传统路径融资,但速度较慢,且融资规模可能受限。对于投资者,多阶段基金的参与导致竞争加剧,普通合伙人(GP)需要更注重保持股权比例。有限合伙人(LP)在选择GP时应考虑不同阶段的竞争环境,可能继续青睐规模大、知名度高的多阶段基金。
早期美国VC市场目前呈现哪些主要特征?
早期美国VC市场呈现“两端集中”趋势,年化交易额接近2021年峰值,年化交易数量预计将超过2025年全年。这一趋势主要由多阶段基金资本规模扩张,以及AI原生公司从初创期就需要增长阶段规模的资本驱动。多阶段基金在A轮的参与度达到历史新高,早期轮次交易规模显著扩大,AI领域占据主导地位。
投资早期VC市场需要注意哪些风险?
投资早期VC市场需要注意多阶段基金加剧的竞争环境,导致估值可能被推高,增加投资风险。AI领域的高估值也带来了估值风险,投资者需要在增长信念和过高估值风险之间找到平衡。此外,市场变化快,AI技术迭代迅速,可能导致投资标的的技术路线或商业模式迅速过时,需要投资者具备较强的风险识别和应对能力。