国投期货韩泽文期货从业号: F03108100投资咨询号: Z00215171
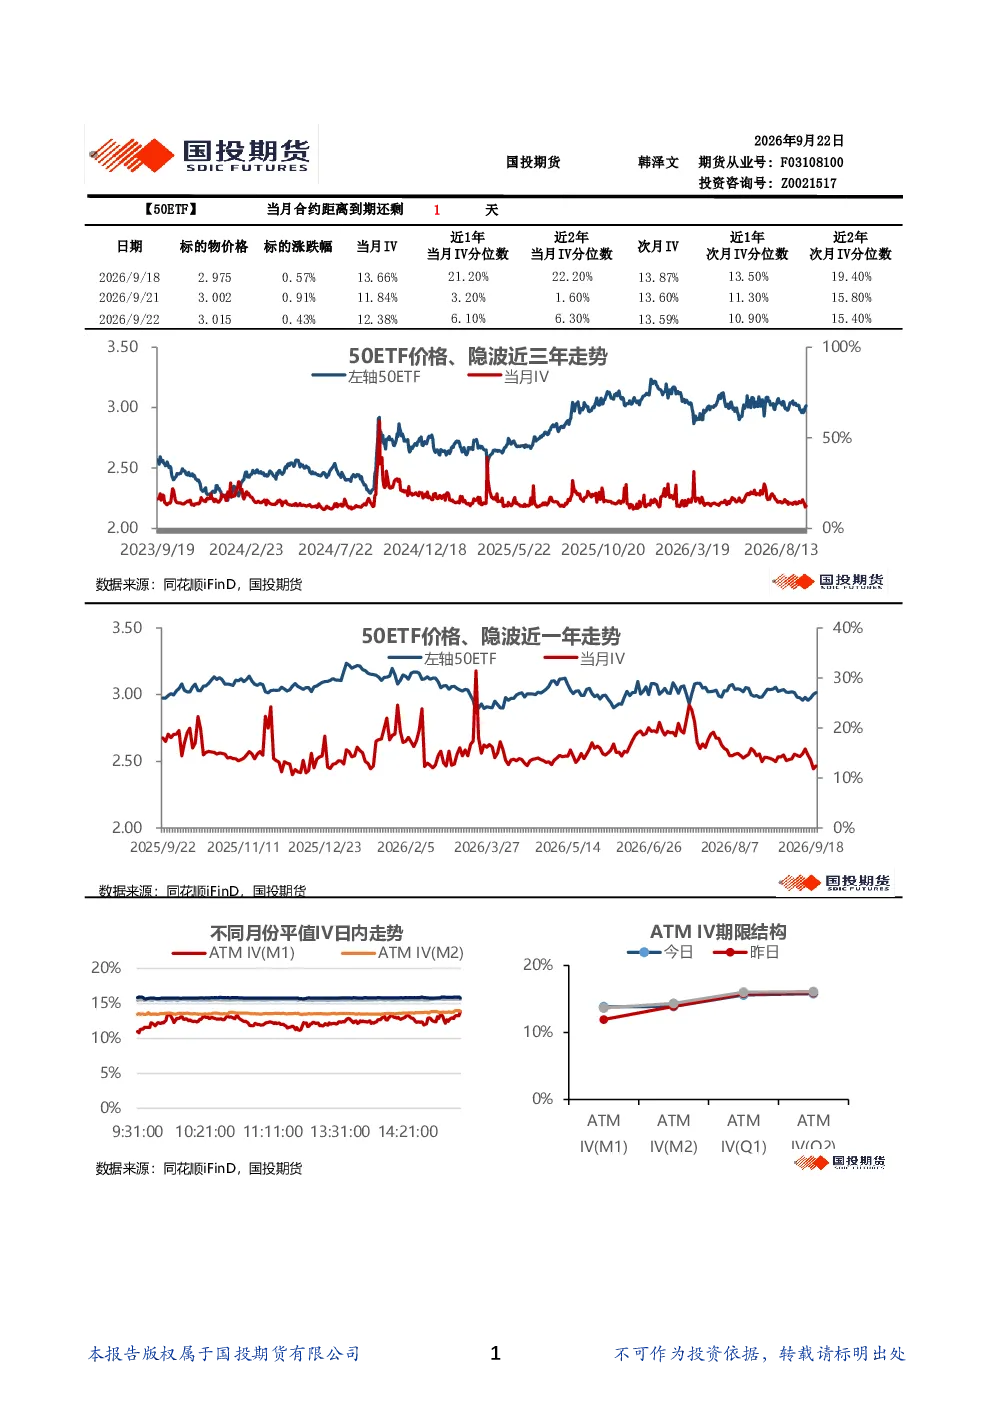
50ETF: 9月18日价格涨0.91%,当月IV 13.66%,次月IV 13.87%。近1年当月IV分位数13.50%,近2年分位数11.30%。当月合约剩余22.20%时间。
波动率期限结构: ATMIV(M1) 13.66%,ATMIV(M2) 13.87%。日内走势显示平值IV在9:31-10:21波动较大。
微笑曲线: 主力月份skew指数103.98,偏度计算结果偏度指数为0.57,显示看涨期权隐波高于看跌期权。
持仓量PCR: 近期PCR在6%-27%区间波动。
隐波及成交量: 20日平值IV均值为13.50%,成交量近期在1万-3万手之间波动。
沪300ETF: 9月22日价格涨0.26%,当月IV 20.89%,次月IV 23.14%。近1年当月IV分位数38.30%,近2年分位数32.00%。
期权分析: 主力月份skew指数110.08,偏度指数为0.75,看涨期权隐波高于看跌期权。微笑曲线显示期权溢价集中在平值附近。
持仓量PCR: 近期PCR在20%-40%区间波动。
隐波及成交量: 20日平值IV均值为20.50%,成交量近期在1万-3万手之间波动。
深300ETF: 9月22日价格涨0.28%,当月IV 18.78%,次月IV 23.43%。近1年当月IV分位数20.00%,近2年分位数32.50%。
期权分析: 主力月份skew指数106.97,偏度指数为0.25,看跌期权隐波高于看涨期权。微笑曲线显示期权溢价集中在平值附近。
持仓量PCR: 近期PCR在40%-60%区间波动。
隐波及成交量: 20日平值IV均值为18.50%,成交量近期在5万-9万手之间波动。
沪中证500ETF: 9月22日价格涨0.26%,当月IV 20.89%,次月IV 23.14%。近1年当月IV分位数38.30%,近2年分位数32.00%。
期权分析: 主力月份skew指数109.06,偏度指数为0.75,看涨期权隐波高于看跌期权。微笑曲线显示期权溢价集中在平值附近。
持仓量PCR: 近期PCR在20%-40%区间波动。
隐波及成交量: 20日平值IV均值为20.50%,成交量近期在1万-3万手之间波动。
深中证500ETF: 9月22日价格涨-0.28%,当月IV 18.78%,次月IV 23.43%。近1年当月IV分位数20.00%,近2年分位数32.50%。
期权分析: 主力月份skew指数106.97,偏度指数为0.25,看跌期权隐波高于看涨期权。微笑曲线显示期权溢价集中在平值附近。
持仓量PCR: 近期PCR在40%-60%区间波动。
隐波及成交量: 20日平值IV均值为18.50%,成交量近期在5万-9万手之间波动。
创业板ETF: 9月22日价格涨0.06%,当月IV 26.73%,次月IV 29.89%。近1年当月IV分位数32.20%,近2年分位数44.70%。
期权分析: 主力月份skew指数103.88,偏度指数为0.75,看涨期权隐波高于看跌期权。微笑曲线显示期权溢价集中在平值附近。
持仓量PCR: 近期PCR在50%-70%区间波动。
隐波及成交量: 20日平值IV均值为35.50%,成交量近期在5万-9万手之间波动。
深证100ETF: 9月22日价格涨0.14%,当月IV 18.78%,次月IV 23.21%。近1年当月IV分位数41.20%,近2年分位数49.80%。
期权分析: 主力月份skew指数112.95,偏度指数为0.75,看涨期权隐波高于看跌期权。微笑曲线显示期权溢价集中在平值附近。
持仓量PCR: 近期PCR在50%-70%区间波动。
隐波及成交量: 20日平值IV均值为18.50%,成交量近期在1万-3万手之间波动。
科创50ETF: 9月22日价格涨0.51%,当月IV 39.59%,次月IV 36.79%。近1年当月IV分位数44.40%,近2年分位数53.90%。
期权分析: 主力月份skew指数101.82,偏度指数为0.75,看涨期权隐波高于看跌期权。微笑曲线显示期权溢价集中在平值附近。
持仓量PCR: 近期PCR在100%-200%区间波动。
隐波及成交量: 20日平值IV均值为150.00%,成交量近期在7600-9600手之间波动。
科创板50ETF: 9月22日价格涨0.53%,当月IV 33.92%,次月IV 37.75%。近1年当月IV分位数36.70%,近2年分位数47.00%。
期权分析: 主力月份skew指数99.28,偏度指数为0.75,看涨期权隐波高于看跌期权。微笑曲线显示期权溢价集中在平值附近。
持仓量PCR: 近期PCR在100%-200%区间波动。
隐波及成交量: 20日平值IV均值为100.00%,成交量近期在7600-9600手之间波动。
300指数: 9月22日价格涨0.11%,当月IV 17.42%,次月IV 16.71%。近1年当月IV分位数66.50%,近2年分位数64.00%。
期权分析: 主力月份skew指数110.02,偏度指数为0.75,看涨期权隐波高于看跌期权。微笑曲线显示期权溢价集中在平值附近。
持仓量PCR: 近期PCR在50%-70%区间波动。
隐波及成交量: 20日平值IV均值为20.00%,成交量近期在2500-3500手之间波动。
1000指数: 9月22日价格涨-0.09%,当月IV 24.92%,次月IV 24.12%。近1年当月IV分位数57.10%,近2年分位数57.20%。
期权分析: 主力月份skew指数108.54,偏度指数为0.75,看涨期权隐波高于看跌期权。微笑曲线显示期权溢价集中在平值附近。
持仓量PCR: 近期PCR在60%-110%区间波动。
隐波及成交量: 20日平值IV均值为150.00%,成交量近期在10700-9900手之间波动。
上证50指数: 9月22日价格涨60.43%,当月IV 14.34%,次月IV 67.85%。近2年次月IV分位数62.90%,近2年当月IV分位数38.80%。
期权分析: 主力月份skew指数105.34,偏度指数为0.75,看涨期权隐波高于看跌期权。微笑曲线显示期权溢价集中在平值附近。
持仓量PCR: 近期PCR在50%-100%区间波动。
隐波及成交量: 20日平值IV均值为14.00%,成交量近期在24200-29200手之间波动。