猜你想问
苏美达公司最新研报核心内容是什么?
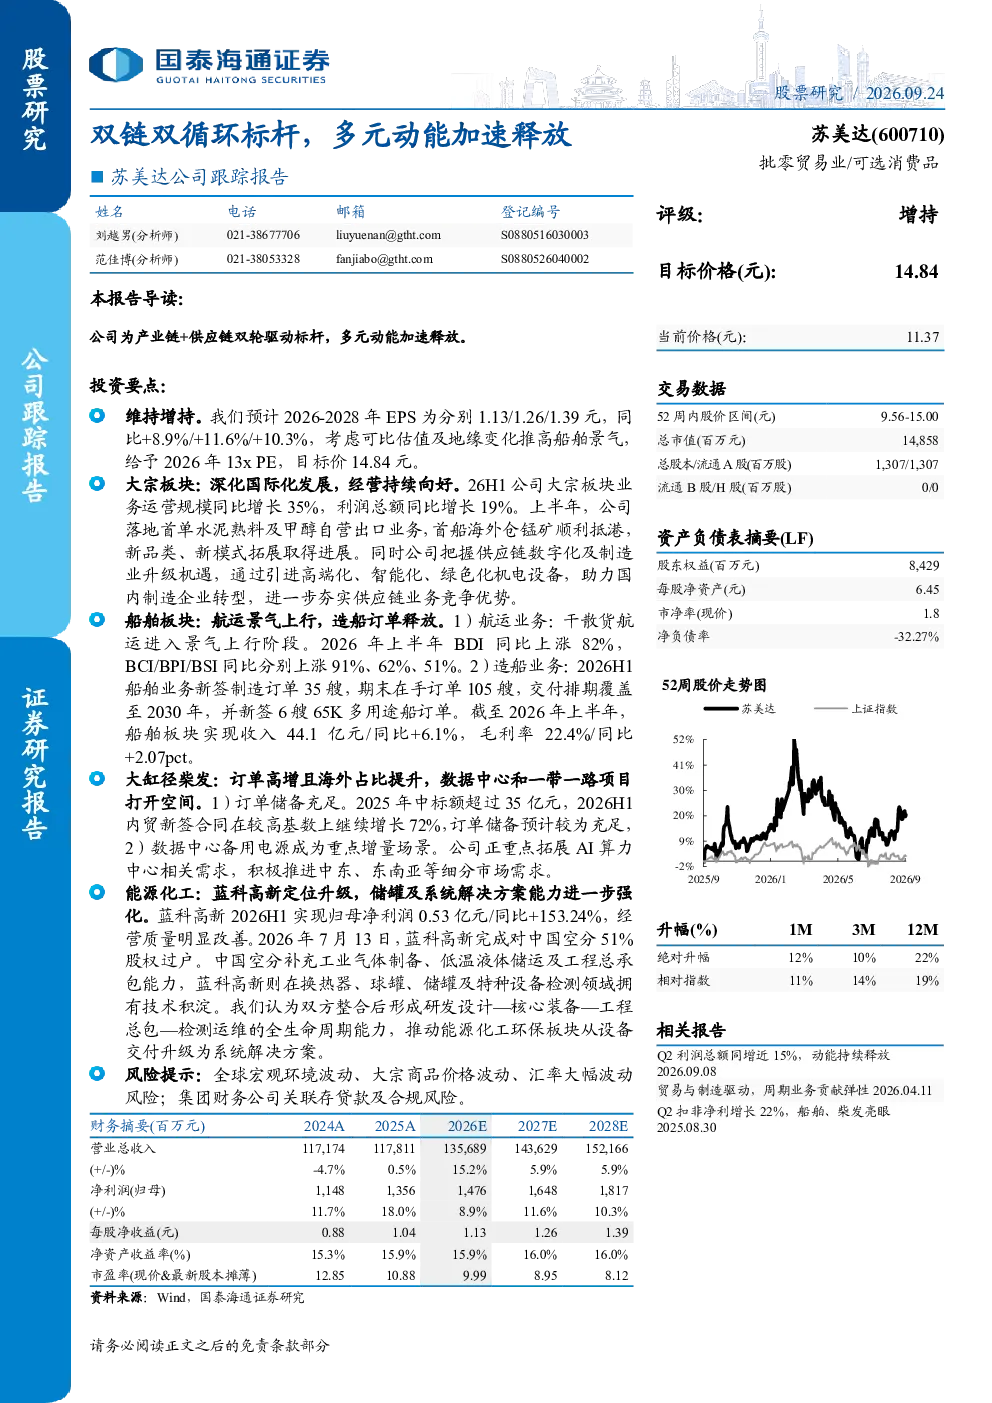
苏美达公司最新研报显示,公司作为产业链与供应链双轮驱动标杆,多元动能加速释放。报告重点分析了大宗板块深化国际化发展,上半年业务运营规模同比增长35%,利润总额同比增长19%。船舶板块受益于航运景气上行,新签订单35艘,在手订单105艘。大缸径柴发订单高增,海外占比提升,数据中心和一带一路项目打开空间。能源化工板块蓝科高新定位升级,整合后形成全生命周期能力。整体看,公司Q2利润总额同增近15%,多元业务协同发展。
报告提及的大宗板块发展趋势如何?
报告指出,大宗板块正深化国际化发展,上半年业务运营规模同比增长35%,利润总额同比增长19%。公司积极拓展新品类、新模式,落地首单水泥熟料及甲醇自营出口业务,首船海外仓锰矿顺利抵港。同时,把握供应链数字化及制造业升级机遇,引进高端化、智能化、绿色化机电设备,助力国内制造企业转型,进一步夯实供应链业务竞争优势。
研报重点分析了哪些业务方向?
研报重点分析了苏美达四大业务板块:大宗板块聚焦国际化与供应链数字化;船舶板块受益航运景气上行,造船订单释放,新签35艘,在手订单105艘;大缸径柴发订单高增,海外占比提升,数据中心和AI算力中心需求成为增量场景;能源化工板块蓝科高新完成对中国空分51%股权过户,整合后形成研发设计到检测运维的全生命周期能力,推动板块从设备交付升级为系统解决方案。
当前市场对苏美达相关行业的现状如何判断?
当前市场判断,苏美达所处行业呈现多元发展态势。大宗板块受益于全球供应链数字化和制造业升级需求,国际业务拓展取得进展。船舶板块面临航运景气上行机遇,干散货航运市场向好,BDI指数同比上涨82%。大缸径柴发在数据中心备用电源领域需求增长,AI算力中心相关需求成为重点拓展方向。能源化工板块通过整合提升系统解决方案能力,市场竞争力增强。整体看,公司多元业务协同发展,行业景气度提升为其带来增长空间。
研报提示了哪些投资风险?
研报提示的主要风险包括:全球宏观环境波动可能影响大宗商品价格和供应链稳定性;大宗商品价格波动直接关系到大宗板块经营业绩;汇率大幅波动可能影响国际化业务盈利能力;集团财务公司关联存贷款及合规风险需关注。此外,行业竞争加剧、技术迭代风险等也可能对公司发展带来挑战,投资者需综合评估风险因素。