猜你想问
苏美达最新报告核心内容有哪些?
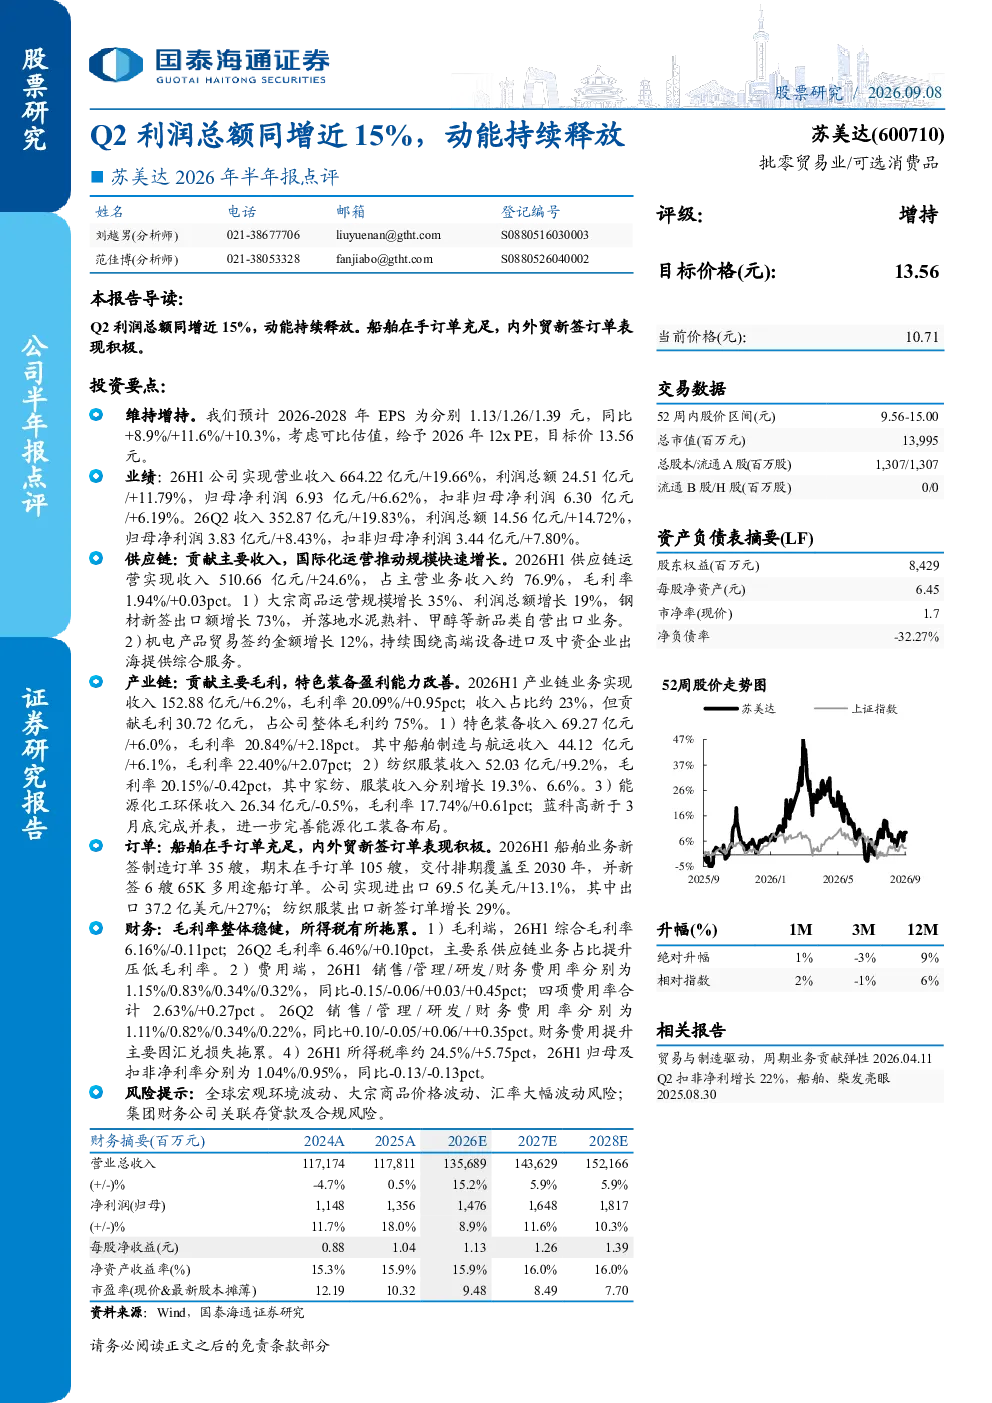
苏美达2026年上半年实现营业收入664.22亿元,同比增长19.66%;利润总额24.51亿元,同比增长11.79%;归母净利润6.93亿元,同比增长6.62%。其中,第二季度收入352.87亿元,同比增长19.83%;利润总额14.56亿元,同比增长14.72%;归母净利润3.83亿元,同比增长8.43%。报告显示公司供应链业务贡献主要收入,占主营业务收入约76.9%,大宗商品运营规模增长35%,利润总额增长19%。产业链业务贡献主要毛利,特色装备、船舶制造与航运等板块收入稳步增长,毛利率维持在较高水平。
苏美达所在赛道行业发展趋势如何?
苏美达所处赛道涉及供应链与产业链服务,报告显示供应链业务收入占比76.9%,大宗商品运营规模增长35%,利润总额增长19%,钢材新签出口额增长73%,并拓展水泥熟料、甲醇等自营出口业务。机电产品贸易签约金额增长12%,持续服务高端设备进口及中资企业出海。产业链业务贡献主要毛利,特色装备、船舶制造、纺织服装等板块收入稳步增长,毛利率维持在较高水平,显示行业持续向高端化、多元化发展。
苏美达报告重点分析了哪些方向?
报告重点分析了苏美达供应链与产业链两大业务板块。供应链业务方面,大宗商品运营规模与利润总额显著增长,自营出口业务拓展至水泥熟料、甲醇等新品类,机电产品贸易持续增长。产业链业务方面,特色装备、船舶制造与航运收入稳步增长,毛利率维持在较高水平,蓝科高新完成并表完善能源化工装备布局。此外,报告还关注公司订单情况,船舶在手订单充足,交付排期覆盖至2030年,进出口总额同比增长13.1%,其中出口增长27%。
当前苏美达市场现状如何?
苏美达市场现状呈现稳健增长态势。公司2026年上半年营业收入、利润总额均实现同比增长,第二季度利润总额同比增长14.72%,显示业务动能持续释放。供应链业务增长强劲,大宗商品运营规模扩大,自营出口业务拓展,机电产品贸易稳定增长。产业链业务贡献主要毛利,特色装备、船舶制造等板块收入增长稳健,毛利率维持在较高水平。订单方面,船舶在手订单充足,交付排期覆盖至2030年,进出口总额同比增长13.1%,其中出口增长27%,显示公司市场竞争力较强。
苏美达报告提示了哪些风险?
报告提示苏美达面临的主要风险包括全球宏观环境波动、大宗商品价格波动、汇率大幅波动风险。此外,集团财务公司关联存贷款及合规风险也需关注。全球宏观环境波动可能影响公司供应链与产业链业务表现,大宗商品价格波动直接影响供应链业务利润,汇率大幅波动则可能带来汇兑损失。集团财务公司关联存贷款及合规风险需持续关注,确保财务稳健与合规经营。