猜你想问
这份研报主要分析了哪些投资新变化?
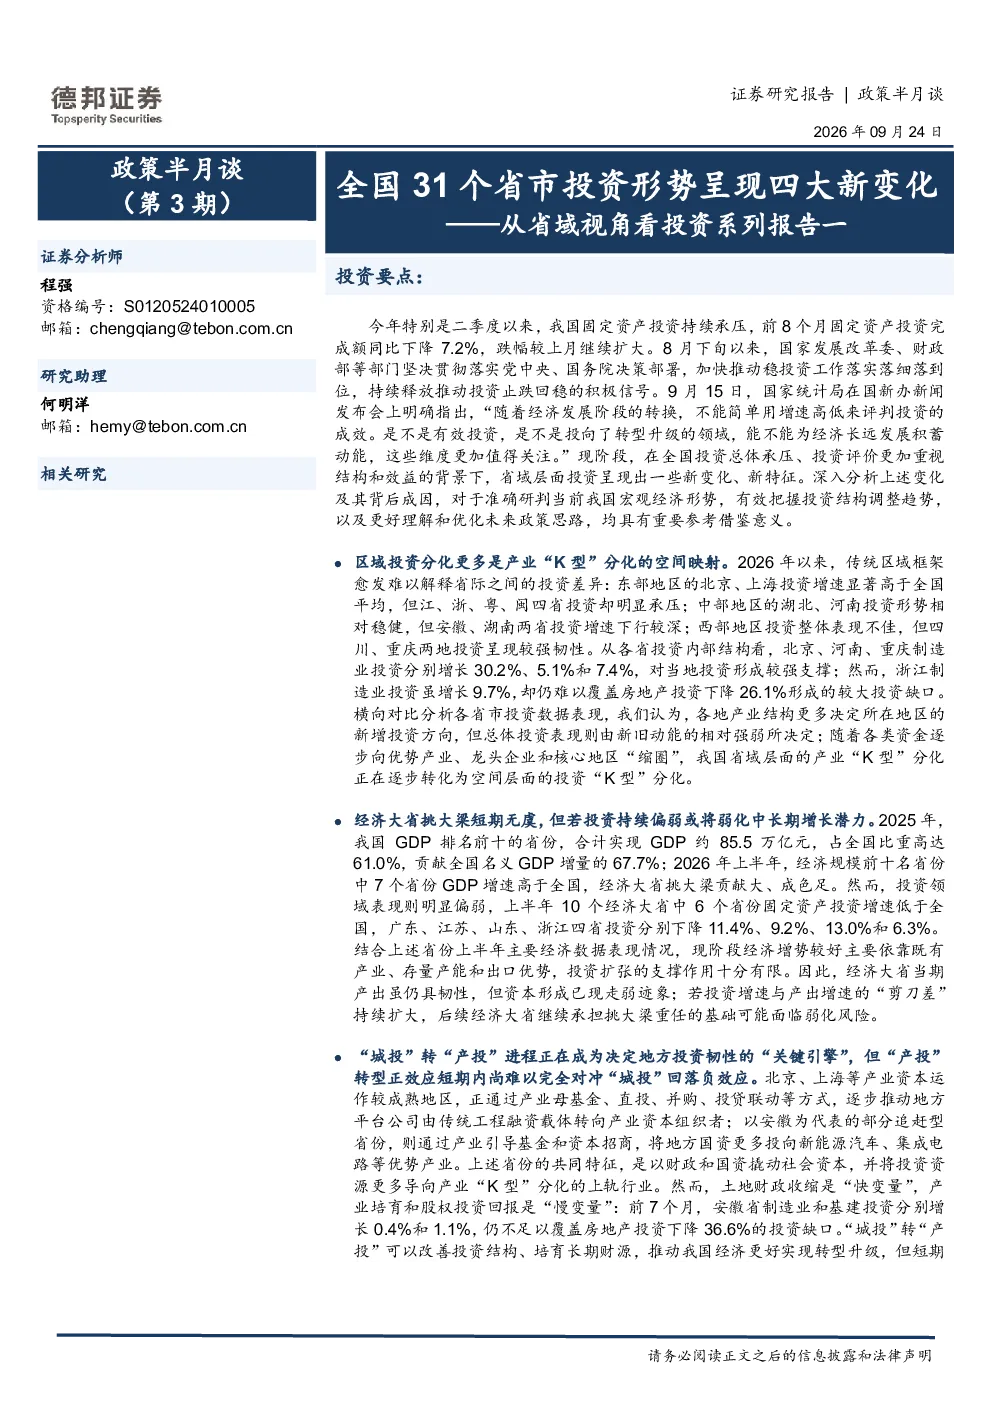
本报告从省域视角分析了全国31个省市投资形势的四大新变化:区域投资分化更多是产业“K型”分化的空间映射,经济大省挑大梁短期无虞但投资持续偏弱将弱化中长期增长潜力,“城投”转“产投”进程成为地方投资韧性的关键引擎,以及重点化债地区面临投资与增长的双重压力。这些变化揭示了省域投资与传统地域梯度脱钩,与产业结构关联增强,以及新增资本向“K型”分化上轨产业集中后的空间分化等现象。
制造业投资在当前投资形势下有何特点?
制造业投资在当前投资形势下呈现内部分化明显的特点。虽然制造业投资整体支撑作用有限,但新兴产业和高端制造扩张,传统行业收缩。产业投资比传统建设投资更具集聚特征,资金流向产业链完整、龙头企业集中的地区。这种分化实质上是新增资本向“K型”分化上轨产业集中后的空间分化,反映了产业结构对区域投资分化的决定性影响。
经济大省的投资现状如何?
经济大省在短期依靠既有产业和存量产能支撑增长,但投资扩张支撑作用有限,“产强投弱”组合可能形成螺旋下行压力,弱化中长期增长潜力。2026年上半年,10个经济大省中6个投资增速低于全国,负增长省份扩大至9个(仅上海保持5.5%正增长)。这种现状表明经济大省的投资增长模式需要转型,以避免投资走弱对中长期增长潜力的弱化。
重点化债地区面临的主要问题是什么?
重点化债地区面临投资与增长的双重压力。9个重点化债省份(2026年动态调整)投资增速中位数约-15%(低于其他省份-9%),GDP增速中位数约4%(低于其他省份4.8%)。债务约束通过土地财政收缩、隐性债务化解、项目资本金不足等传导,压制投资扩张。这些地区需要政策加码从“给钱”转向“资金、项目、主体、收益机制”一体化安排,重建增量投资机制。
本报告提示的主要投资风险有哪些?
本报告提示的主要投资风险包括:区域投资分化加剧可能导致资金过度集中于部分产业和地区,增加市场波动性;经济大省若投资持续偏弱,可能弱化中长期增长潜力,影响整体经济稳定性;“城投”转“产投”进程短期内难以完全对冲“城投”回落负效应,可能引发地方财政压力;重点化债地区面临投资与增长双重压力,政策调整不当可能进一步压制投资扩张。这些风险提示投资者需关注投资结构、质量和长期回报,谨慎评估投资决策。