猜你想问
海南橡胶研报核心内容是什么?
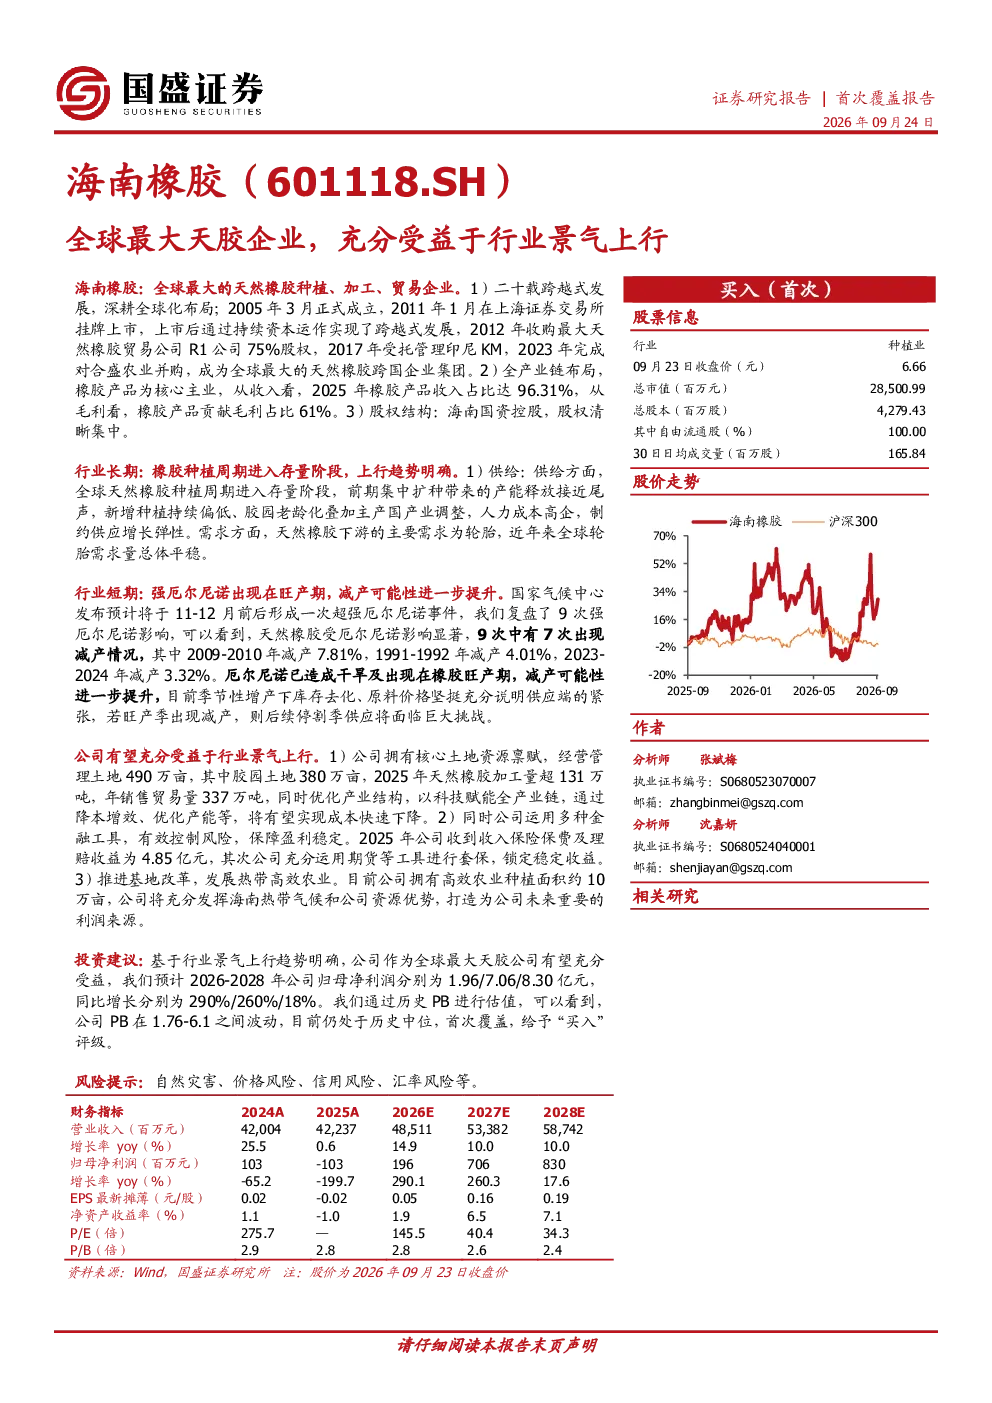
本研报分析海南橡胶作为全球最大天然橡胶跨国企业,通过并购和自建形成全产业链布局。报告重点阐述公司拥有核心土地资源和胶园资源,2025年自产橡胶10.42万吨,并利用智能割胶等科技手段降本增效。同时,公司运用橡胶收入保险和期货套保等金融工具控制风险,保障盈利稳定。此外,公司还推进热带高效农业发展,种植榴莲、荔枝等作物,未来有望成为重要利润来源。
天然橡胶行业发展趋势如何?
全球天然橡胶行业长期趋势向好,种植周期进入存量阶段,新增种植持续偏低,胶园老龄化加剧,人力成本高企制约供应增长。需求端,全球轮胎需求量总体平稳。短期来看,预计2023-2024年超强厄尔尼诺事件可能引发主产国减产,进一步加剧供应紧张。目前库存去化持续,原料价格坚挺,印证供应端紧张态势。
海南橡胶报告重点分析了哪些方面?
报告重点分析了海南橡胶的核心资源与降本增效能力,包括其拥有境内外土地490万亩,其中胶园380万亩,初加工产能约235万吨。公司通过科技赋能,如智能割胶机推广、特种胶中试等,推动成本下降。此外,报告还分析了公司金融工具运用,如橡胶收入保险和期货套保,有效控制风险,保障盈利稳定。
当前天然橡胶市场现状如何?
当前天然橡胶市场呈现供应紧张态势,主产国减产风险加剧,库存持续去化,原料价格坚挺。海南橡胶作为全球最大天胶企业,充分受益于这一趋势。公司通过全产业链布局和金融工具运用,有效控制成本和风险。同时,公司推进热带高效农业发展,多元化收入结构,增强抗风险能力。
海南橡胶研报有哪些风险提示?
本研报提示海南橡胶面临的主要风险包括自然灾害,如台风、洪水等可能影响橡胶产量;价格风险,天然橡胶价格波动可能影响公司盈利;信用风险,涉及贸易和金融工具运用的信用风险;汇率风险,境内外业务汇率波动可能影响公司财务表现。公司需密切关注这些风险并采取相应措施应对。
你可能感兴趣
公司动态点评:龙头地位稳固,未来将充分受益于行业景气度上行
农林牧渔长城证券2015-11-02
有色金属行业:永磁企业为何也将充分受益于稀土价格上行?
有色金属中泰证券2021-08-09
三友化工信息更新粘胶短纤纯碱烧碱等产品价格上涨公司有望充分受益于行业景气
未知机构2024-07-05
全球复合绝缘子领先企业,受益于全球电网投资景气提升和电网设备市场细分化趋势
电气设备中邮证券2024-09-26
天风通信长飞光纤4Q业绩显著改善有望充分受益光纤行业的景气向上
未知机构2026-03-30
2018年半年度业绩预告点评:油服行业景气上行,射孔龙头全球化布局有望充分受益
化石能源华创证券2018-07-02
充分受益行业景气上行,国际染料巨头全面发展
基础化工新时代证券2018-01-03
动力电池领军企业,充分受益行业高景气周期
建筑建材群益证券2016-01-18
锂电设备行业报告:全球汽车电动化提速,国内优质锂电设备企业充分受益
电气设备华西证券2021-07-26
红包 天风通信 长飞光纤 充分受益于光纤光缆供需改变 半年度业绩实现高速增长
未知机构2026-07-14