猜你想问
玖龙纸业2026年业绩报告核心内容是什么?
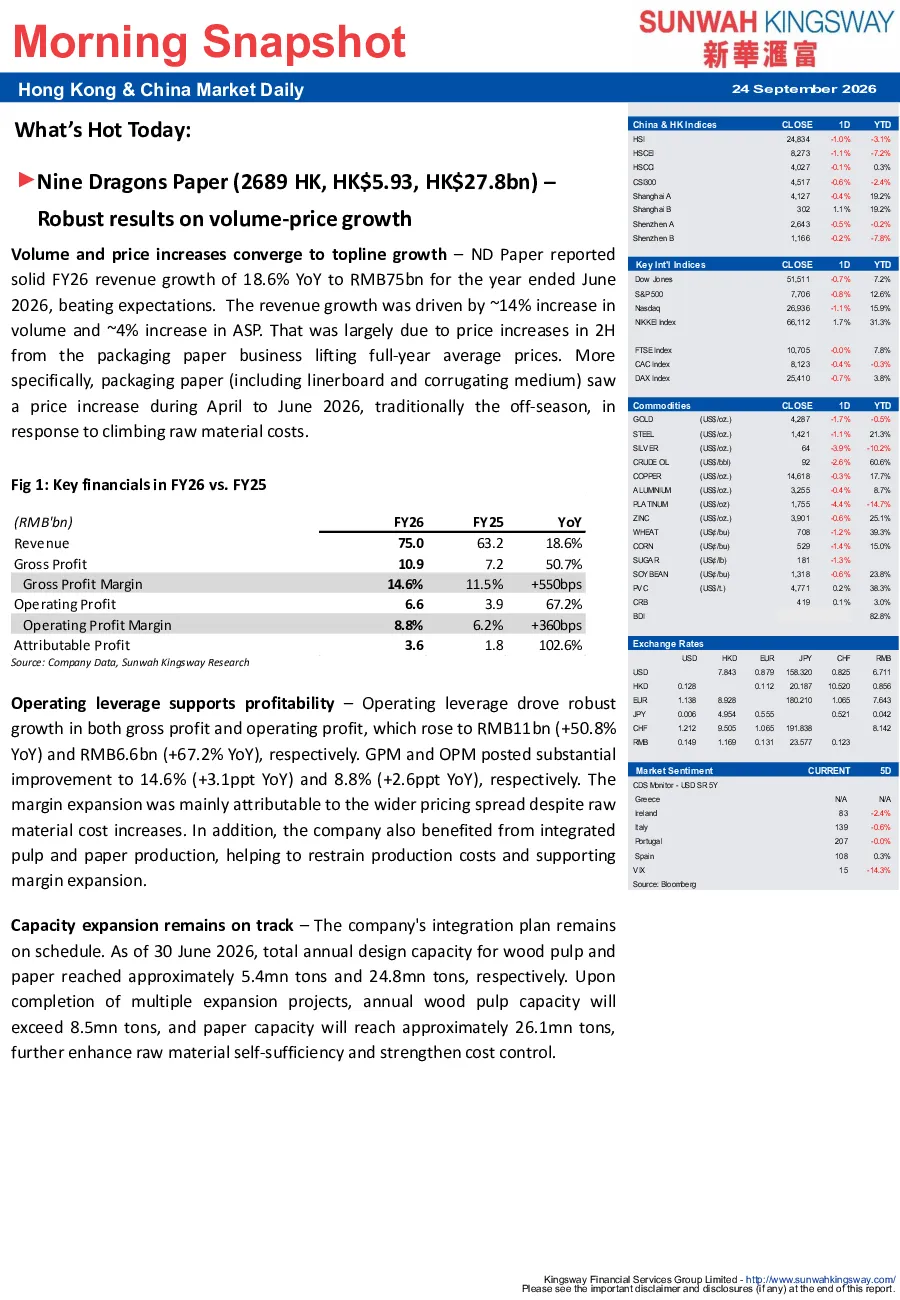
Nine Dragons Paper 发布的 2026 财年业绩显示,公司实现营收增长 18.6% 至 750 亿元人民币,超出市场预期。增长主要得益于 14% 的销量提升和 4% 的平均售价(ASP)增长。包装纸业务在 2026 年 4 月至 6 月期间的价格上涨抵消了原材料成本上升的影响,提升了全年平均价格。公司盈利能力显著增强,毛利率和营业利润率分别提升至 14.6% 和 8.8%
造纸行业发展趋势如何?
造纸行业发展趋势显示,包装纸需求受消费和电商物流驱动,但国内消费受消费者信心疲软影响可能承压。供应端产能扩张有限,但未来产能提升将提升原材料自给率。行业整合和成本控制能力成为竞争关键,价格波动受供需关系和季节性需求影响。Nine Dragons Paper 通过一体化生产优势,在成本控制方面具备一定竞争力。
报告重点分析了哪些方面?
报告重点分析了Nine Dragons Paper的销量与价格双增长驱动因素,包括包装纸业务价格上涨抵消原材料成本上升。同时,报告关注公司盈利能力提升,毛利率和营业利润率分别达到 14.6% 和 8.8%。产能扩张计划及未来产能提升对原材料自给率和成本控制的影响也是分析重点。
当前市场对玖龙纸业有何判断?
市场观点认为,Nine Dragons Paper 核心产品包装纸在 2026 年下半年可能受益于节假日季节性需求,但整体国内消费受消费者信心疲软影响可能承压。供应端产能有限,产品价格可能面临下行压力。市场对 2027 年可持续价格复苏仍持谨慎态度。公司当前市盈率为 5.3 倍 2027 年预期市盈率。
研报提示哪些风险?
研报提示的风险包括:国内消费疲软可能影响包装纸需求;原材料价格波动可能传导至成本端;产能扩张虽在按计划进行,但未来产能释放可能带来价格竞争压力;行业整合加速可能加剧竞争;季节性需求波动对业绩的短期影响。市场对 2027 年价格复苏的预期仍需观察。