猜你想问
择时雷达六面图本周得分情况如何?
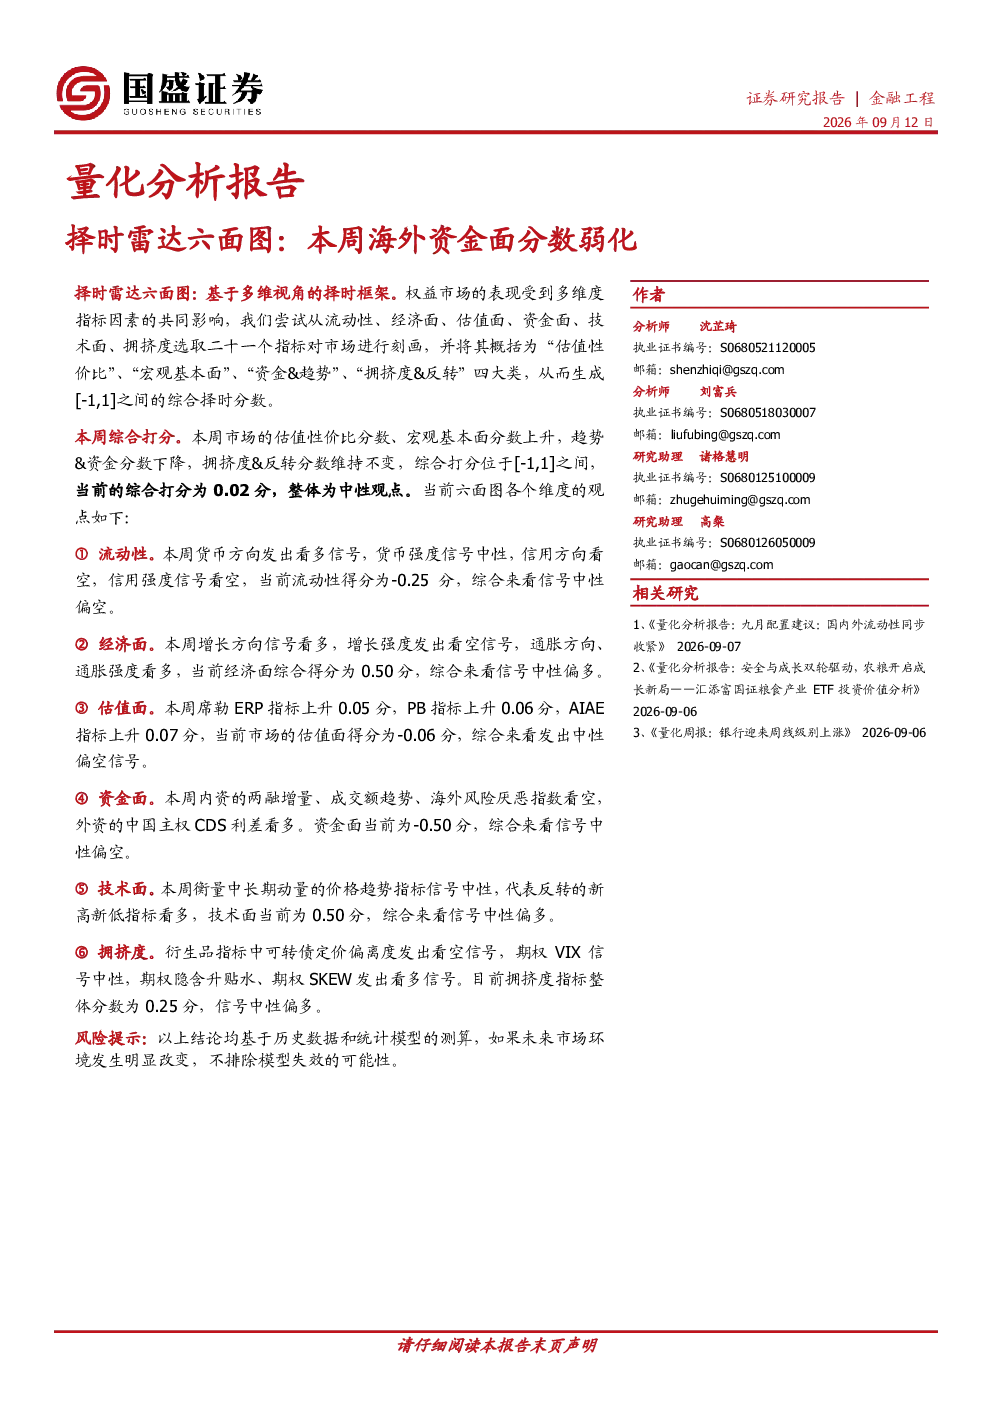
本周择时雷达六面图综合打分为0.02分,整体观点为中性。其中估值性价比得分为-0.06分,宏观基本面得分为0.50分,资金&趋势得分为-0.50分,拥挤度&反转得分为0.25分。各维度得分显示资金面和估值面表现中性偏弱,而宏观基本面和技术面则呈现中性偏多态势。
金融行业本周发展趋势如何?
金融行业本周整体呈现中性态势,资金面特别是内资两融和海外风险厌恶指数表现偏弱,需关注流动性边际收紧风险。技术面和部分拥挤度指标如期权SKEW显示潜在反转机会,宏观基本面和通胀预期对权益仍具支撑。建议投资者保持谨慎,关注政策与资金流向变化。
报告重点分析了哪些方向?
报告重点分析了流动性、经济面、估值面、资金面、技术面及拥挤度六大维度。其中流动性因信用方向和强度因子表现偏弱而得分-0.25分;经济面因增长方向和通胀方向因子表现较好而得分0.50分;估值面因席勒ERP、PB及AIAE指标上升而得分-0.06分;资金面因内资两融和海外风险厌恶指数表现不佳而得分-0.50分;技术面因新低数占优而得分0.50分;拥挤度因期权隐含升贴水和SKEW指数表现良好而得分0.25分。
当前市场现状如何判断?
当前市场整体呈现中性状态,但资金面表现相对疲软,尤其是内资两融和海外风险厌恶指数的得分均显示中性偏空。尽管估值面有所上行,但资金面的弱势仍需警惕。技术面和部分拥挤度指标则提供了潜在的反转信号。宏观基本面和通胀预期对权益市场仍有一定支撑作用。整体而言,市场需保持谨慎观察。
研报提示了哪些风险?
研报提示的主要风险在于资金面可能存在的边际收紧风险,特别是内资两融增量低于长期和成交额均线距离下行等指标均显示资金面偏弱。此外,海外风险厌恶指数的下降也暗示外资风险偏好可能降低,需警惕其对市场情绪的潜在影响。虽然技术面和部分拥挤度指标显示潜在反转机会,但整体市场仍需关注流动性变化和政策导向,不宜过度乐观。
你可能感兴趣
量化分析报告:择时雷达六面图:本周海外资金面分数弱化
国盛证券2026-09-12
择时雷达六面图:本周海外资金面分数弱化
信息技术国盛证券2026-09-13
择时雷达六面图:本周资金面分数上升,拥挤度弱化
国盛证券2025-09-27
量化分析报告:择时雷达六面图:本周估值弱化,其他分数不变
国盛证券2025-08-09
量化分析报告:择时雷达六面图:本周估值面和拥挤度分数弱化
国盛证券2026-04-11
择时雷达六面图:本周估值面和拥挤度分数弱化
电子设备国盛证券2026-04-11
量化分析报告:择时雷达六面图:本周资金面分数下降
国盛证券2026-03-21
量化分析报告:择时雷达六面图:本周资金面分数显著上升
国盛证券2025-12-27
量化分析报告:择时雷达六面图:本周资金面和技术面分数均下降
国盛证券2026-03-28
择时雷达六面图:本周资金面和技术面分数均下降
电子设备国盛证券2026-03-28