猜你想问
同力股份深度报告主要分析了什么内容?
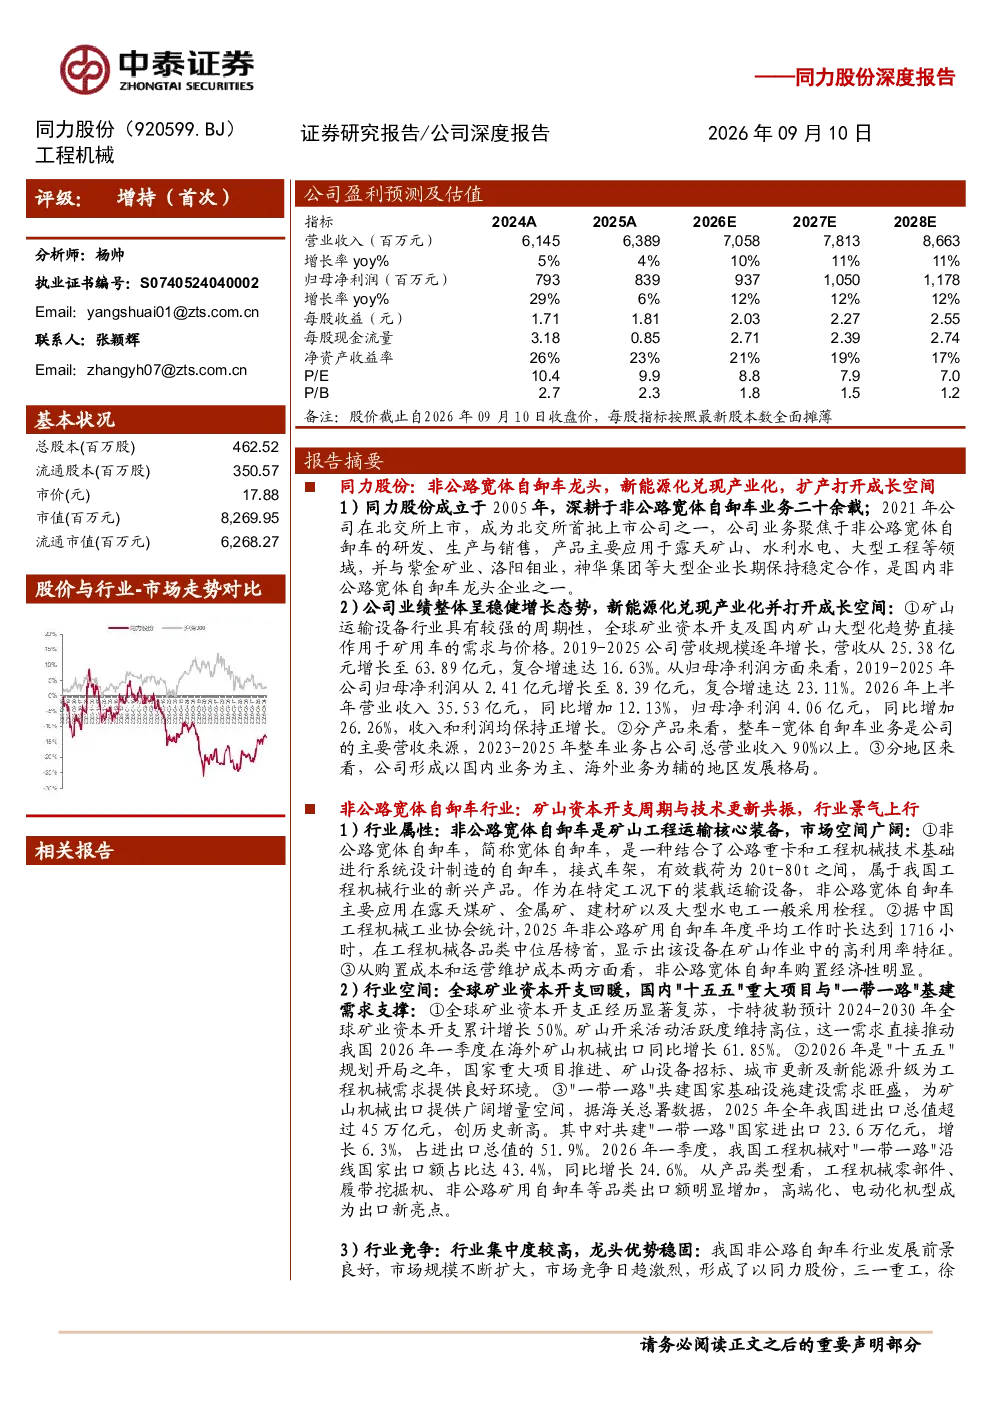
同力股份深度报告主要分析了公司作为非公路宽体自卸车龙头企业的发展情况,包括其产品线、市场竞争力、智能化与新能源化布局。报告详细介绍了公司在TLI系列自动驾驶非公路宽体自卸车方面的技术突破,以及在新能源车型领域的先发优势,如2026年新能源产品销量占比预计超过65%,毛利率比传统燃油车型高出5-8个百分点。此外,报告还探讨了公司在露天煤矿无人驾驶矿卡领域的行业市占率及未来成长空间。
非公路宽体自卸车行业的发展趋势如何?
非公路宽体自卸车行业受益于全球矿业资本开支回暖及国内“十五五”重大项目与“一带一路”基建需求,景气度持续上行。行业发展趋势主要体现在智能化和新能源化两大方向,同力股份凭借在无人驾驶技术和新能源车型领域的领先优势,有望打开长期成长天花板。公司已实现TLI系列自动驾驶非公路宽体自卸车在矿山短途运输作业中的全流程无人化运行,并与多家无人驾驶公司合作推出商业化产品,展现出显著的行业引领能力。
报告重点分析了同力股份的哪些方面?
报告重点分析了同力股份的产品竞争力,涵盖TL885、TL891、TLE120、DTH145等多种非公路宽体自卸车,以及其新能源车型(纯电、混动、氢能)的先发优势。报告还深入探讨了公司在智能化领域的布局,如TLI系列自动驾驶非公路宽体自卸车的技术突破和商业化进展,以及在露天煤矿无人驾驶矿卡领域的行业市占率。此外,报告对公司的盈利预测和未来成长空间进行了详细分析。
当前非公路宽体自卸车市场的现状如何?
当前非公路宽体自卸车市场呈现景气度上行态势,主要驱动力来自全球矿业资本开支回暖和国内重大基建项目需求。行业竞争格局中,同力股份凭借其智能化和新能源化优势,已确立龙头企业地位。公司在无人驾驶技术领域取得突破,TLI系列自动驾驶非公路宽体自卸车在矿山短途运输作业中实现全流程无人化运行,市占率全国第二。同时,新能源车型已成为行业趋势,同力股份2026年新能源产品销量占比预计超过65%,毛利率显著高于传统燃油车型。
研报提示了哪些风险因素?
研报提示了非公路宽体自卸车行业面临的主要风险因素,包括行业周期与宏观经济波动风险,矿业资本开支和基建需求的变化可能影响行业景气度。此外,行业竞争风险也不容忽视,随着技术迭代和新能源化趋势加速,新进入者和技术领先企业可能加剧市场竞争。最后,新能源与智能化转型风险需关注,虽然同力股份在该领域具有先发优势,但仍需持续投入研发以保持技术领先地位,转型过程中可能面临技术瓶颈和成本压力。