猜你想问
上周债券型ETF资金流向情况如何?
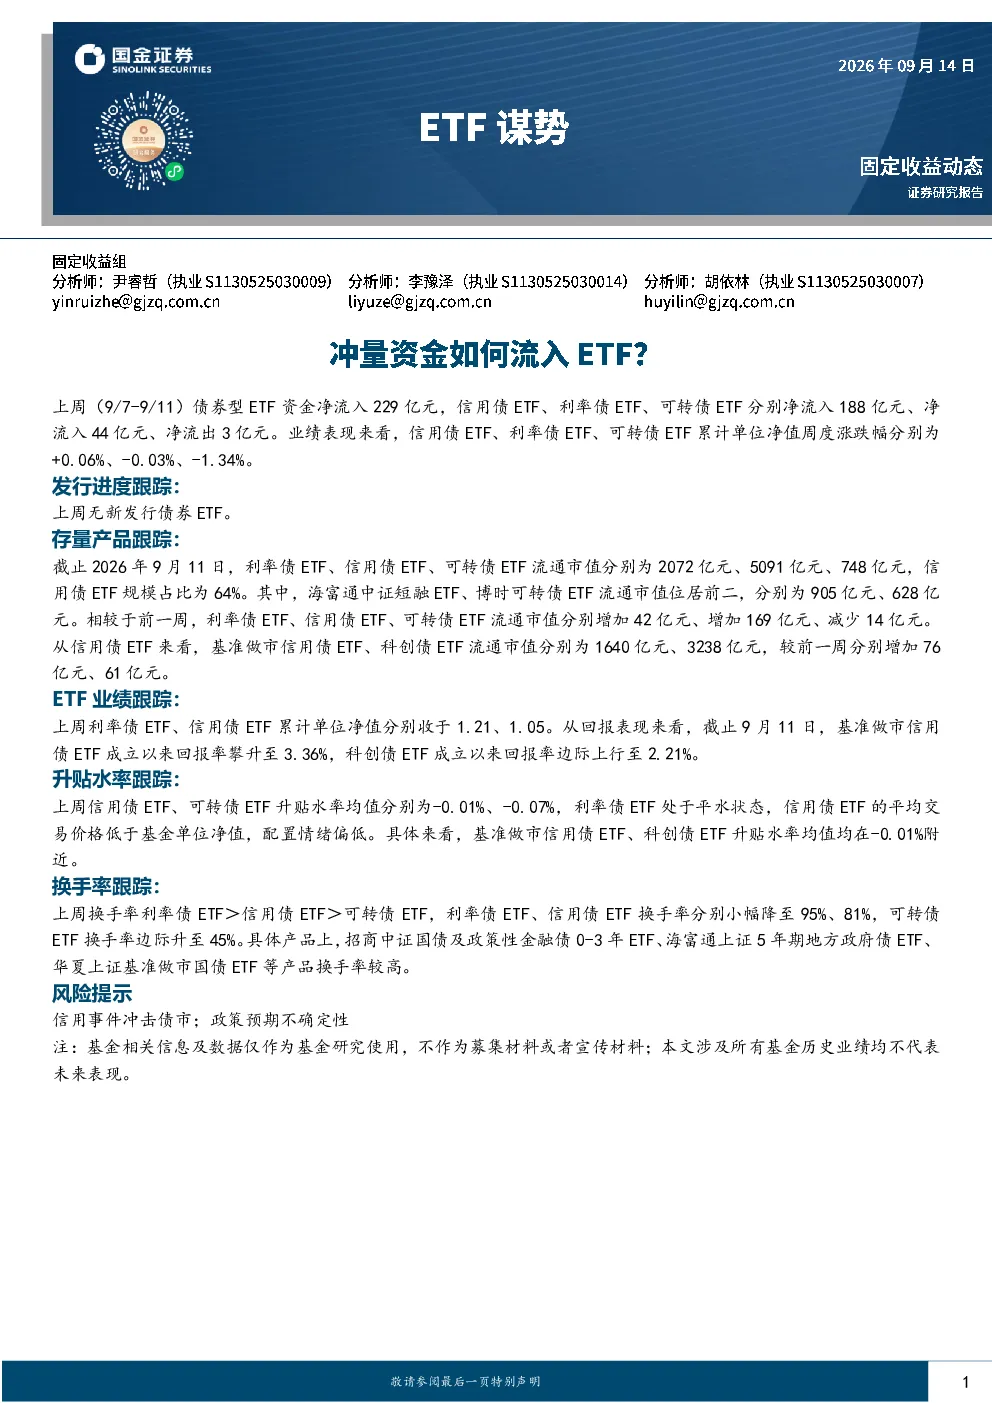
上周(9/7-9/11)债券型ETF资金净流入229亿元,其中信用债ETF净流入188亿元,利率债ETF净流入44亿元,可转债ETF净流出3亿元。这表明市场对信用债配置需求较强,而可转债受资金青睐度有所下降。信用债ETF、利率债ETF、可转债ETF周度涨跌幅分别为+0.06%、-0.03%、-1.34%,反映出信用债相对利率债表现更优,但可转债价格承压。
债券型ETF行业发展趋势如何?
债券型ETF行业呈现结构性分化趋势。信用债ETF规模持续扩张,截至2026年9月11日占比达64%,其中基准做市信用债ETF和科创债ETF表现突出,规模分别增加76亿元和61亿元。利率债ETF规模相对稳定,可转债ETF则出现小幅收缩。未来债市配置可能受信用风险和政策预期双重影响,投资者需关注不同债种的信用分层和利率走势。
报告重点分析了哪些ETF产品?
报告重点分析了三类ETF产品:信用债ETF、利率债ETF和可转债ETF。信用债ETF中,基准做市信用债ETF和科创债ETF规模领先,上周分别增加76亿元和61亿元。利率债ETF中,海富通中证短融ETF规模居前,上周增加42亿元。可转债ETF方面,博时可转债ETF规模最大,上周减少14亿元。此外,报告还关注了高换手率产品如招商中证国债及政策性金融债0-3年ETF等。
当前债券型ETF市场现状如何?
当前债券型ETF市场呈现量价分化特征。信用债ETF交易价格低于净值,升贴水率均值-0.01%,显示配置情绪偏低但资金持续流入。利率债ETF升贴水率平水,换手率小幅下降。可转债ETF换手率上升,升贴水率-0.07%,表明市场活跃度有所提高但估值压力存在。整体看,债市配置仍具吸引力,但需警惕信用事件和政策不确定性带来的波动。
研报提示了哪些投资风险?
研报提示的主要风险包括:信用事件可能冲击债市,尤其对低评级信用债ETF造成压力;政策预期不确定性或影响投资者配置和交易习惯,例如货币政策调整可能改变利率债估值水平。此外,可转债ETF的活跃度上升也需关注其估值风险。投资者应结合宏观经济和信用环境变化,审慎评估不同债种的配置价值。