猜你想问
这份报告主要分析了什么内容?
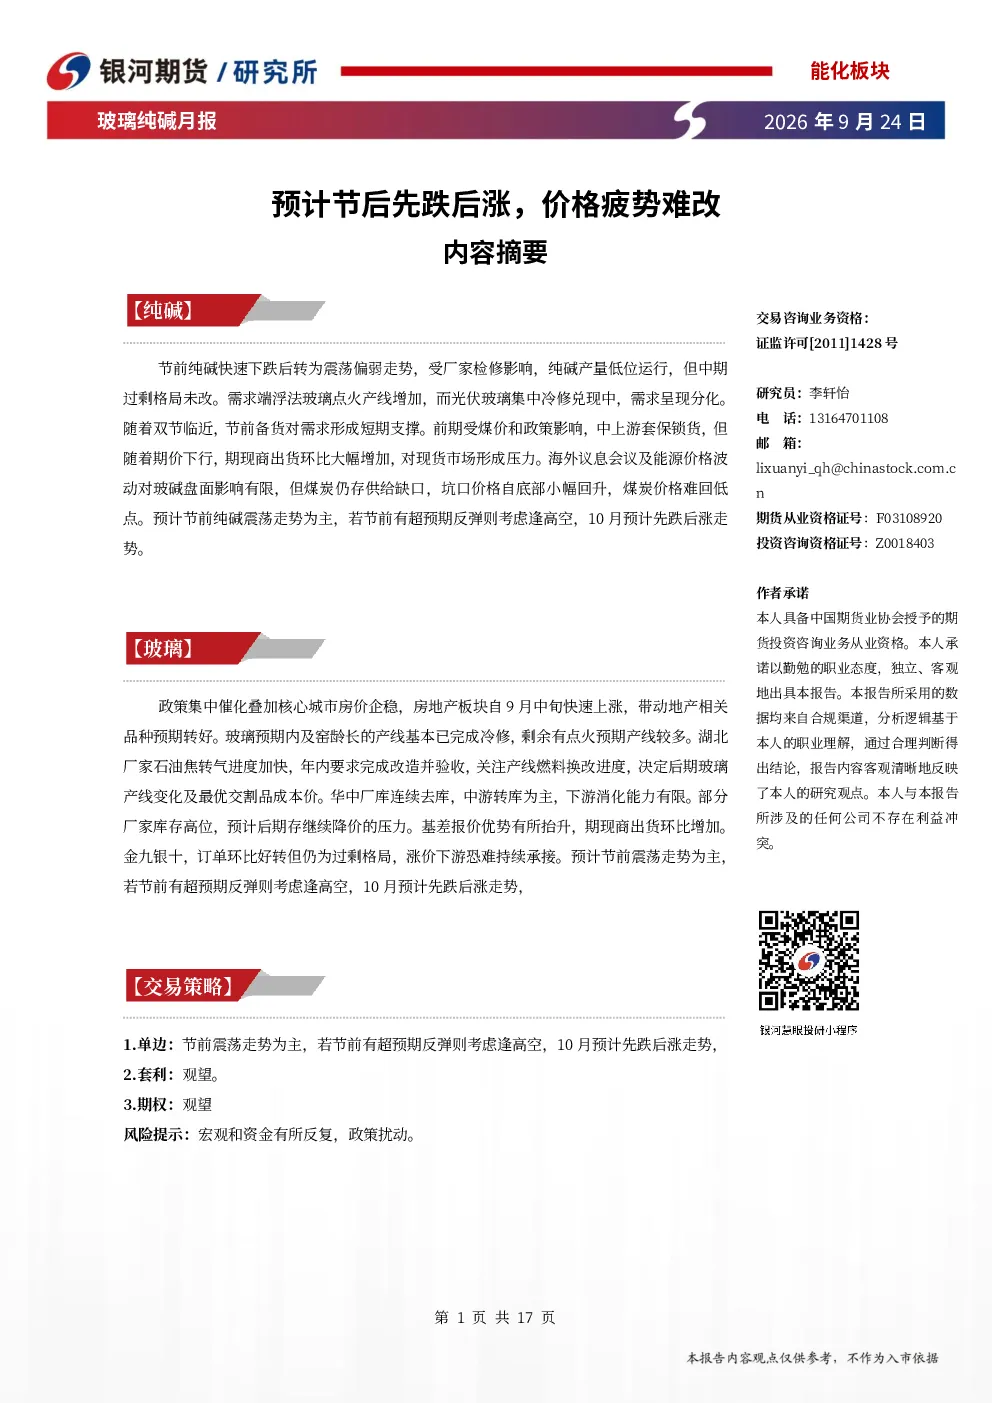
这份报告主要分析了玻璃和纯碱两个行业的市场回顾、供需分析、研究结论以及交易策略。报告指出,9月纯碱期货先涨后跌,受厂家检修影响产量低位运行,但中期过剩格局未改。需求端浮法玻璃点火产线增加,光伏玻璃集中冷修,需求分化。节前备货对需求形成短期支撑。期现商出货增加,对现货市场形成压力。煤炭供给缺口导致坑口价格回升,成本支撑。10月预计纯碱先跌后涨走势。9月玻璃期货价格冲高回落,地产政策密集催化叠加核心城市房价企稳,带动地产相关品种预期转好。玻璃预期内及窑龄长的产线基本已完成冷修,剩余有点火预期产线较多。9月复产点火产线偏多,产能利用率71%,环比不变。冷修速度不及预期,在产产能仍维持在14.2万吨/日以上。湖北厂家石油焦转气进度加快,决定后期冷修进度。10月预计玻璃先跌后涨走势。
纯碱和玻璃行业未来的发展趋势如何?
纯碱行业未来发展趋势显示,9月检修集中,10月预计复产增量。库存高位,以待发形式存在。10月检修装置集中恢复,供应较9月回升。光伏玻璃厂家减产,价格上涨至预期区间,但对纯碱需求仍是反向拖累。轻碱需求超预期有韧性,主要来自碳酸锂和储能需求。出口以价换量特征明显。成本方面,煤价上涨,成本支撑,但供应恢复将压制价格,行业利润难转正。玻璃行业未来发展趋势显示,9月复产点火产线偏多,产能利用率71%,环比不变。冷修速度不及预期,在产产能仍维持在14.2万吨/日以上。湖北厂家石油焦转气进度加快,决定后期冷修进度。旺季成色不足,高库存难以有效去化,多数仍是投机需求。深加工订单不足源于终端工程资金到位率低。
报告中重点分析了纯碱和玻璃的哪些方面?
报告中重点分析了纯碱和玻璃的市场回顾、供需分析、研究结论以及交易策略。纯碱方面,重点关注了9月检修集中、10月预计复产增量、库存高位以待发形式存在、光伏玻璃减产对纯碱需求的反向拖累、轻碱需求来自碳酸锂和储能需求、出口以价换量特征明显以及煤价上涨带来的成本支撑等因素。玻璃方面,重点关注了9月复产点火产线偏多、产能利用率71%、冷修速度不及预期、在产产能维持在14.2万吨/日以上、湖北厂家石油焦转气进度加快、旺季成色不足、高库存难以有效去化、深加工订单不足源于终端工程资金到位率低等因素。
目前纯碱和玻璃的市场现状如何?
目前纯碱市场现状显示,9月期货先涨后跌,受厂家检修影响产量低位运行,但中期过剩格局未改。需求端浮法玻璃点火产线增加,光伏玻璃集中冷修,需求分化。节前备货对需求形成短期支撑。期现商出货增加,对现货市场形成压力。煤炭供给缺口导致坑口价格回升,成本支撑。库存高位以待发形式存在。玻璃市场现状显示,9月期货价格冲高回落,地产政策密集催化叠加核心城市房价企稳,带动地产相关品种预期转好。玻璃预期内及窑龄长的产线基本已完成冷修,剩余有点火预期产线较多。9月复产点火产线偏多,产能利用率71%,环比不变。冷修速度不及预期,在产产能仍维持在14.2万吨/日以上。湖北厂家石油焦转气进度加快,决定后期冷修进度。高库存难以有效去化,多数仍是投机需求。深加工订单不足源于终端工程资金到位率低。
这份报告提到了哪些风险提示?
这份报告提到了纯碱和玻璃行业的风险提示。纯碱行业风险提示包括宏观和资金有所反复,政策扰动。玻璃行业风险提示也包括宏观和资金有所反复,政策扰动。具体来说,宏观环境的变化和资金的波动可能会对行业产生影响,政策的调整也可能带来不确定性。投资者需要密切关注这些风险因素,以便及时调整投资策略。