猜你想问
海泰新光2026年中报主要有哪些业绩表现?
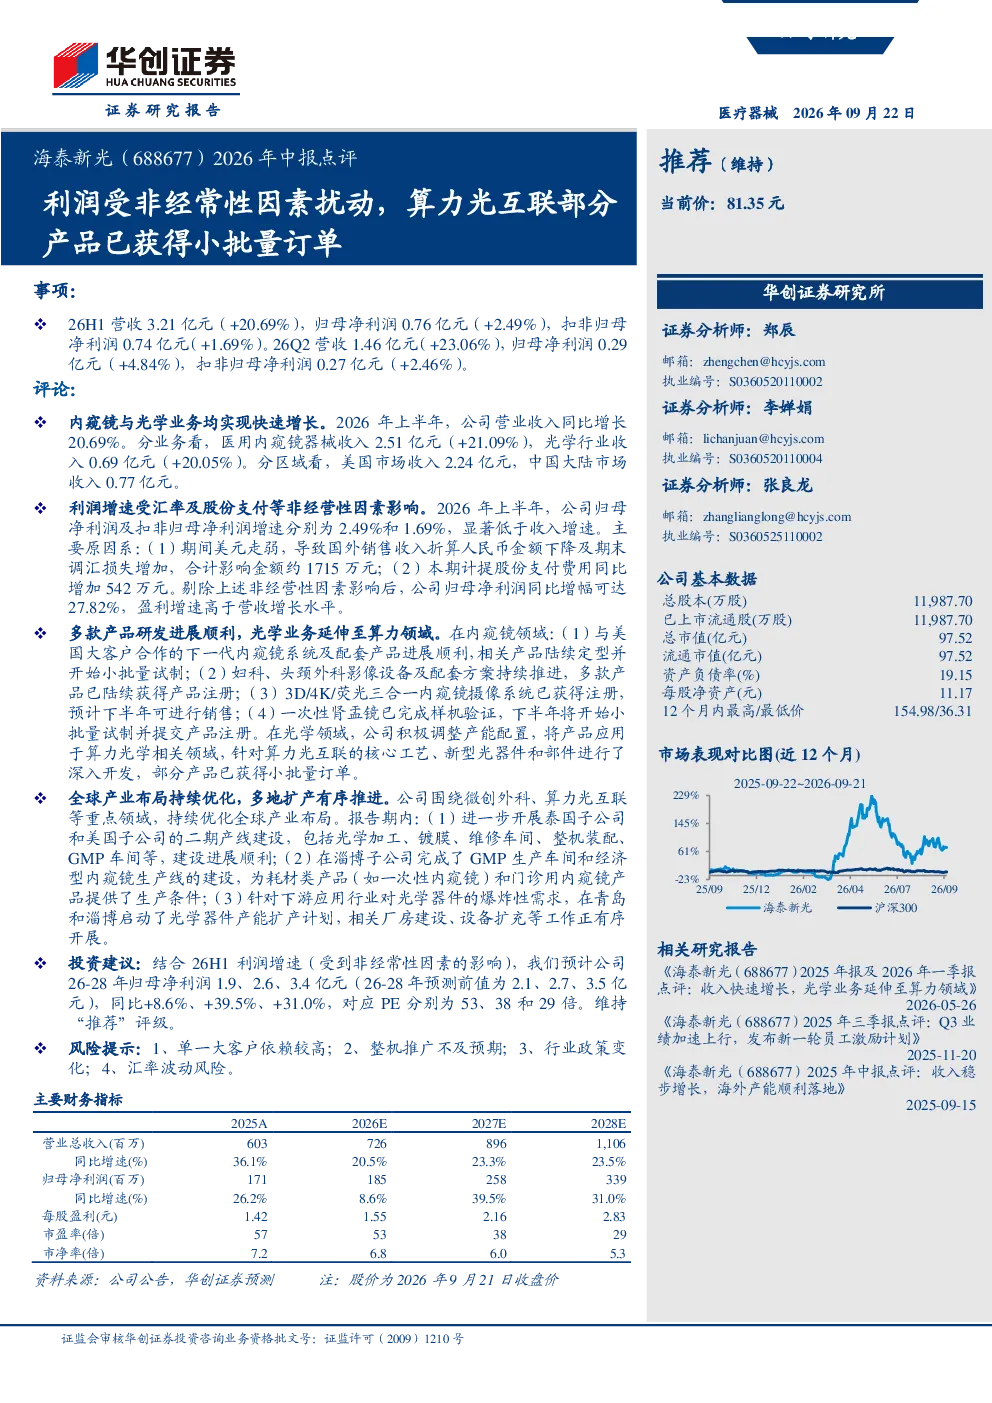
2026年上半年,海泰新光营收3.21亿元,同比增长20.69%,归母净利润0.76亿元,同比增长2.49%。Q2营收1.46亿元,同比增长23.06%,归母净利润0.29亿元,同比增长4.84%。内窥镜器械收入2.51亿元,同比增长21.09%,光学行业收入0.69亿元,同比增长20.05%。美国市场收入2.24亿元,中国大陆市场收入0.77亿元。剔除汇率及股份支付影响后,归母净利润同比增幅可达27.82%
海泰新光在算力光互联领域有哪些进展?
海泰新光光学产品应用于算力光学相关领域,部分产品已获得小批量订单。公司针对算力光互联的核心工艺、新型光器件和部件进行深入开发。下一代内窥镜系统及配套产品与美国大客户合作进展顺利,开始小批量试制。3D/4K/荧光三合一内窥镜摄像系统已获注册,预计下半年销售。一次性肾盂镜完成样机验证,下半年开始小批量试制并提交注册。
海泰新光未来的盈利预测如何?
预计2026-2028年海泰新光归母净利润分别为1.9、2.6、3.4亿元,同比+8.6%、+39.5%、+31.0%,对应PE分别为53、38和29倍。内窥镜领域持续拓展妇科、头颈外科影像设备及配套方案,光学领域深入算力光互联技术,产能扩张有序开展,为未来业绩增长奠定基础。
海泰新光目前面临哪些市场风险?
海泰新光面临单一客户依赖风险,美国市场收入占比高。整机推广不及预期可能影响业绩。行业政策变化可能带来不确定性。汇率波动风险也需关注,2026年上半年汇率走弱影响约1715万元。此外,股份支付费用增加542万元,对利润增速造成扰动。
海泰新光在产能扩张方面的布局有哪些?
海泰新光在全球产能布局持续推进。泰国子公司和美国子公司二期产线建设进展顺利,涵盖光学加工、镀膜、维修车间、整机装配、GMP车间等。淄博子公司完成GMP生产车间和经济型内窥镜生产线建设,为耗材类产品提供生产条件。青岛和淄博启动光学器件产能扩产计划,厂房建设和设备扩充有序开展,满足业务增长需求。