猜你想问
这份研报的核心内容是什么?
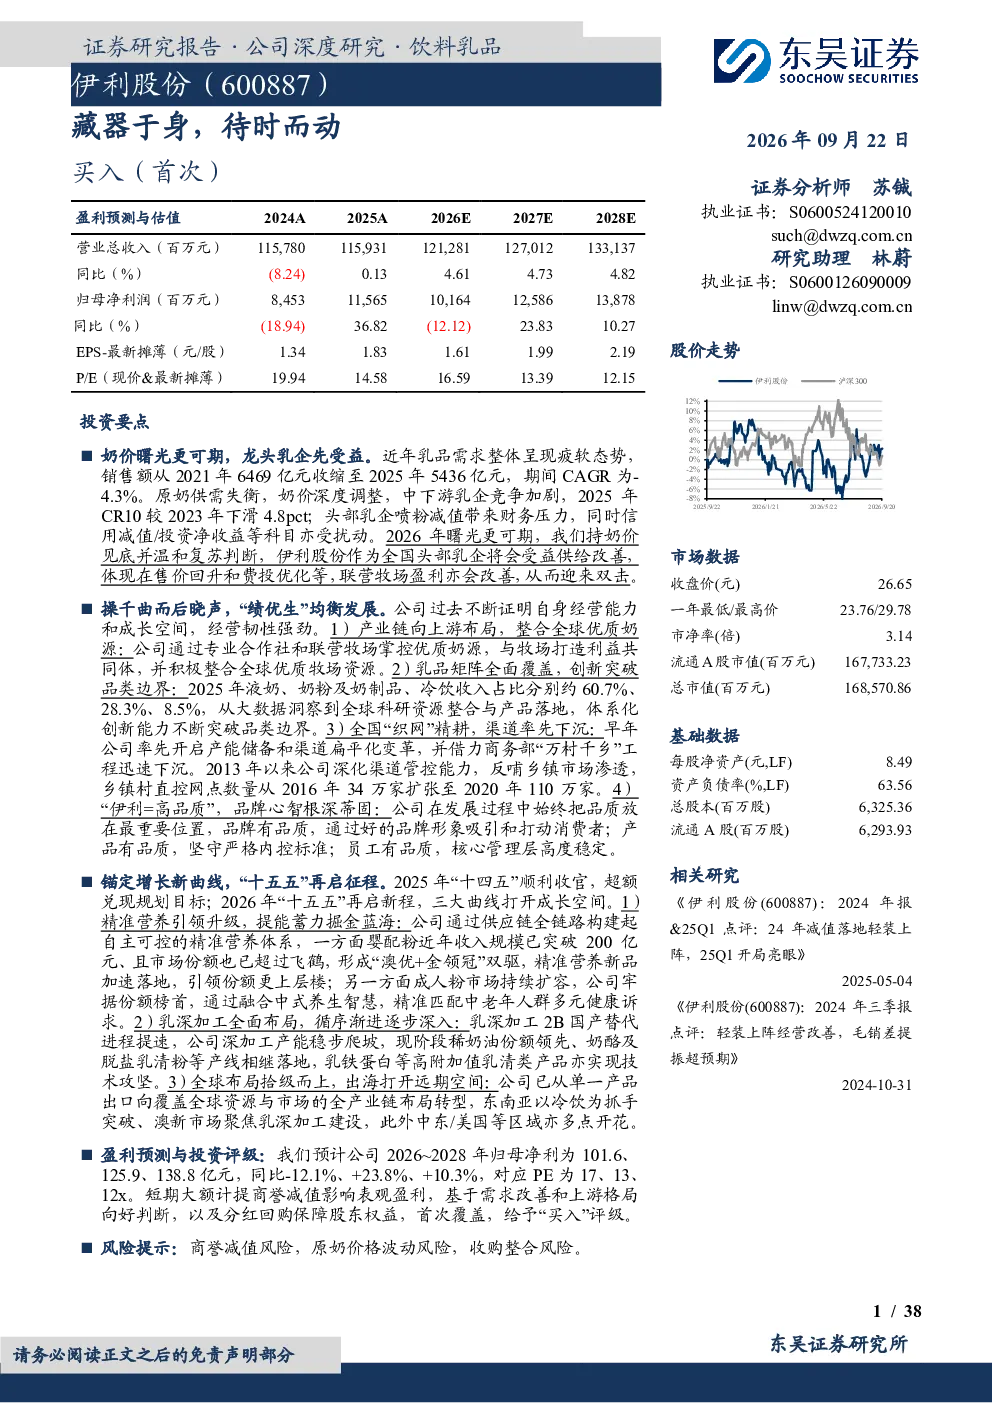
这份研报分析了中国乳品行业的需求疲软现状,指出原奶供需失衡问题,同时预测2026年奶价将温和复苏,头部乳企将率先受益。报告强调了伊利在产业链上游的全球优质奶源布局、体系化研发创新、全品类业务均衡发展,以及精准营养体系、乳深加工产能提升和全球全产业链布局的战略优势。
乳品行业的发展趋势如何?
中国乳品行业销售额自2021年以来持续下滑,主要受需求疲软和原奶供需失衡影响。但随着肉奶共振加速存栏去化和乳深加工对原奶消化贡献提升,预计2026年原奶供需平衡将加速确立,奶价将温和上涨。乳深加工领域,伊利正从乳脂到奶酪/乳清类产品梯次而进,拓展成长空间。此外,伊利正从单一产品出口向覆盖全球资源与市场的全产业链布局转型,在东南亚、澳新等区域稳步推进。
报告重点分析了哪些方向?
报告重点分析了伊利在产业链各环节的布局和竞争优势,包括上游全球优质奶源、内部研发创新方法论、全品类乳品布局、全国渠道精耕和“伊利=高品质”的品牌心智。此外,报告还关注了伊利通过供应链全链路构建的自主可控精准营养体系,在婴配粉和成人粉市场的表现,以及伊利深加工产能的稳步爬坡和全球全产业链布局的战略转型。
当前乳品市场的现状如何?
当前中国乳品市场面临销售额持续下滑的挑战,主要原因是需求疲软和原奶供需失衡。乳业集中度CR10从2022年的54.7%下滑至2023年的49.9%。但市场也存在积极因素,如肉奶共振加速存栏去化,以及乳深加工对原奶消化贡献提升,预计2026年原奶供需平衡将加速确立,奶价有望温和上涨。伊利在液奶、奶粉及奶制品、冷饮等品类中分别占据60.7%、28.3%、8.5%的收入占比,并在婴配粉和成人粉市场表现亮眼。
研报提示了哪些风险?
研报提示了伊利面临的三项主要风险:商誉减值风险,主要源于收购整合过程中可能产生的整合问题;原奶价格波动风险,原奶成本是乳品企业的重要支出,价格波动直接影响盈利能力;收购整合风险,企业在进行收购整合时可能面临整合不力或超出预期成本的风险。这些风险需要投资者关注。