猜你想问
这份研报的核心内容是什么?
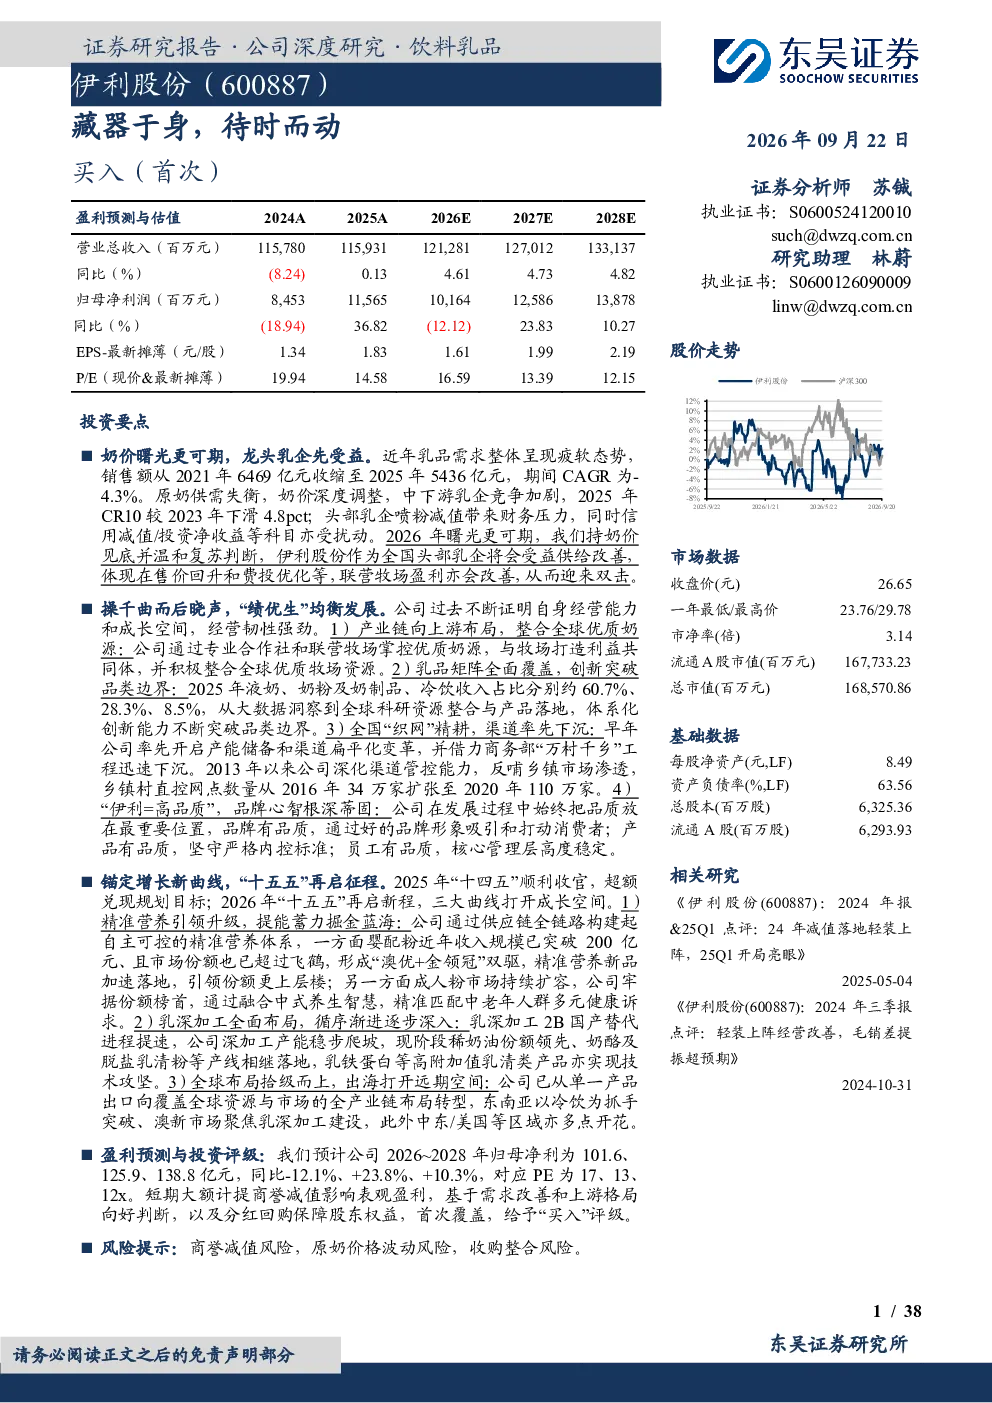
这份研报分析了中国乳品行业的需求疲软和奶价深度调整现状,指出销售额从2021年的6469亿元收缩至2025年的5436亿元,CAGR为-4.3%。报告预测2026年奶价将温和复苏,主要受肉奶共振加速存栏去化和乳深加工对原奶消化贡献提升的影响。伊利股份作为头部乳企将率先受益于供给改善,体现在售价回升、费投优化和联营牧场盈利改善等方面。伊利均衡发展,产业链向上游布局,品牌心智根深蒂固,在精准营养、乳深加工和全球布局方面均有亮眼表现,拓展成长空间。伊利现金流稳健,分红承诺持续兑现,提升股东回报水平。
乳品行业的发展趋势如何?
乳品行业当前面临需求疲软和奶价深度调整,销售额逐年下滑,2021至2025年CAGR为-4.3%。原奶供需失衡导致中下游乳企竞争加剧,头部乳企也面临喷粉减值等财务压力。但预计2026年奶价将温和复苏,主要驱动力包括肉奶共振加速存栏去化和乳深加工对原奶消化贡献提升。乳深加工成为行业重要发展方向,对原奶需求形成支撑。伊利股份凭借其产业链布局和品牌优势,有望在行业复苏中率先受益。未来乳品行业将向乳深加工、精准营养和全球布局方向发展,成长空间广阔。
研报重点分析了哪些方面?
研报重点分析了乳品行业的供需失衡现状和奶价调整趋势,同时聚焦伊利股份的综合竞争优势。报告指出伊利在产业链向上游布局、乳品矩阵全面覆盖、全国“织网”精耕等方面能力领先,品牌心智根深蒂固。伊利在精准营养、乳深加工和全球布局方面均有亮眼表现,拓展成长空间。报告还分析了伊利未来几年的财务预测,包括归母净利、液奶、奶粉及奶制品、冷饮业务的营收增速。伊利现金流稳健,分红承诺持续兑现,提升股东回报水平。
当前乳品市场的现状如何判断?
当前乳品市场处于需求疲软和奶价深度调整阶段,销售额从2021年的6469亿元收缩至2025年的5436亿元,CAGR为-4.3%。原奶供需失衡导致奶价持续走低,中下游乳企竞争加剧,头部乳企面临喷粉减值等财务压力。但行业已出现见底迹象,预计2026年奶价将温和复苏,主要受肉奶共振加速存栏去化和乳深加工需求提升的影响。乳品行业整体CR10从2022年的54.7%下滑至2023年的49.9%。伊利股份作为头部乳企,凭借其综合竞争优势,有望率先受益于行业复苏。
研报提示了哪些风险?
研报提示了商誉减值风险、原奶价格波动风险、收购整合风险。商誉减值风险主要来自伊利过去的收购整合,若整合效果不及预期可能触发商誉减值。原奶价格波动风险是行业普遍面临的问题,原奶价格大幅波动将影响乳企盈利能力。收购整合风险则涉及伊利未来可能进行的收购或整合,若整合过程中出现问题可能带来负面影响。此外,行业竞争加剧也可能对乳企盈利能力造成压力。投资者需关注这些风险因素,谨慎评估投资价值。