猜你想问
焦煤日报节前偏弱的主要内容是什么?
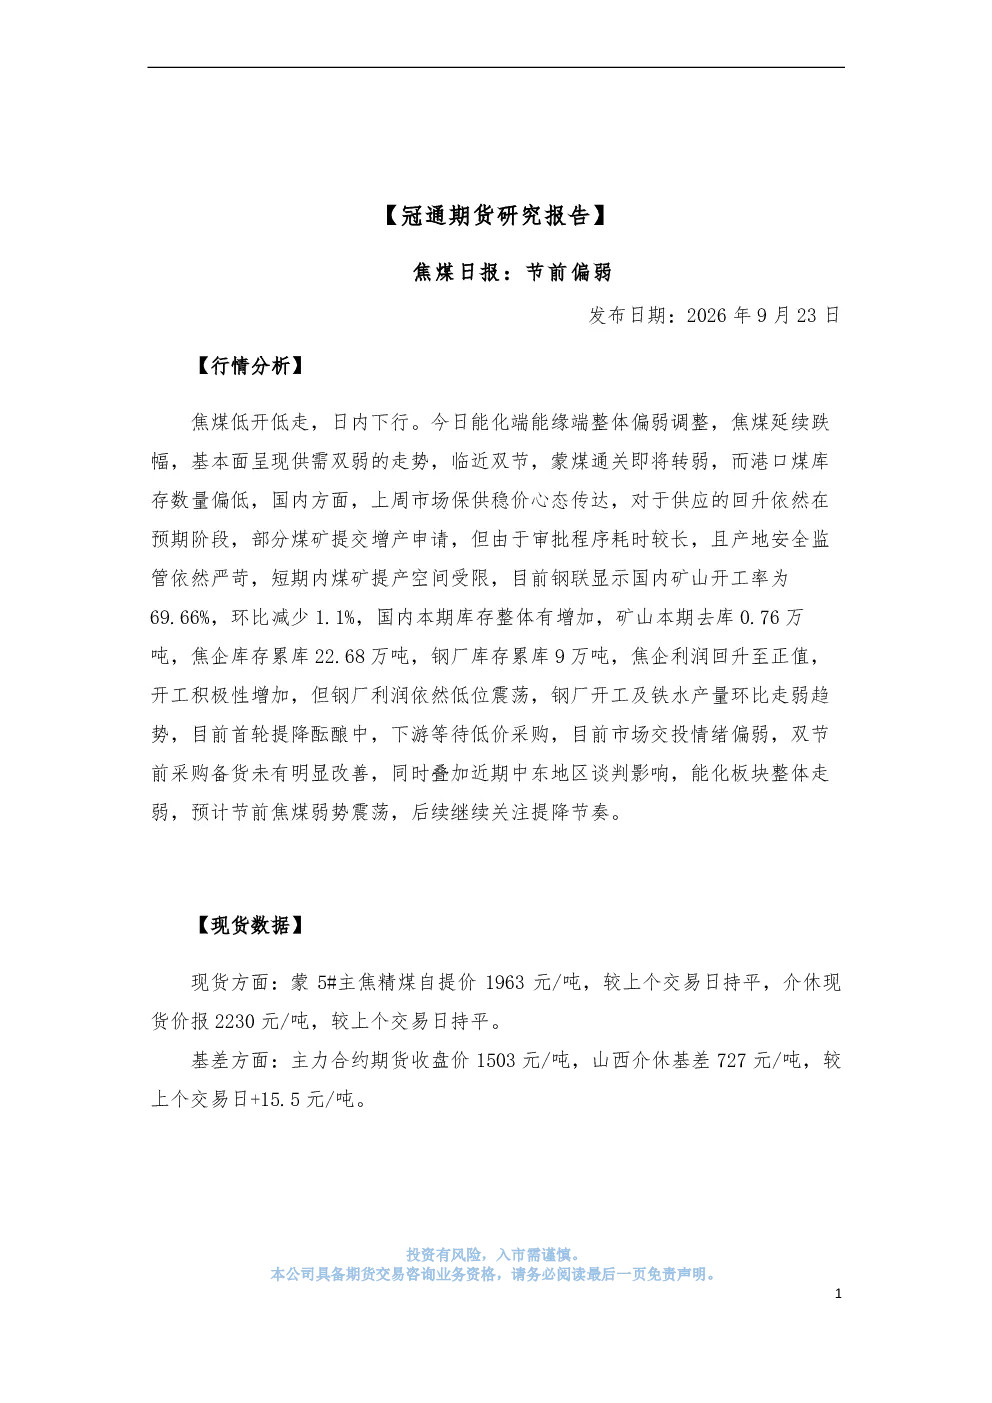
本报告分析焦煤市场低开低走延续下跌趋势,基本面呈现供需双弱格局。供应端蒙煤通关临近双节将转弱,国内矿山开工率环比下降1.1个百分点至69.66%,精焦煤日均产量66.15万吨;需求端焦企库存累库22.68万吨,钢厂库存累库9万吨,钢厂开工及铁水产量环比走弱,焦企利润回升但钢厂利润低位,首轮提降酝酿中,下游采购情绪偏弱。叠加中东地区谈判影响,能化板块整体走弱,预计节前焦煤弱势震荡。
焦煤行业未来发展趋势如何?
焦煤行业未来发展趋势需关注供需关系变化。供应端提产受限,国内矿山开工率及精焦煤产量稳定但增长乏力;需求端钢厂利润低位压制采购,铁水产量环比增加但整体开工走弱,下游采购情绪偏弱。市场交投情绪受外部因素影响较大,双节前备货改善不明显,预计焦煤价格维持弱势震荡格局,需持续跟踪供需变化及外部因素影响。
本报告重点分析了哪些方向?
本报告重点分析了焦煤市场供需双弱格局。供应端关注蒙煤通关变化及国内矿山开工率、精焦煤产量情况;需求端关注焦企及钢厂库存变化、开工率、铁水产量、利润水平及采购情绪。同时分析现货价格走势及基差变化,研判节前焦煤市场弱势震荡趋势,并提示关注提降节奏及市场情绪变化。
当前焦煤市场现状如何判断?
当前焦煤市场呈现供需双弱现状。供应端蒙煤通关临近双节将转弱,国内矿山开工率及精焦煤产量稳定但增长受限;需求端焦企库存累库,钢厂库存累库,钢厂开工及铁水产量环比走弱,焦企利润回升但钢厂利润低位,首轮提降酝酿中,下游采购情绪偏弱。叠加中东地区谈判影响,能化板块整体走弱,预计焦煤市场维持弱势震荡。
本报告提示哪些风险?
本报告提示焦煤市场风险包括:供应端蒙煤通关政策变化可能影响市场供应;国内矿山提产受限可能无法满足需求增长;需求端钢厂利润低位可能导致采购持续疲软;钢厂首轮提降可能引发焦企利润进一步下滑;外部因素如中东地区谈判可能持续影响能化板块情绪。需关注这些因素变化对焦煤市场的影响。
你可能感兴趣
焦煤日报:节前弱稳为主
冠通期货2026-02-10
焦煤日报:节前偏强为主
冠通期货2026-04-27
化工日报:EG主港延续累库,节前氛围偏弱
华泰期货2026-02-11
节前观望情绪增加,煤焦期货偏弱震荡:煤焦日报
宝城期货2025-09-30
FICC日报:2月份价格逐步下修,节前运价驱动偏弱
华泰期货2026-01-30
节前市场资金谨慎豆类油脂震荡偏弱:豆类日报
宝城期货2026-02-09
螺纹热卷日报:黑色节前偏弱运行 成材资金继续流出
中原期货2021-02-05
股指日报:节前市场情绪偏弱,两市成交继续缩量
华泰期货2020-09-29
镍不锈钢日报:镍现实供需偏弱中线预期偏强,节前价格宽幅震荡
华泰期货2020-01-23
黑色金属日报:节前交投氛围偏弱,黑色金属延续震荡
宝城期货2021-12-31