猜你想问
B7-H3 ADC在WCLC大会上取得了哪些重要成果?
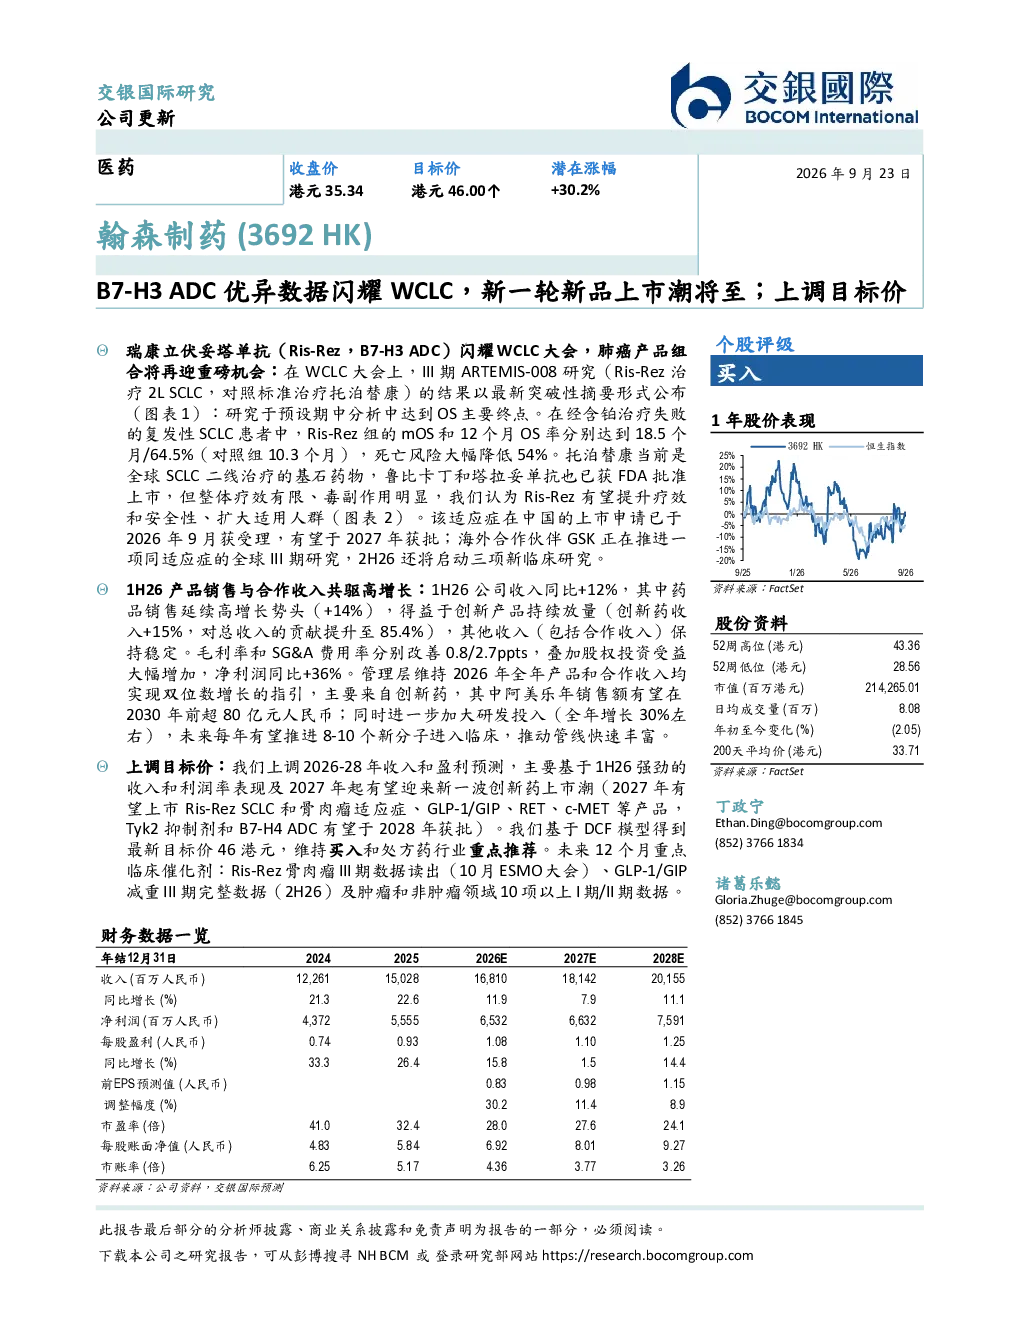
在WCLC大会上,翰森制药的B7-H3 ADC单抗Ris-Rez在治疗含铂治疗失败的复发性小细胞肺癌(SCLC)的III期ARTEMIS-008研究中取得突破性成果,达到预设期中分析的主要终点。Ris-Rez组的mOS(中位总生存期)达到18.5个月,12个月OS率高达64.5%,显著优于对照组的10.3个月,死亡风险降低54%。该适应症在中国的上市申请已于2026年9月获受理,预计2027年获批;海外合作伙伴GSK正推进全球III期研究,并计划在2026年下半年启动三项新临床研究。
翰森制药的创新药赛道发展趋势如何?
翰森制药的创新药赛道发展趋势积极。2026年上半年,公司总收入同比增长12%,其中药品销售增长14%,创新药收入增长15%,对总收入的贡献提升至85.4%。毛利率和SG&A费用率分别改善0.8和2.7个百分点,净利润同比增长36%。管理层预计2026年全年产品和合作收入将实现双位数增长,主要来自创新药,其中阿美乐年销售额有望在2030年前超过80亿元人民币。公司将进一步加大研发投入,全年增长约30%,未来每年有望推进8-10个新分子进入临床。
本报告重点分析了翰森制药的哪些方面?
本报告重点分析了翰森制药的B7-H3 ADC产品在WCLC大会上的突破性成果,以及公司在创新药领域的销售与合作收入增长情况。报告还详细解读了公司2026年上半年的财务表现,包括总收入、药品销售、创新药收入、毛利率、SG&A费用率和净利润的增长情况。此外,报告还展望了公司未来在新药上市和研发投入方面的计划,以及基于这些因素上调目标价的原因。
当前翰森制药的市场现状如何?
当前翰森制药的市场现状表现良好。公司2026年上半年的总收入同比增长12%,其中药品销售增长14%,创新药收入增长15%,对总收入的贡献提升至85.4%。毛利率和SG&A费用率分别改善0.8和2.7个百分点,净利润同比增长36%。公司预计2026年全年产品和合作收入将实现双位数增长,主要来自创新药。这些数据表明公司在创新药领域的竞争力不断增强,市场表现积极。
本报告提示了哪些风险?
本报告提示的风险主要集中在临床研究方面。虽然翰森制药的B7-H3 ADC产品在WCLC大会上取得了突破性成果,但仍需关注后续的临床研究数据,包括Ris-Rez在骨肉瘤适应症上的III期数据读出(10月ESMO大会)、GLP-1/GIP减重III期完整数据(2026年下半年)及肿瘤和非肿瘤领域10项以上I期/II期数据。这些临床数据的最终结果仍存在不确定性,可能对公司未来的发展产生影响。