猜你想问
这份研报主要讲了什么内容?
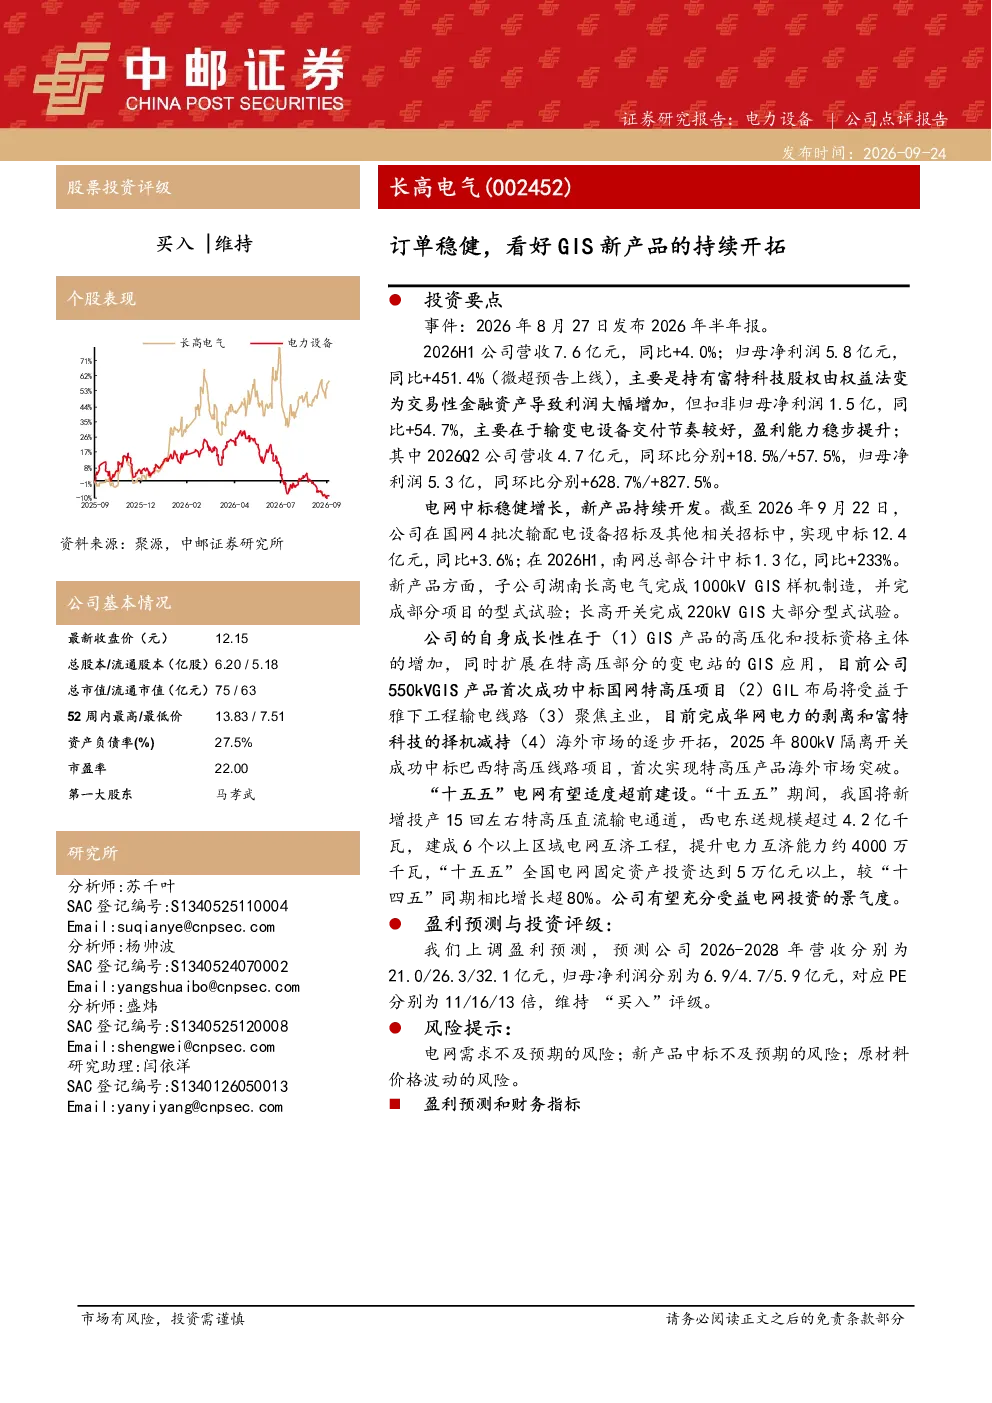
本报告分析了长高电气2026年上半年的业绩表现,营收7.6亿元同比增长4.0%,归母净利润5.8亿元同比增长451.4%。报告重点介绍了公司在国网和南网的电网中标情况,以及GIS和GIL新产品的进展,包括1000kV GIS样机制造、550kV GIS中标特高压项目等。此外,报告还展望了“十五五”期间电网投资规模,并上调了公司未来三年的盈利预测,维持“买入”评级。
电气设备行业未来发展趋势如何?
根据报告,“十五五”期间预计将新增投产15回特高压直流输电通道,西电东送规模超4.2亿千瓦,区域电网互济工程将提升电力互济能力约4000万千瓦。全国电网固定资产投资预计达5万亿元以上,较“十四五”同期增长超80%。这表明电气设备行业将迎来重要的发展机遇,特别是特高压、GIS和GIL等领域。
报告对长高电气的重点分析方向有哪些?
报告重点分析了长高电气的GIS产品高压化进展,子公司湖南长高电气已完成1000kV GIS样机制造及部分型式试验,长高开关完成220kV GIS大部分型式试验。550kV GIS产品首次成功中标国网特高压项目,显示公司在高压领域的技术积累和市场竞争能力。同时,报告也关注了公司GIL的布局、主业的聚焦以及海外市场的开拓。
当前电气设备市场的现状如何?
报告指出,截至2026年9月22日,长高电气在国网4批次输配电设备招标及其他招标中中标12.4亿元,同比增长3.6%;南网总部H1中标1.3亿元,同比增长233%。这反映了电气设备市场需求保持稳定增长,公司在行业内的竞争优势有所提升。但同时也需关注电网投资的具体落地情况。
研报提示了哪些风险?
报告提示的主要风险包括电网需求不及预期、新产品中标不及预期以及原材料价格波动。电网投资规划与实际落地可能存在差异,新产品中标依赖于市场竞争和技术优势,原材料价格波动则可能影响公司成本控制。投资者需关注这些风险因素对公司业绩的影响。
你可能感兴趣
业绩超预期,看好新产品的持续开拓和华网业务的进一步减亏
中邮证券2025-10-31
23Q3利润率持续向上,看好新产品开拓的二次成长
华安证券2023-10-20
声学新产品表现可期,新订单持续开拓
国信证券2026-09-06
中国西电(601179.SH)2026年半年报点评:业绩稳健增长,持续开拓新产品、新市场
国联民生证券2026-08-24
业绩不及预期,看好新产品持续开拓
电气设备中邮证券2025-09-05
公司信息更新报告Q3利润同比延续增长,基建工程领域订单持续开拓,看好公司后续业绩提升
开源证券2025-10-31
进一步聚焦主业,GIS新产品持续高压化
电气设备中邮证券2026-06-22
顺络电子公司点评:经营持续稳健向上,看好消费需求拉动+新产品放量
电子设备国金证券2024-02-29
收入端稳健增长,顺利开拓液冷+机器人新产品
家用电器国盛证券2026-08-27