猜你想问
上声电子最新财报核心数据有哪些?
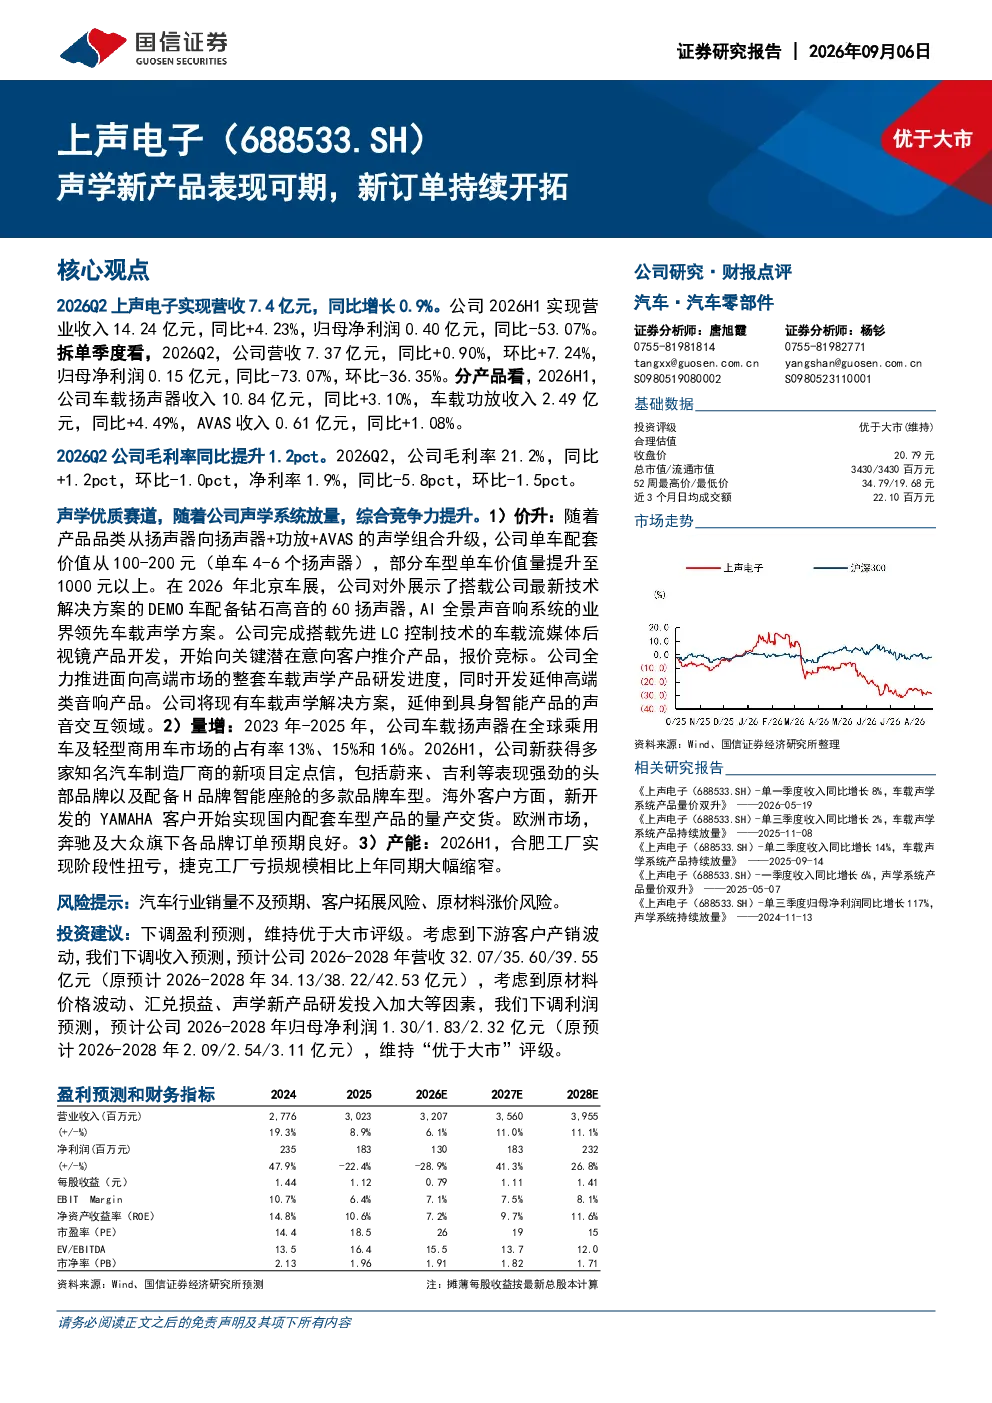
上声电子2026Q2实现营收7.4亿元,同比增长0.9%;2026H1实现营业收入14.24亿元,同比增长4.23%,归母净利润0.40亿元,同比-53.07%。主要产品包括车载扬声器、车载功放和AVAS,其中车载扬声器收入10.84亿元,同比增长3.10%;车载功放收入2.49亿元,同比增长4.49%;AVAS收入0.61亿元,同比增长1.08%。公司毛利率同比提升1.2pct,2026H1毛利率21.6%,同比+1.4pct,净利率2.6%,同比-3.4pct。
车载声学赛道发展趋势如何?
上声电子专注于车载声学三十余年,2025年扬声器全球份额提升至16.14%。车载功放、AVAS快速放量,公司单车配套价值量提升。行业方面,车载智能座舱需求持续增长,推动车载扬声器、功放及AVAS产品需求提升。随着汽车电子化、智能化程度加深,车载声学产品技术迭代加速,市场竞争加剧,头部企业凭借技术积累和客户资源优势,市场份额有望进一步集中。
研报主要分析了上声电子的哪些方面?
研报重点分析了上声电子2026H1的财务表现,包括营收、净利润、产品收入结构、毛利率及净利率等关键数据。同时,报告探讨了公司在车载声学领域的竞争优势,如全球扬声器份额提升、车载功放及AVAS产品快速放量等。此外,报告还关注了公司围绕年度经营目标的推进情况,包括新项目定点转化、技术研发创新、产能改造及供应链保障等方面。
当前车载声学市场竞争格局如何?
车载声学市场竞争激烈,上声电子作为行业头部企业之一,在扬声器领域具备较强竞争优势。主要竞争对手包括国际知名声学企业及国内其他车载声学厂商。随着汽车智能化发展,车载声学产品技术壁垒提升,头部企业通过技术研发和专利布局巩固市场地位。同时,下游车企对供应商的要求日益提高,要求供应商具备更强的技术实力和供应链稳定性。
研报提示了哪些风险因素?
研报提示的主要风险因素包括汽车行业销量不及预期,可能导致下游客户订单波动,影响公司产品销售;客户拓展风险,市场竞争加剧可能影响公司新客户获取能力;原材料涨价风险,原材料价格波动可能对公司成本控制造成压力。此外,行业政策变化、技术路线调整等也可能对公司经营产生影响。