猜你想问
中钨高新的核心业务是什么?
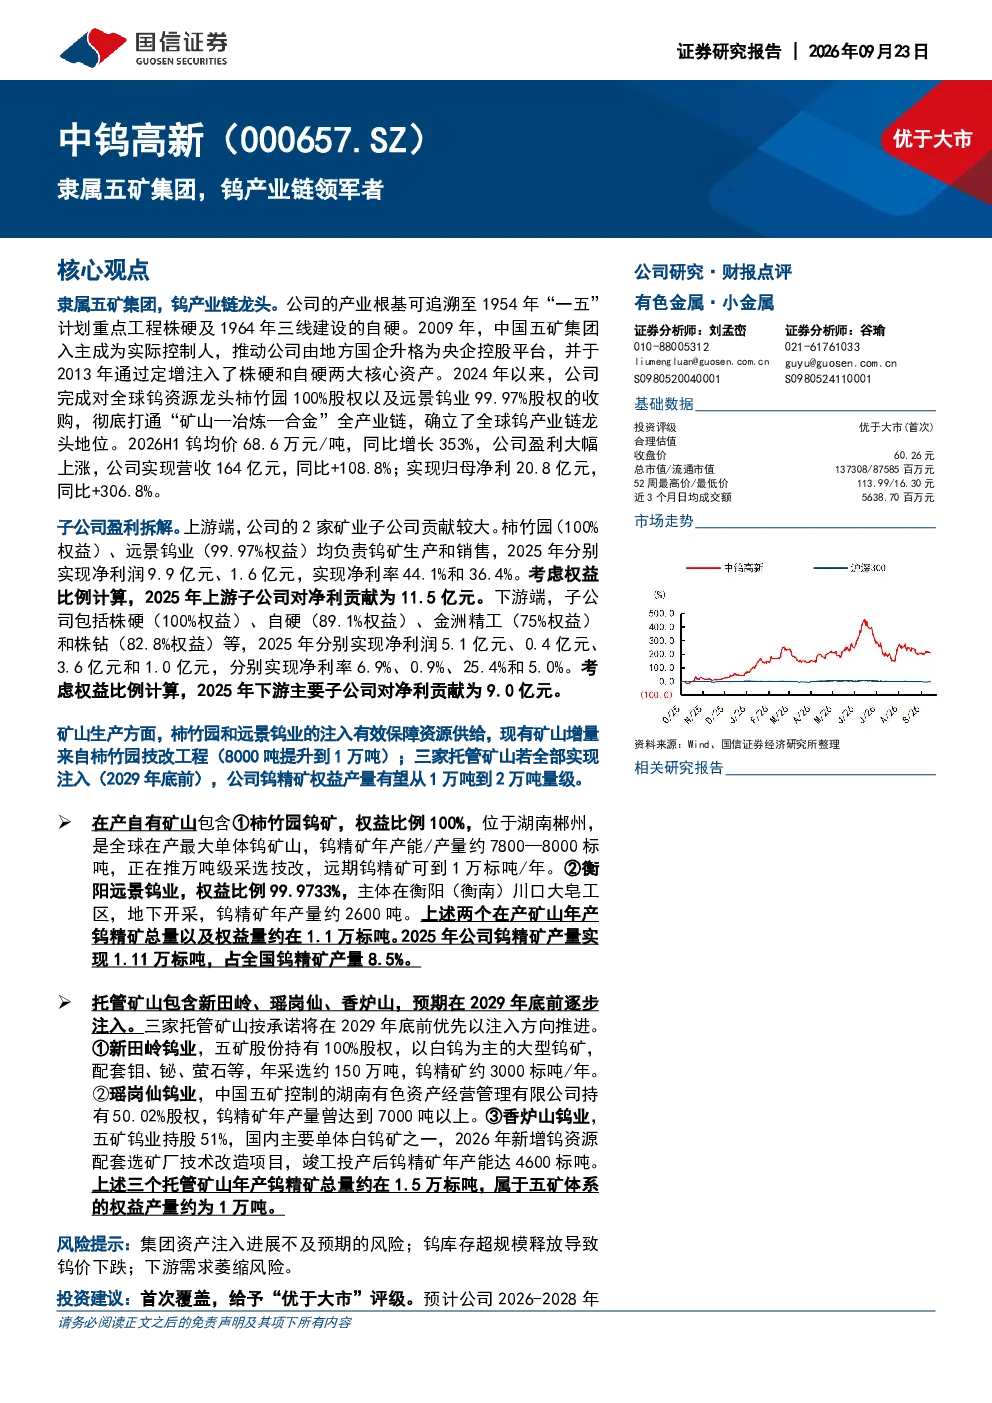
中钨高新作为五矿集团旗下钨产业运营平台,是钨产业链龙头企业。公司业务覆盖钨资源开采、冶炼加工及精深加工全产业链,主要产品包括切削刀具及工具、其他硬质合金、难熔金属、精矿及粉末产品、贸易及装备业务。公司通过收购柿竹园和远景钨业,打通了从矿山到合金的全产业链,确立了全球钨产业链龙头地位。2025年公司生产硬质合金1.63万吨,全球第一,占全国产量25.5%;生产仲钨酸铵1.66万吨,占全国产量12.2%
钨行业的发展趋势如何?
钨行业发展趋势向好,钨精矿价格中枢上涨主要受供给端刚性收缩和需求端高端制造、军工需求共振驱动。2025年中国钨消费量增长5%,达到75652吨。国内钨矿开采指标收缩,2025年同比减少6.1%,而全球钨矿产量稳定在8万吨附近。未来增量主要来自柿竹园钨矿技改、油麻坡钨钼矿、巴库塔钨矿等项目,但2030年前海内外供给增量有限。需求端受益于3C、通用机械、航空航天及军工、汽车等领域增长。
报告重点分析了哪些方面?
报告重点分析了中钨高新作为钨产业链领军者的全产业链布局和盈利能力。公司通过柿竹园和远景钨业的收购,打通了矿山—冶炼—合金全产业链,保障了资源供给。报告详细拆解了子公司盈利贡献,其中柿竹园和远景钨业贡献较大,2025年净利润分别为9.9亿元、1.6亿元。同时分析了矿山生产情况,现有矿山增量来自柿竹园技改工程,托管矿山注入后钨精矿权益产量有望从1万吨提升至2万吨。产品方面,公司主要产品包括切削刀具及工具、硬质合金、难熔金属等,2025年硬质合金产量全球第一。
当前钨市场现状如何?
当前钨市场呈现供需双紧格局。供给端,国内钨矿开采指标收缩,2025年同比减少6.1%,全球钨矿产量稳定在8万吨附近。需求端,2025年中国钨消费量增长5%,达到75652吨,受益于高端制造、军工等领域增长。钨精矿价格中枢上涨,2026H1钨均价同比增长353%,公司盈利大幅上涨。中钨高新通过柿竹园和远景钨业的收购,保障了资源供给,钨精矿权益产量有望从1万吨提升至2万吨。
研报提示了哪些风险?
研报提示了集团资产注入进展不及预期的风险、钨库存超规模释放导致钨价下跌的风险、下游需求萎缩的风险。集团资产注入是公司未来增长的重要驱动力,但存在注入进度不及预期的可能性。钨库存超规模释放可能导致钨价下跌,影响公司盈利。下游需求方面,若3C、通用机械、航空航天及军工、汽车等领域增长不及预期,可能影响钨需求,进而影响公司业绩。