猜你想问
这份研报的核心内容是什么?
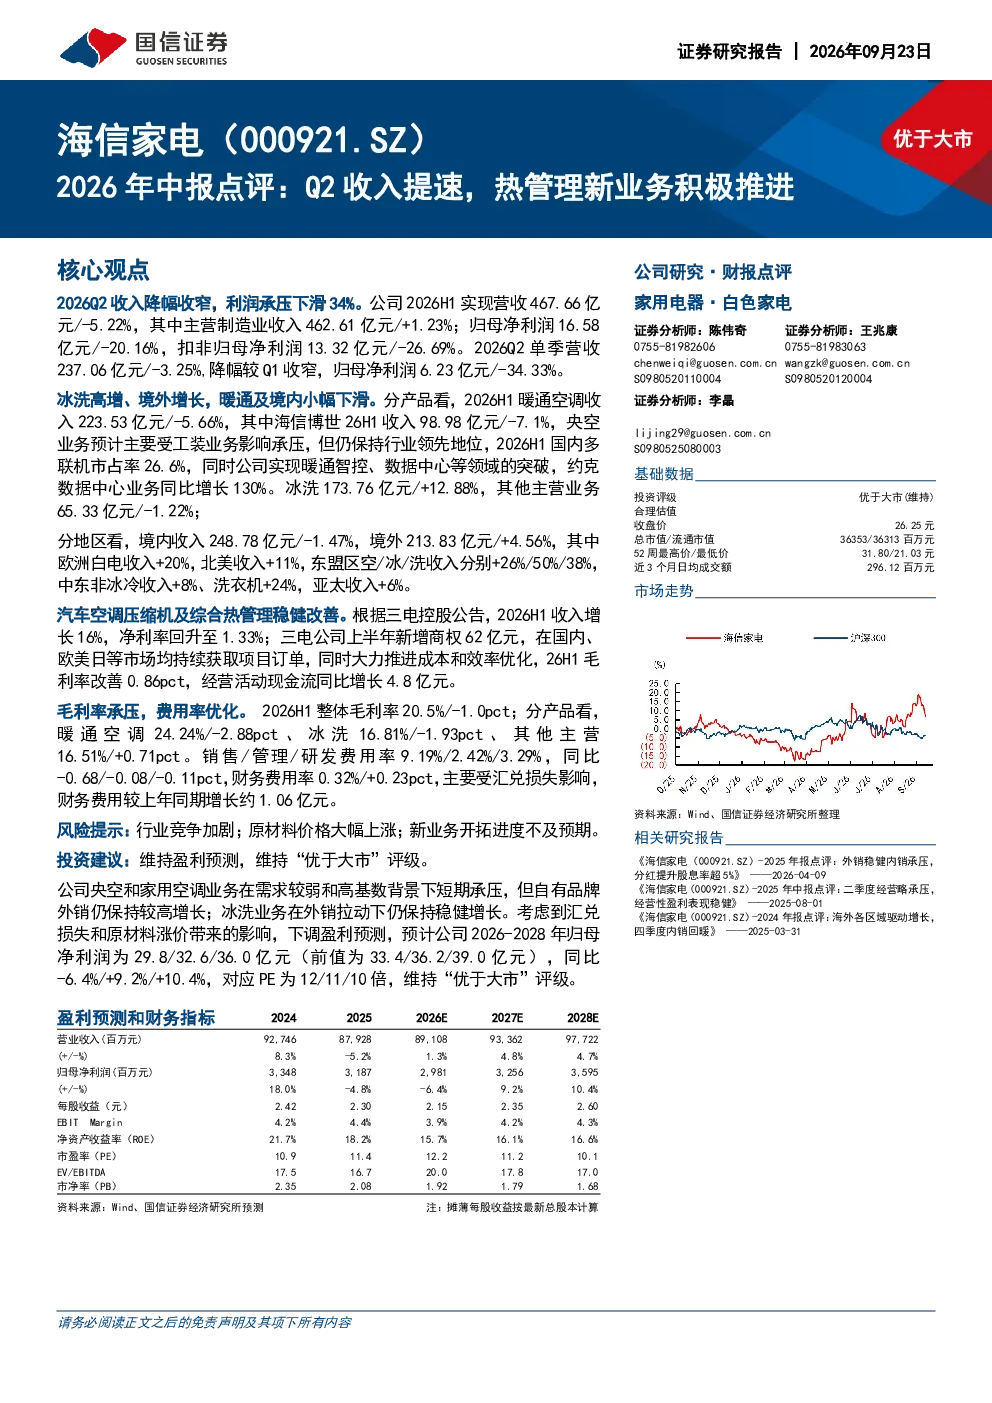
2026年上半年公司实现营收467.66亿元,同比下降5.22%,主营制造业收入同比增长1.23%;归母净利润同比下降20.16%,扣非归母净利润同比下降26.69%。第二季度收入降幅收窄,归母净利润下滑34.33%。暖通空调收入同比下降5.66%,冰洗业务收入同比增长12.88%。境外收入同比增长4.56%,其中欧洲白电增长20%,北美增长11%,东盟空调/冰洗收入分别增长26%/50%/38%。汽车空调压缩机及综合热管理业务收入增长16%,净利率回升至1.33%,新增商权62亿元。毛利率承压,整体毛利率20.5%,同比下降1.0个百分点。
家电行业发展趋势如何?
家电行业在2026年上半年面临挑战,整体营收略有下滑,但冰洗业务表现强劲,同比增长12.88%。境外市场增长显著,欧洲白电增长20%,北美增长11%,东盟空调/冰洗收入分别增长26%/50%/38%。汽车空调压缩机及综合热管理业务稳健改善,收入增长16%,净利率回升。行业竞争加剧、原材料价格大幅上涨是新业务开拓的主要风险。
研报重点分析了哪些方向?
研报重点分析了公司2026年上半年的经营情况,包括营收、净利润、毛利率等关键财务指标。分产品看,暖通空调和冰洗业务的收入变化,以及汽车空调压缩机及综合热管理业务的改善情况。分地区看,境内收入略有下降,境外收入增长显著。此外,还分析了财务费用率上升的原因,主要是汇兑损失影响。
当前家电市场现状如何?
2026年上半年家电市场呈现分化态势,整体营收略有下滑,但部分细分市场表现亮眼,如冰洗业务同比增长12.88%,境外市场增长强劲。汽车空调压缩机及综合热管理业务成为新的增长点,收入增长16%,净利率回升。然而,行业竞争加剧和原材料价格上涨对毛利率造成压力。
研报提到了哪些风险提示?
研报提示了家电行业面临的主要风险,包括行业竞争加剧、原材料价格大幅上涨,以及新业务开拓进度不及预期。这些因素可能对公司未来的经营业绩产生影响。此外,汇兑损失也对财务费用率造成压力,需要关注。