猜你想问
这份研报主要讲了什么内容?
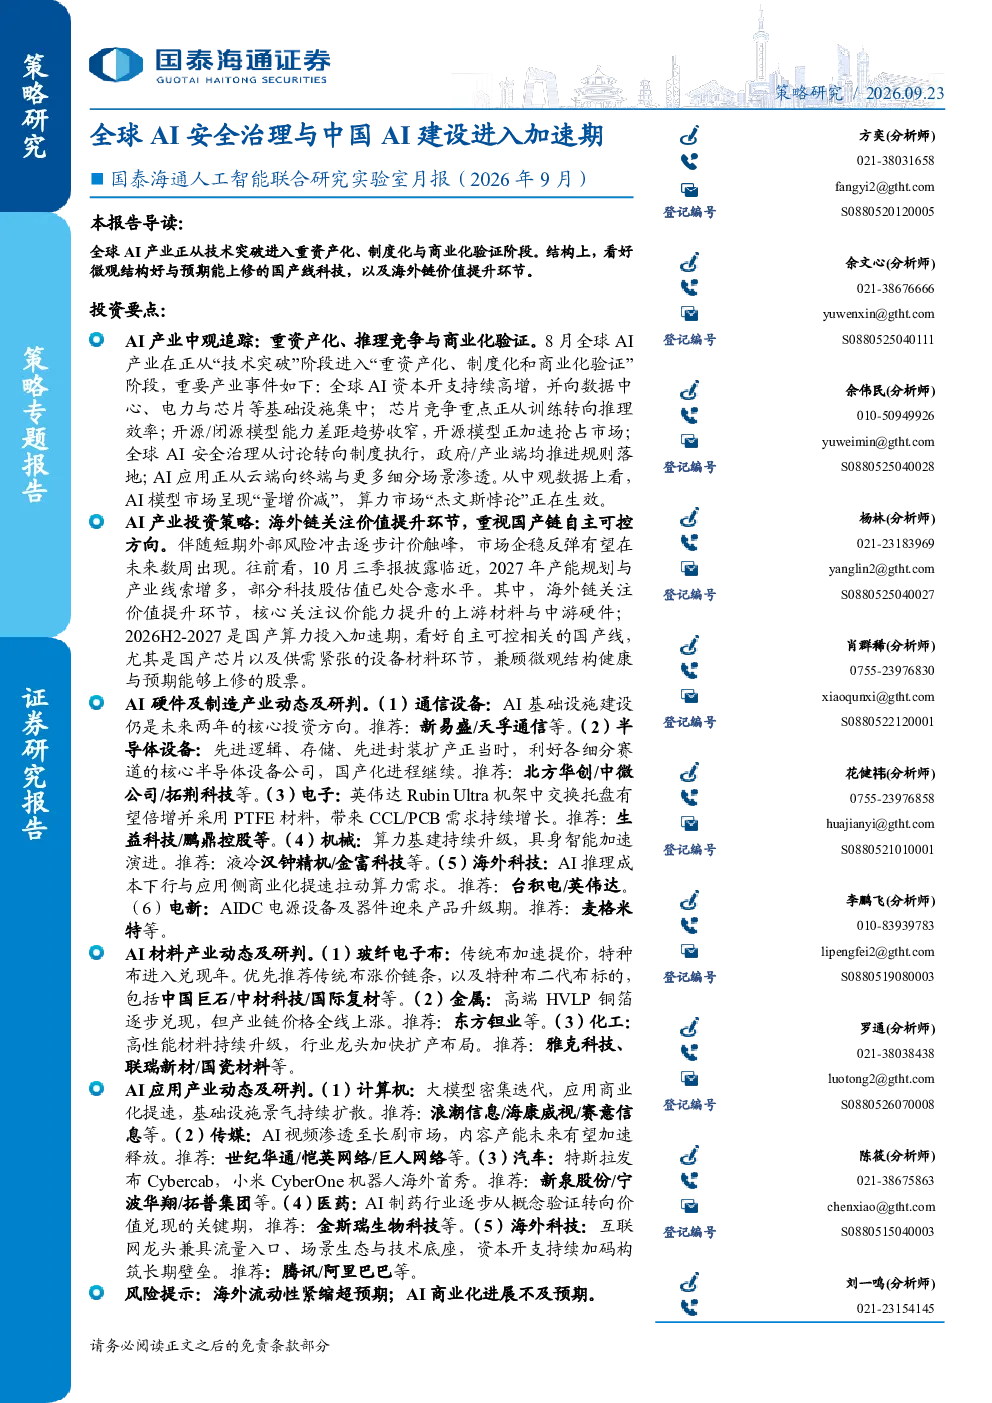
这份研报主要分析了全球AI产业从技术突破进入重资产化、制度化与商业化验证阶段的情况。报告指出头部厂商通过长周期合同锁定算力和电力供给,行业进入重资产阶段,资本壁垒成为新的竞争门槛。芯片竞争重点从训练转向推理效率与单位Token成本,开源模型能力差距收窄,正以更低定价抢占市场。全球AI监管从讨论转向制度执行,欧盟《人工智能法案》正式实施,美国地方层面监管趋严。AI应用正从云端向终端与更多细分场景同步渗透,包括微软推出统一AI“超级应用”、特斯拉Cybercab投入运营等。AI模型市场呈现“量增价减”,算力硬件紧缺性进一步验证,AI算力需求加速释放。报告还提出了AI产业投资策略,关注海外链价值提升环节和国产链自主可控方向,并分析了通信设备、半导体设备、电子、机械等AI硬件及制造产业动态,以及玻纤电子布、金属、基础化工等AI材料产业动态,最后研判了计算机、传媒、汽车、医药等AI应用产业动态。
AI产业目前的发展趋势是什么?
AI产业目前正进入重资产化、制度化与商业化验证阶段。头部厂商通过长周期合同锁定算力和电力供给,行业资本壁垒提升。芯片竞争重点从训练转向推理效率与单位Token成本,算力需求方自研芯片增多,硬件开始围绕特定模型和负载做协同设计。开源模型能力差距收窄,以更低定价抢占市场,价格战与能力战交替成为竞争焦点。全球AI监管从讨论转向制度执行,欧盟《人工智能法案》正式实施,美国地方层面监管趋严。AI应用正从云端向终端与更多细分场景同步渗透,包括物理终端、硬件端和应用场景等。AI模型市场呈现“量增价减”,算力硬件紧缺性进一步验证,AI算力需求加速释放。这些趋势表明AI产业正从技术突破进入更成熟的发展阶段,竞争格局和投资方向也随之发生变化。
研报重点分析了哪些投资方向?
研报重点分析了AI产业的投资策略和产业动态。在投资策略方面,建议关注海外链价值提升环节和国产链自主可控方向。海外链关注价值提升环节,核心关注议价能力提升的上游材料与中游硬件;国产算力投入加速期,看好自主可控相关的国产线,尤其是国产芯片以及供需紧张的设备材料环节。在产业动态方面,报告分析了通信设备、半导体设备、电子、机械等AI硬件及制造产业动态,以及玻纤电子布、金属、基础化工等AI材料产业动态,最后研判了计算机、传媒、汽车、医药等AI应用产业动态。这些分析为投资者提供了全面的AI产业投资参考。
目前AI市场的情况如何?
目前AI市场呈现“量增价减”的格局,受开源模型性能提升以及头部厂商竞争加剧影响,AI模型调用量以及AI应用的企业渗透率出现明显提升,Token价格从2026年7月开始出现明显下滑趋势。同时,算力市场的“杰文斯悖论”正在生效,随着token价格下降以及智能密度提升,AI算力需求加速释放,算力硬件紧缺性进一步验证。AI产业正从技术突破进入重资产化、制度化与商业化验证阶段,头部厂商通过长周期合同锁定算力和电力供给,行业资本壁垒提升。开源模型能力差距收窄,以更低定价抢占市场,价格战与能力战交替成为竞争焦点。全球AI监管从讨论转向制度执行,欧盟《人工智能法案》正式实施,美国地方层面监管趋严。AI应用正从云端向终端与更多细分场景同步渗透,包括物理终端、硬件端和应用场景等。这些情况表明AI市场正在快速发展,但也面临一定的挑战和竞争压力。
研报提到了哪些风险提示?
研报提到了两个主要的风险提示。一是海外流动性紧缩超预期,这可能对AI产业的发展造成不利影响。二是AI商业化进展不及预期,如果AI技术的商业化应用速度慢于预期,也可能对市场造成负面影响。这两个风险提示提醒投资者在关注AI产业发展的同时,也要注意潜在的风险因素,做好风险管理和应对措施。