猜你想问
这份研报的核心内容是什么?
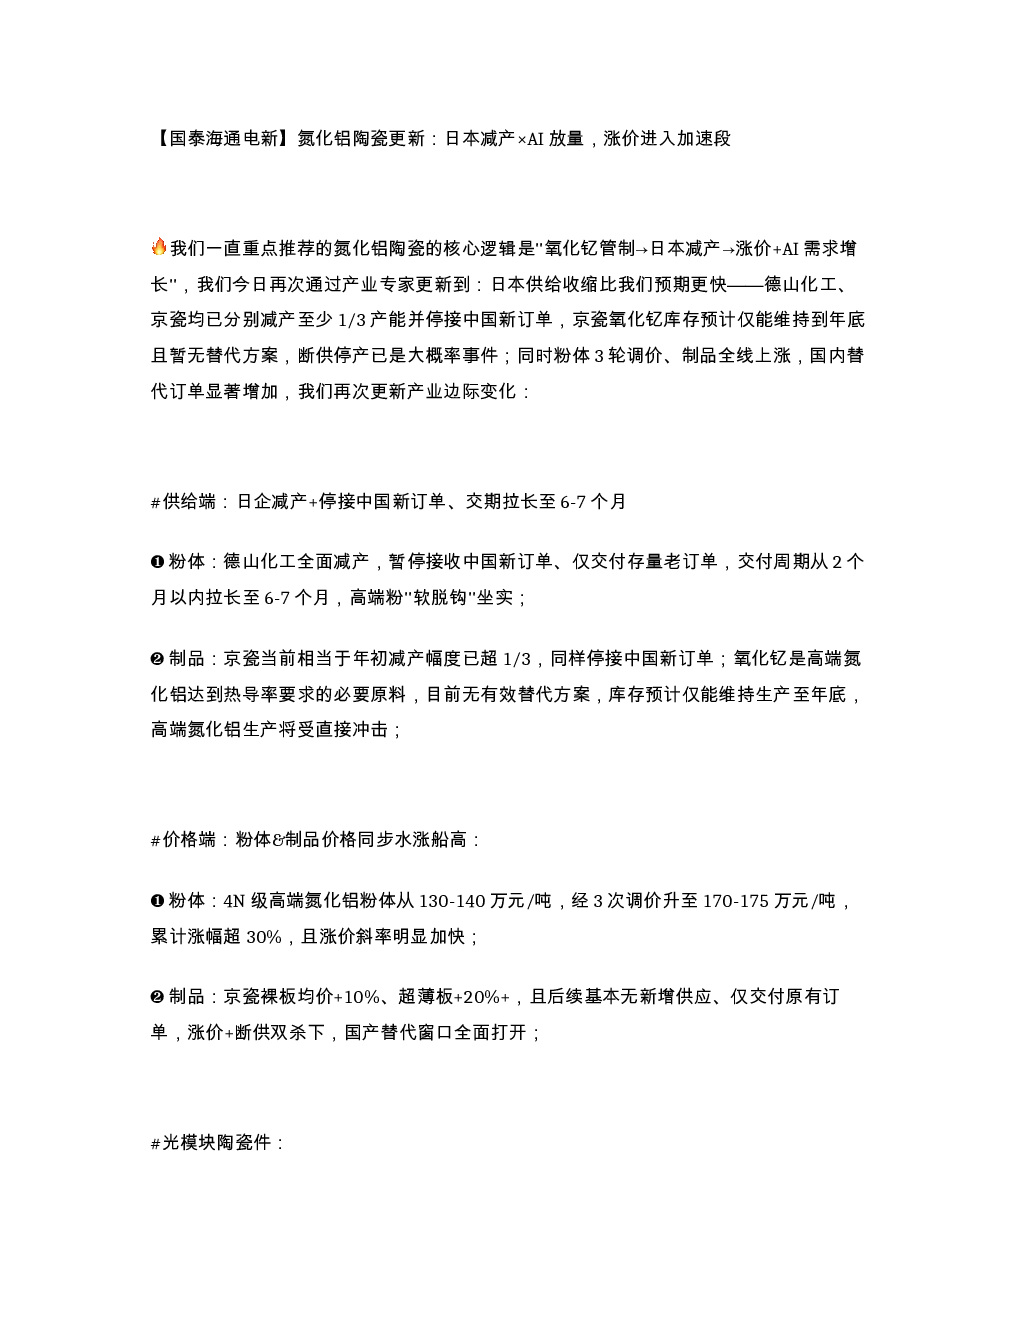
本报告的核心内容围绕氮化铝陶瓷行业的供需变化及投资机会展开。报告指出,日本因氧化钇管制减产导致供给收缩,推动行业进入涨价加速段,同时AI发展带来需求增长。日本主要企业如德山化工和京瓷的减产及停订单况加剧了供应紧张,粉体和制品价格同步上涨。报告重点分析了光模块陶瓷件市场,包括价值量、TEC板市场规模、技术门槛以及扩产壁垒,特别强调了DPC/TEC板的金属化技术难点和先发优势。最后,报告梳理了相关产业链标的,建议关注具备高端粉体和全流程产能的厂商。
氮化铝陶瓷赛道未来发展趋势如何?
氮化铝陶瓷赛道未来发展趋势向好,主要受供需双轮驱动。一方面,日本减产和氧化钇管制持续,供给端受限;另一方面,AI技术发展带动光模块需求增长,推动行业进入涨价与国产替代窗口期。光模块陶瓷件价值量占比稳定,而TEC板市场潜力巨大,预计2027年市场规模将超150亿元。技术方面,800G/1.6T对粉体纯度要求更高,国内厂商在5N级粉体上已达标,但6N级仍需突破。扩产壁垒主要集中在金属化端,尤其是DPC/TEC板的精密制造工艺,先发者优势明显,国内厂商需持续提升技术能力以抓住市场机遇。
报告重点分析了哪些方向?
报告重点分析了氮化铝陶瓷行业的供需格局、市场应用及扩产壁垒。在供需方面,报告详细梳理了日本主要企业的减产及停订单况,指出其对中国市场的影响,并分析了价格同步上涨的趋势。在市场应用方面,报告聚焦光模块陶瓷件市场,拆解了价值量构成、TEC板市场规模及未来增长潜力,同时探讨了技术门槛和不同规格产品的需求差异。在扩产壁垒方面,报告区分了烧结端和金属化端的技术难点,指出国内厂商在还原炉、氛围炉等设备上已具备优势,但在LDI曝光机、脉冲电镀等金属化技术方面仍需突破,工艺窗口窄对先发者形成壁垒。
当前氮化铝陶瓷市场现状如何?
当前氮化铝陶瓷市场呈现供需偏紧、价格上涨的特征。供给端,日本主要企业因氧化钇管制全面减产,德山化工减产1/3并停接新订单,京瓷减产超1/3且库存仅维持至年底,导致交付周期拉长至6-7个月,行业供应受限。需求端,AI发展带动光模块需求增长,光模块陶瓷件价值量稳定,而TEC板市场潜力巨大,预计2027年市场规模将超150亿元。价格方面,粉体经历3轮调价,4N级累计涨幅超30%;制品价格普涨,京瓷裸板价格上涨10%,超薄板价格上涨20%。整体来看,行业进入涨价加速段,国产替代加速。
研报提示了哪些风险?
本报告提示的主要风险集中在日本供给收缩的持续性和不确定性,以及国内厂商技术突破的难度。首先,日本减产是短期行为还是长期趋势存在不确定性,若日本进一步收紧氧化钇供应,可能对行业价格和供应产生更大影响。其次,国内厂商在DPC/TEC板的金属化技术上仍存在差距,尤其是LDI曝光机、脉冲电镀等精密设备依赖进口,工艺窗口窄且稳定性要求高,技术突破难度较大,可能影响产能释放和市场份额。此外,行业扩产存在一定资本开支和技术迭代风险,厂商需谨慎评估产能布局和研发投入。