猜你想问
毕得医药2026年中报核心数据有哪些?
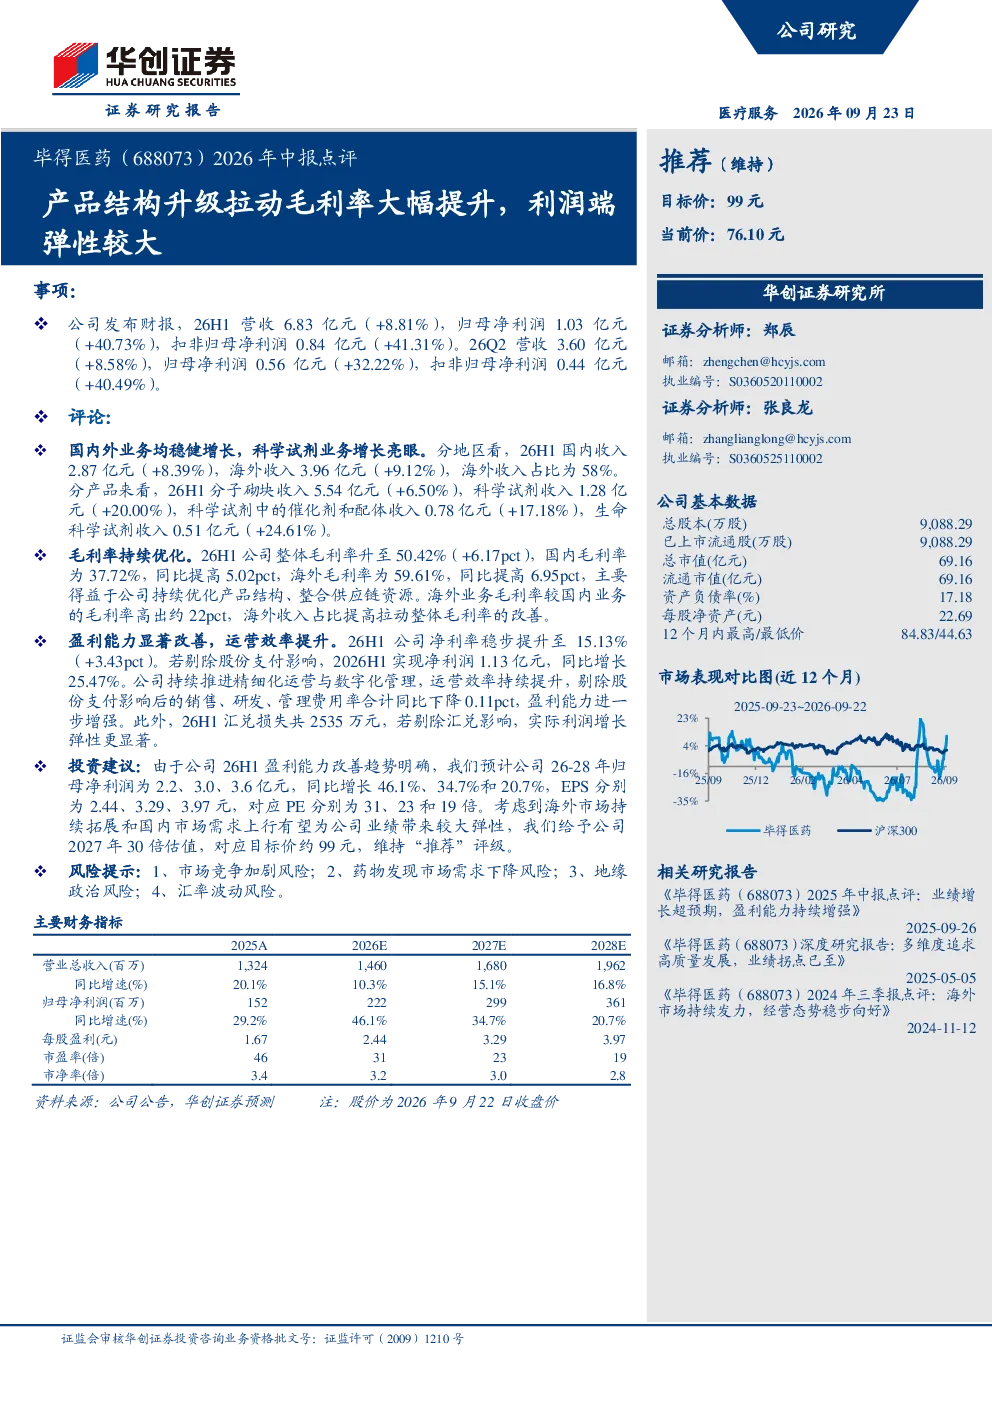
毕得医药2026年中报显示,公司营收6.83亿元,同比增长8.81%;归母净利润1.03亿元,同比增长40.73%。Q2营收3.60亿元,同比增长8.58%;归母净利润0.56亿元,同比增长32.22%。海外收入占比58%,科学试剂业务增长亮眼,催化剂和配体收入0.78亿元,同比增长17.18%;生命科学试剂收入0.51亿元,同比增长24.61%。整体毛利率升至50.42%,国内毛利率37.72%,海外毛利率59.61%。净利率15.13%,剔除股份支付影响后净利润1.13亿元,同比增长25.47%
毕得医药毛利率提升的主要原因是什么?
毕得医药毛利率提升主要得益于产品结构优化和供应链整合。公司科学试剂业务增长亮眼,催化剂和配体收入及生命科学试剂收入均实现较高增长,这些高附加值产品占比提升推动了整体毛利率上升。同时,供应链整合有效降低了成本,进一步优化了毛利率表现。国内毛利率37.72%,海外毛利率59.61%,均呈现上升趋势,显示公司在不同市场均实现了较好的成本控制和产品结构升级
毕得医药未来几年业绩预期如何?
毕得医药预计2026-2028年归母净利润分别为2.2亿元、3.0亿元、3.6亿元,同比增长46.1%、34.7%和20.7%。EPS分别为2.44元、3.29元、3.97元,对应PE分别为31倍、23倍、19倍。公司海外市场拓展和国内市场需求上行将带来业绩弹性,科学试剂业务持续增长,为未来业绩提供支撑
毕得医药当前市场表现如何?
毕得医药国内外业务均稳健增长,海外收入占比58%,科学试剂业务增长亮眼,毛利率持续优化,净利率显著改善。公司运营效率提升,费用率合计同比下降0.11pct。整体业绩表现良好,盈利能力改善趋势明确,显示出较强的市场竞争力和发展潜力
毕得医药面临哪些风险提示?
毕得医药面临的风险提示包括市场竞争加剧、药物发现市场需求下降、地缘政治风险和汇率波动风险。市场竞争加剧可能导致产品价格压力和市场份额变化;药物发现市场需求下降可能影响公司核心业务增长;地缘政治风险和汇率波动可能对海外业务和财务表现带来不确定性